OpenConstruction Academy
登录 / 注册
ZH

任务 5 前的理论 · 9 分钟

变更的估值

估算变更 01(AI 07)

学完本讲,你将能够

  1. 说明一项指令改变了什么,以及为何应作为独立项目估值。
  2. 在清单单价与公平单价之间作出选择,并说明理由。
  3. 在净额之上加计管理费与利润,并调整合同总额。
1 / 7

合同签订后设计发生变化

  • 建筑师发出指令。
  • 工作发生变化:增加、减少或改为其他内容。
  • 价格也必须随之调整。
修订后的平面图,其中变更区域被云线圈出,桌上放着比例尺和铅笔。

合同预期会发生变更。指令是改变工作内容的正式途径,合同规定了变更应如何估值。
2 / 7

先说明工作范围有哪些变化

  • 列出指令增加或删减的每一项内容。
  • 与清单一样,对照图纸逐项计量。
  • 工程量和计量单位必须与清单一致,否则单价无法套用。
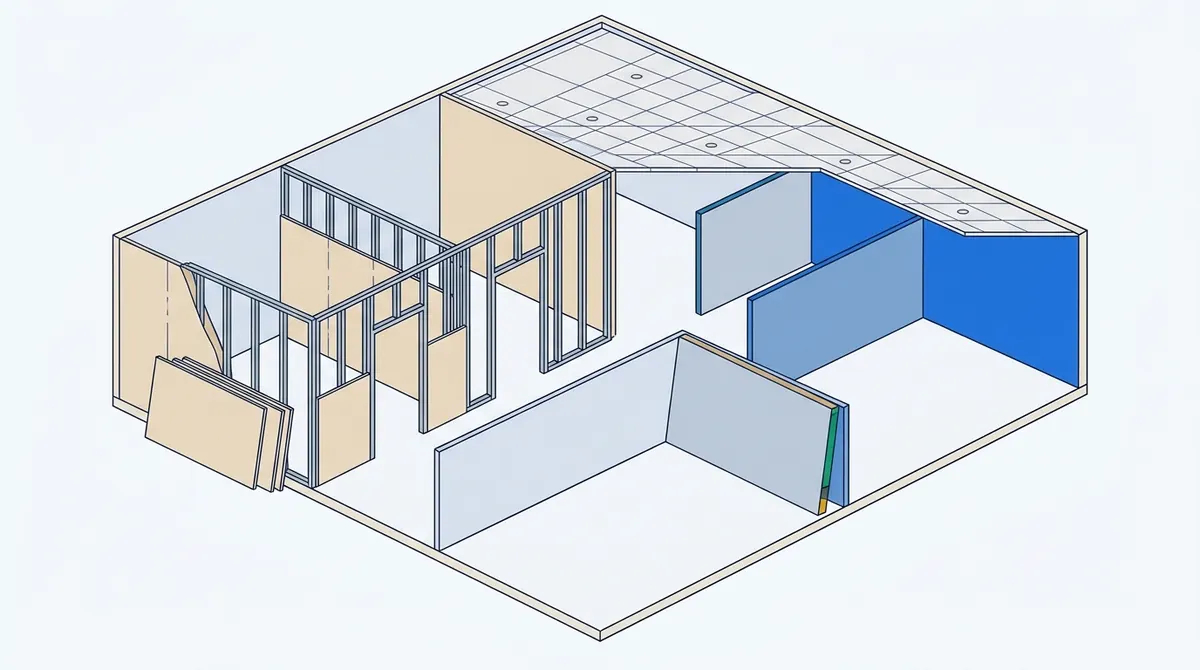
办公楼层,两间新会议室正在搭建龙骨,部分隔墙已贴板,两个门洞尚未安装门。

只对指令所改变的内容进行估值。合同总额的其余部分保持不变。

3 / 7

使用哪种单价

  • 工作性质相似时,使用清单本身的单价。
  • 不相似时,依据组成分析进行公平计价。
  • 无论使用哪种单价,都应在估值中说明理由。
同类工作、相同条件、工程量相近清单单价
工作性质不同或条件不同公平单价
清单中无法找到可比对象的工作公平估值

清单是双方对该类工作成本达成一致的依据。若偏离清单,需要有能够向业主方工料测量师解释清楚的理由。

4 / 7

随单价一并带入的内容

  • 清单中的管理费与利润百分比适用于变更部分。
  • 仅当变更影响工期或现场运营时,才计入总则费用。
  • 增值税绝不应计入估值。
£10,000
  • 按清单单价计算的净成本 £10,000
  • 管理费 £600
  • 利润 £400

数字仅作示意。沿用清单所用的相同百分比,只有在能说明其所覆盖的额外成本时,才增设一行。

5 / 7

以净额为基数逐项加计,而不是相互叠加

  • 若清单如此规定,管理费和利润各自都是净额的一部分。
  • 以管理费之上的合计为基数计算利润,基数不同,结果也不同。
  • 百分比相同而基数不同:以 10,000 为基数,两者相差 24 英镑。
两个百分比均以净额为基数
£11,000 (£10,000 + £1,000)
利润以净额加管理费为基数
£11,024 (£10,000 + £1,024)

对小额变更而言差额很小,但在一年的众多变更中就会累积成大数。应保持一种基数,并与投标时所用的基数相同。

6 / 7

调整合同总额

  • 只有经双方同意的估值才能调整合同总额。
  • 合同总额按全部已估值金额调整,包括管理费和利润。
  • 变更应与引发它的指令相对应进行记录。
变更前的合同总额£2,400,000
变更估值£4,200
变更后的合同总额£2,404,200

合同总额是一个会随之变动的数字:原合同总额加上每一项已获同意的变更。每一项都应能追溯到相应的指令。
7 / 7

提交前的三个问题

  • 我是否只对发生变化的部分计价?
  • 我采用的单价是否为清单单价?若采用其他单价,理由是否已书面记录?
  • 我是否只增加了清单所增加的各层费用,且每层只计一次?
估算师的办公桌,上面有标注过的图纸、比例尺、计算器和笔记本电脑。

能够回答这三个问题的变更账目,很难被反驳,也能迅速获得同意。

方向键或滑动

为新增隔墙估值

一份指令新增了隔墙和门套。方法相同,数字与你的任务不同。

示意图,未按比例
题目
  • 新增:隔墙 72.00 m²,按清单单价每平方米 £41.50;门套 3 套,按清单单价每套 £285.00。
  • 清单分别按净额计入管理费 6% 和利润 4%。
  • 指令发出前的合同总额:£2,400,000。
??
  • 隔墙 ?
  • 门套 ?
£2,988£855
  • 隔墙 £2,988
  • 门套 £855
第 1 步,共 4 步

新增工作的净成本

隔墙按清单单价,加上门套按清单单价。净额是多少?请精确到便士。

隔墙 72.00 m² × £41.50 = £2,988.00。门套 3 × £285.00 = £855.00。净额 £3,843.00。

£3,843??
  • 净额 £3,843
  • 管理费 ?
  • 利润 ?
£3,843
  • 净额 £3,843
  • 管理费 £231
  • 利润 £154
第 2 步,共 4 步

管理费与利润

管理费和利润各自为净额的一个百分比。两者合计增加多少?请精确到便士。

管理费为 £3,843.00 的 6% = £230.58。利润为 £3,843.00 的 4% = £153.72。合计 £384.30。不计总则费用:房间不影响现场运营。不计增值税:估值不含增值税。

£3,8431+£3842?3
  • 1 净额
  • 2 增加额
  • 3 估值
£3,8431+£3842£4,2273
  • 1 净额
  • 2 增加额
  • 3 估值
第 3 步,共 4 步

变更价值

净额加上各项增加额。该指令的估值是多少?

£3,843.00 + £384.30 = £4,227.30。这就是你提交给业主方工料测量师、请求其同意的金额。

变更前£2,400,000
变更£4,227.30
变更后?
变更前£2,400,000
变更£4,227.30
变更后£2,404,227
第 4 步,共 4 步

新的合同总额

估值获得同意且订单完成后,合同总额是多少?四舍五入到最接近的英镑整数。

£2,400,000 + £4,227.30 = £2,404,227。合同总额按全部已获同意的估值调整,而不是按净额调整。

简而言之. 对变更部分计价:工作性质相似的按清单单价计算;清单本身的百分比在净额上一次性加计;合同总额按已获同意的估值调整。

自测

第 1 题,共 3 题

一份指令在同一楼层、相同条件下增加了 30 m² 与清单中相同类型的隔墙。你应采用哪个单价?

  • 工作相同、条件相同、工程量相近:清单是其价格已获同意的证据。

  • 对于与清单工作并无不同的工作,市场单价可能与已获同意的单价不一致。

  • 分包报价是你的成本,而不是合同估值的依据。

第 2 题,共 3 题

一项变更的净额为 £5,000。清单按净额分别加计管理费 6% 和利润 4%。估值是多少?

管理费 6% = 300。利润 4% = 200。估值:5,000 + 300 + 200 = £5,500。
第 3 题,共 3 题

一项变更在已搭设脚手架的区域增加工作,且不延长工期。同事想加入总则费用。你怎么看?

  • 总则费用支付的是工期与现场运营。如果两者都没有变化,它便没有可支付的对象。

  • 只有当你能说出一层费用所覆盖的成本时,公平的估值才会加入该层。

  • 默认百分比并不是成本的证据,业主方工料测量师会要求提供证据。