







































Introducción al curso · 3 min
Presupuestos con precios de IA: revisa los precios unitarios antes de concursar
Eres el ingeniero de costos en un contratista principal. Un asistente de IA presupuestó el catálogo de conceptos para un almacén de distribución en los Países Bajos e indicó una fuente para cada precio unitario. Una fuente citada no es prueba: puede no existir, estar desactualizada o corresponder a otro concepto. En cinco tareas, en el Catálogo de conceptos, revisas cada fuente, vuelves a cotizar lo que falle y autorizas una oferta que puedas defender.
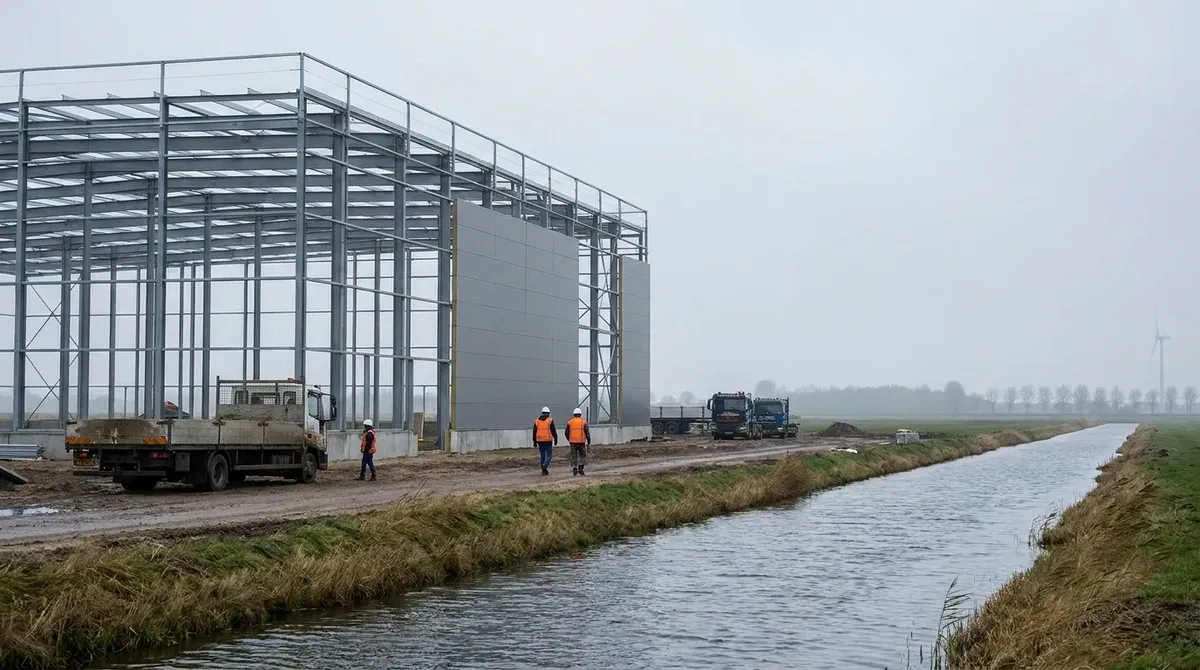 Proyecto ficticio
- Edificación
- Almacén de distribución
- Tarea
- Revisar un presupuesto cotizado con IA antes de presentar la oferta
- Contexto
- Etapa de licitación, marzo de 2026
- Trabajo en el ERP
- 5 tareas, unas 3 h 15 min
Quién entrega qué a quién
Cada flecha es un documento que llega a tu escritorio o sale de él, y la tarea en la que esto ocurre.
Llega a ti
- Asistente de IACotizó el borrador
- Borrador con fuentesTarea 1
- Precios unitarios estimadosTarea 3
 Proveedor de aceroCotización de estructura metálica
- CotizaciónTarea 2
 TúIngeniero de costos, contratista principal
Sale de ti
- Monto verificadoTarea 5
- OfertaTarea 5
 El clienteOperador logístico
El proyecto y las personas son ficticios. Los retratos están generados.
Tu recorrido por la obra
Tres tareas sobre los precios unitarios, una sobre los indirectos y la utilidad, y una para firmar. Comienza con la tarea 1: en el Catálogo de conceptos revisas las fuentes citadas para la sección 01 y vuelves a cotizar las partidas que fallen.
Revisar los precios unitarios
Tarea 1 · 35 min
Primero la procedencia: qué precios del asistente tienen de verdad una fuente
- Produces
- Fuentes de la sección 01 verificadas, líneas fallidas revaloradas
- Documento
- El borrador, con una fuente citada por línea
- En el ERP
- Catálogo de conceptos
Revisar los precios unitarios
Tarea 2 · 40 min
El emparejamiento: un precio real para el concepto que no es
- Produces
- Sección 02 revalorada y el error mayor
- Documento
- Biblioteca de precios y la cotización de acero
- En el ERP
- Catálogo de conceptos
Revisar los precios unitarios
Tarea 3 · 40 min
Análisis de precios unitarios: la estimación propia del asistente, y lo que mete sin avisar
- Produces
- Dos precios netos (sin cargos adicionales) formados con mano de obra, material y equipo
- Documento
- Dos partidas sin renglón en la biblioteca
- En el ERP
- Catálogo de conceptos
Revisar indirectos y utilidad
Tarea 4 · 40 min
Cargos indirectos y utilidad: el porcentaje correcto sobre la base que no es
- Produces
- Los cargos adicionales (gastos generales, seguro, utilidad), cada uno sobre su base correcta
- Documento
- La lista de cargos adicionales bajo el presupuesto
- En el ERP
- Catálogo de conceptos, cargos adicionales
Autorizar
Tarea 5 · 40 min
El renglón que nunca se generó, y el monto que autorizas
- Produces
- El monto de licitación verificado, probado por m²
- Documento
- El renglón de seguro que nunca se produjo
- En el ERP
- Catálogo de conceptos, cargos adicionales
Cómo se construye una propuesta verificada
Cada paso a continuación representa una o más tareas. Cada cifra de la oferta se verifica antes de aplicarle cualquier cargo encima.
En azul, lo que agrega la tarea; en gris, lo que viene de antes.
En resumen. Una fuente citada es una afirmación. Comprueba que exista, esté vigente y coincida. Mantén los precios en neto. Lee la base de cada cargo indirecto o utilidad.