OpenConstruction Academy
Вход / Регистрация
BG

Теория преди задача 2 · 10 мин

От преки разходи до офертна сума

Изградете общата сума на офертата

След тази лекция ще можете да

  1. Посочете слоевете между преките разходи и офертната сума и за какво се плаща с всеки от тях.
  2. Определете базата за всеки процент и вижте как базата променя сумата.
  3. Премахнете от шаблона редове, които принадлежат към бюджета на друг участник.
1 / 5

Преките разходи все още не са цена

Преките разходи са това, което струва изпълнението на измерените СМР: труд, материали, механизация и подизпълнители. Офертата трябва също така да покрива разходите за управление на обекта, за издръжка на фирмата и за поемане на риск, както и да осигурява печалба. Това са слоеве, добавяни един след друг към преките разходи.

Пример. В този пример общоплощадковите разходи са твърда сума, режийните разходи са 6%, а печалбата – 4% от преките разходи, а рискът е 2% от всичко над него. Преки разходи от £800,000 се превръщат в оферта от 995,520 паунда.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Преки разходи
  • 2 Общи разходи
  • 3 Накладни разходи
  • 4 Печалба
  • 5 Риск
  • 6 Оферта
2 / 5

Общоплощадкови разходи: цената на времето

Общоплощадковите разходи са разходи за целия обект, които не принадлежат към нито една отделна позиция от КС: управление на обекта, фургони, временна ограда, кран, скеле за достъп, застраховка. Те зависят от графика за изпълнение, затова коректният начин за остойностяването им е според графика: седмиците по седмичния разход. Процентът от преките разходи е само приблизителна оценка.

Пример. Седмичен разход £2,200 + £600 + £1,400 = 4,200 паунда. За 40 седмици това са 168,000 паунда като твърда сума. Ако графикът се удължи с 5 седмици, калкулираната по този начин твърда сума нараства с 21,000 паунда. Процент от преките разходи не би се променил въобще.
£2,200£600£1,400
  • Екип на обекта за седмица £2,200
  • Фургони и битови помещения за седмица £600
  • Кран за седмица £1,400
3 / 5

Режийни разходи и печалба: процент от какво?

Режийните (общостопанските) разходи покриват централния офис, независимо от броя обекти. Печалбата е това, което фирмата печели. И двете обикновено са проценти, а процентът не означава нищо, докато не посочите от какво се изчислява: само от преките разходи, от преките разходи плюс общоплощадковите, или от междинната сума. Изберете една база и я посочете.

Пример. Един и същ 8% дава 64,000 паунда върху преките разходи и 71,680 паунда върху преките разходи плюс общоплощадковите. Изборът на база променя офертата с 7,680 паунда, въпреки че процентът въобще не се е променил.
8% от преки разходи
£64,000
8% от преки разходи плюс общоплощадкови
£71,680
4 / 5

Риск: къде се намира в структурата

Резервът за риск покрива това, което би могло да се обърка и не може да се остойности позиция по позиция. Ако той е на последния ред и се начислява върху междинната сума, той защитава всичко над него, включително вашите собствени режийни разходи и печалба. Начислен само върху преките разходи, той е по-малък. Фирмите се различават; важното е базата да е посочена и да е еднаква за всяка оферта.

Пример. 2% от преки разходи е 16,000 паунда. 2% от междинната сума е 19,520 паунда – разлика от 3,520 паунда.
2% от преки разходи
£16,000
2% от междинната сума
£19,520
5 / 5

Редове, които принадлежат на някой друг

Шаблон за дадена държава често съдържа редове за няколко страни. Редът за риск от развитие на проектирането е предвиден резерв в количествено-стойностната сметка на възложителя, тъй като възложителят притежава проекта. ДДС изобщо не е част от договорната сума: той се добавя към всяка фактура. Във вашата оферта запазете редовете, които представляват вашите разходи, и изтрийте останалите.

Пример. Проверете всеки ред с един въпрос: чий бюджет защитава това? Ако отговорът не е вашата фирма, то няма място във вашата цена.

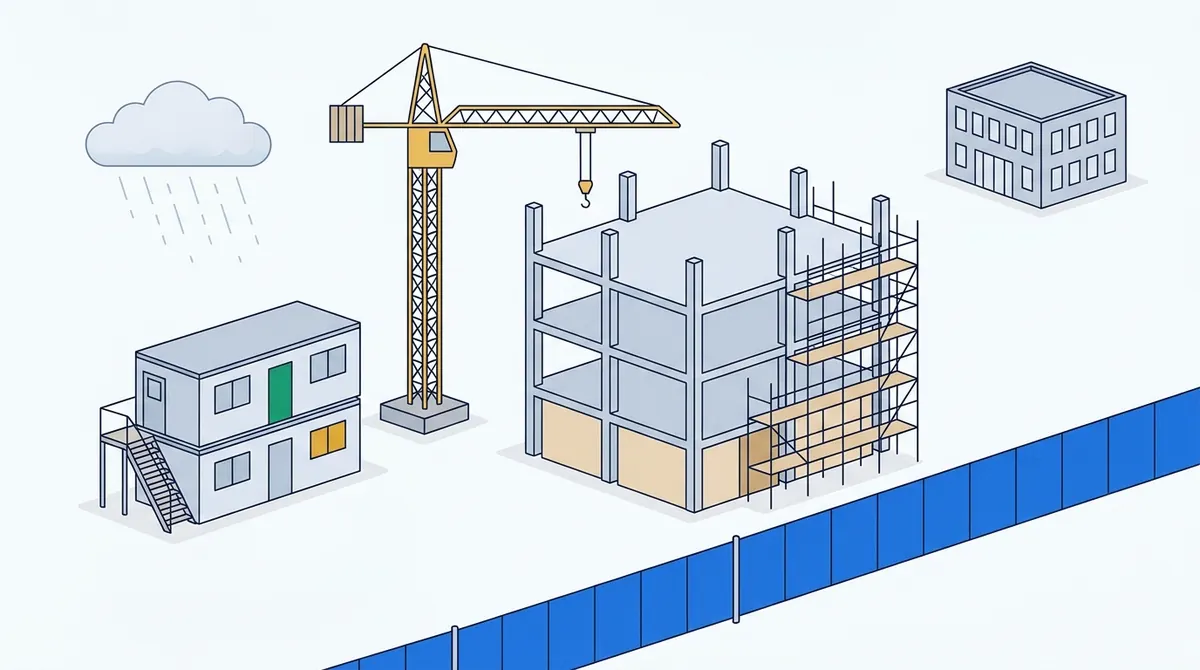
Къде се намира всеки слой на обекта

Натиснете номерирана точка. Всяка от тях показва какво покрива съответният слой и в кой ред от офертата се превръща.

Илюстрирана строителна площадка: строителни фургони, кулокран, синя временна ограда, стоманобетонна конструкция със скеле, сграда на централния офис в далечината и дъждовен облак.
  1. Офисът на техническия ръководител и битовите фургони съществуват, докато трае обектът. Техният разход зависи от графика.

    Къде е в оценката виОбщоплощадкови разходи, като част от седмичния разход по броя седмици.
  2. Кранът се наема на седмица, независимо какво вдига. Той обслужва всички специалности на обекта, затова не може да се зачисли към една отделна позиция от КС.

    Къде е в оценката виОбщоплощадкови разходи: механизация, която обслужва целия обект.
  3. Временната ограда, скелето и временните съоръжения правят обекта безопасен и защитен. Те са необходими за целия обект, а не за единичен вид работа.

    Къде е в оценката виОбщоплощадкови разходи: временни строителни работи.
  4. Счетоводството, оценителите, директорите и наемът на офиса се плащат независимо дали този обект съществува. Всеки обект поема дял от тях.

    Къде е в оценката виРежийни разходи: процент с посочена база.
  5. Бетонът, зидариите, довършителните работи и инсталациите са измерените изпълнени работи. Това е, което остойностяват позициите от КС.

    Къде е в оценката виПреки разходи: сумата от остойностените позиции от КС.
  6. Метеорологичните условия, почвените условия и закъснялата информация могат да струват пари, а никой не може да каже предварително кое от тях ще се случи. Рискът е съзнателно предвиден резерв за това.

    Къде е в оценката виРиск: последният ред, върху посочена база. Печалбата се намира до него: тя няма място на обекта, тя е това, което остава за фирмата.

Проверете се

Въпрос 1 от 4

Преките разходи са £600,000. Общоплощадковите разходи са твърда сума от £72,000. Режийните разходи са 5%, а печалбата – 5%, всяко от преките разходи. Рискът е 2% от междинната сума след тези четири съставящи. Каква е офертната сума, преди ДДС?

Междинна сума преди риск: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Риск 2% = 14,640. Офертна сума: £746,640.
Въпрос 2 от 4

Графикът се удължава с пет седмици. Кой начин на остойностяване на общоплощадковите разходи реагира?

  • Още пет седмици означават още пет седмици за фургони, кран и екип на обекта. Сумата следва графика.

  • Преките разходи не се променят, когато графикът се промени, така че процентът остава същият, докато реалният разход нараства.

  • Те са фиксирани в офертата, но не и в реалността. Ето защо те се остойностяват въз основа на график, който можете да защитите.

Въпрос 3 от 4

Кое от следните принадлежи към режийните разходи, а не към общоплощадковите?

  • Кранът обслужва само този обект и продължителността му следва графика. Това е общоплощадков разход.

  • Paid because of this job and for its duration. A preliminary.

  • It exists whatever jobs are running, so each job takes a share as overhead.

  • That is a measured material: direct cost, inside a bill rate.

Въпрос 4 от 4

The UK template has a 'VAT 20%' row and your firm's tender form says 'ex-VAT'. What do you do with the row?

  • VAT is not your income or your risk. It is collected for the tax authority, so it is not part of the price.

  • The contract sum is stated ex-VAT and VAT is charged on each payment.

  • Position does not fix it. The row is outside a tender sum wherever it stands.