OpenConstruction Academy
Войти / Регистрация
RU

Теория перед заданием 2 · 10 мин

От прямых затрат к тендерной сумме

Соберите тендерную цену

После этой лекции вы сможете

  1. Назовите уровни затрат между прямыми затратами и тендерной суммой и укажите, что каждый из них покрывает.
  2. Укажите базу расчета для каждого процента и проследите, как изменение базы меняет итоговую сумму.
  3. Удалите из шаблона строки, относящиеся к чужому бюджету.
1 / 5

Прямые затраты — это еще не цена

Прямые затраты — это себестоимость выполнения учтённых работ: оплата труда, материалы, строительные машины и субподрядчики. Тендерное предложение должно также покрывать расходы на содержание площадки, функционирование компании и риски, а также приносить прибыль. Это дополнительные уровни затрат, которые последовательно накладываются на прямые затраты.

Пример. В этом примере общеплощадочные затраты заданы фиксированной суммой, накладные расходы составляют 6%, прибыль — 4% от прямых затрат, а риски — 2% от всего, что выше. Прямые затраты в размере £800,000 превращаются в тендерную сумму 995,520 фунтов.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Прямые затраты
  • 2 Объектовые расходы
  • 3 Общехозяйственные расходы
  • 4 Прибыль
  • 5 Риски
  • 6 Тендер
2 / 5

Общеплощадочные затраты: цена времени

Общеплощадочные затраты — это расходы по всей площадке, не относящиеся к какой-то одной позиции ведомости: управление объектом, бытовки, ограждение, кран, леса, страхование. Они зависят от графика работ, поэтому честный способ их оценки — расчет по графику: количество недель, умноженное на еженедельные затраты. Процент от прямых затрат — это лишь временный ориентир.

Пример. Еженедельные затраты £2,200 + £600 + £1,400 = 4,200 фунтов. За 40 недель это 168,000 фунтов фиксированной суммой. Если график увеличится на 5 недель, рассчитанная таким образом фиксированная сумма вырастет на 21,000 фунтов. Процент же от прямых затрат не изменился бы вовсе.
£2,200£600£1,400
  • Команда объекта в неделю £2,200
  • Бытовки и бытовые условия в неделю £600
  • Кран в неделю £1,400
3 / 5

Накладные расходы и прибыль: процент от чего?

Накладные расходы покрывают содержание головного офиса независимо от количества объектов. Прибыль — это доход компании. И то и другое обычно выражается в процентах, но процент ничего не значит, пока не указана база расчета: только прямые затраты, прямые плюс общеплощадочные затраты или накопленный итог. Выберите одну базу и четко зафиксируйте ее.

Пример. Одни и те же 8% дают 64,000 фунтов от прямых затрат и 71,680 фунтов от прямых затрат с учетом общеплощадочных. Выбор базы меняет тендерную сумму на 7,680 фунтов при неизменном проценте.
8% от прямых затрат
£64,000
8% от прямых затрат плюс общеплощадочные
£71,680
4 / 5

Риски: их место в структуре расчета

Резерв на риски покрывает то, что может пойти не так и не поддается попозиционной оценке. Если это последняя строка и она рассчитывается от накопленного итога, она защищает все расположенные выше статьи, включая накладные расходы и прибыль. Если брать процент только от прямых затрат, сумма рисков будет меньше. У разных компаний свои подходы; главное — чтобы база была четко указана и одинакова для всех предложений.

Пример. 2% от прямых затрат составляет 16,000 фунтов. 2% от накопленного итога составляет 19,520 фунтов — разница в 3,520 фунтов.
2% от прямых затрат
£16,000
2% от накопленного итога
£19,520
5 / 5

Строки, принадлежащие другим участникам

Типовой шаблон расценок часто содержит строки для разных сторон проекта. Например, строка риска детализации проекта — это резерв в бюджете заказчика, так как за проект отвечает заказчик. НДС вообще не входит в твердую сумму договора: он начисляется на каждый счет. В тендерном предложении оставляйте только те строки, которые отражают ваши расходы, а остальные удаляйте.

Пример. Проверяйте каждую строку одним вопросом: чей бюджет она защищает? Если ответ «не вашей компании», этой строке не место в вашем расчете.

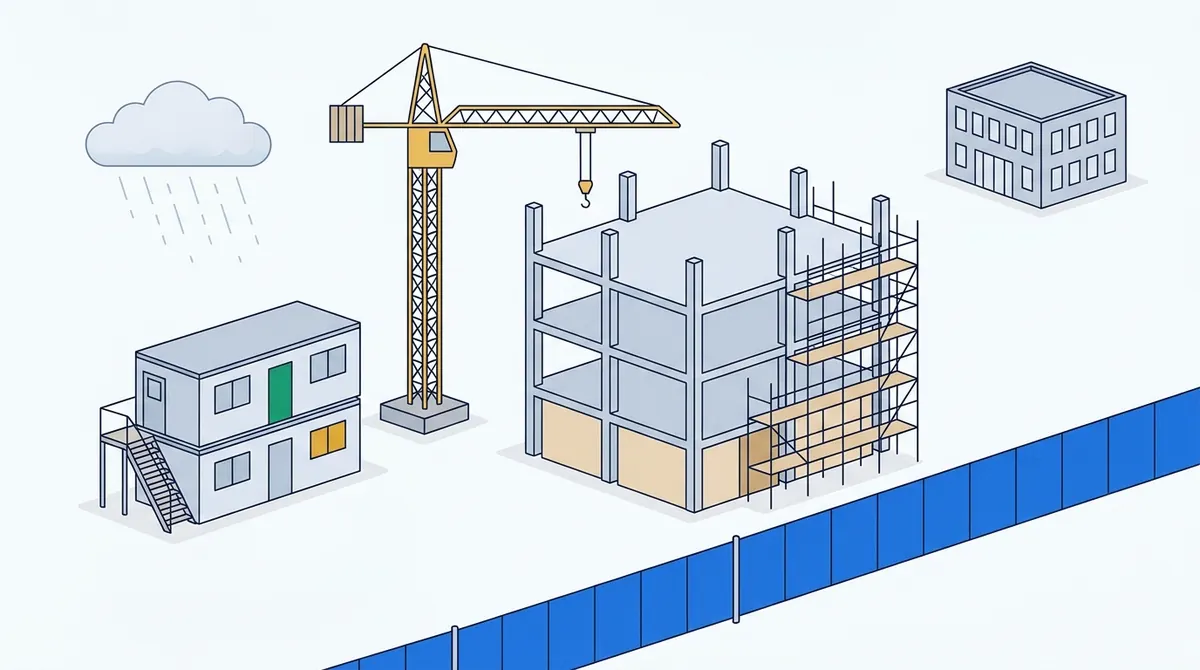
Где на площадке находится каждый уровень затрат

Нажмите на пронумерованную точку. Для каждой показано, что именно оплачивает данный уровень и в какую строку тендера он превращается.

Иллюстрация строительной площадки: бытовки, башенный кран, синее ограждение площадки, железобетонный каркас со строительными лесами, здание головного офиса вдали и дождевое облако.
  1. Офис прораба и бытовые помещения эксплуатируются на протяжении всего периода работ. Их стоимость напрямую зависит от графика.

    Где это в вашей сметеОбщеплощадочные затраты (Preliminaries): как произведение еженедельных расходов на количество недель.
  2. Кран арендуется понедельно независимо от поднимаемых грузов. Он обслуживает все субподрядные организации на объекте, поэтому его нельзя отнести на какую-то одну позицию ведомости.

    Где это в вашей сметеОбщеплощадочные затраты (Preliminaries): строительная техника общего назначения.
  3. Ограждение площадки, строительные леса и временные сооружения обеспечивают безопасность и охрану. Они нужны для всего объекта, а не для отдельного вида работ.

    Где это в вашей сметеОбщеплощадочные затраты (Preliminaries): временные сооружения и обустройство.
  4. Бухгалтерия, сметчики, руководство и аренда офиса оплачиваются независимо от наличия конкретного объекта. Каждый объект несет свою долю этих расходов.

    Где это в вашей сметеНакладные расходы (Overheads): процент от зафиксированной базы.
  5. Бетон, кладка, отделка и инженерные сети — это осмечиваемые основные конструкции и работы. Именно они расцениваются по позициям ведомости.

    Где это в вашей сметеПрямые затраты (Direct cost): сумма всех расцененных позиций ведомости.
  6. Погода, грунтовые условия и задержка информации могут потребовать затрат, и никто не знает заранее, что именно сработает. Риски — это осознанно заложенный на это резерв.

    Где это в вашей сметеРиски (Risk): последняя строка, с указанием базы. Прибыль идет рядом с ними: на стройплощадке её нет, это то, что остается компании.

Проверьте себя

Вопрос 1 из 4

Прямые затраты — £600,000. Общеплощадочные затраты — фиксированные £72,000. Накладные расходы 5% и прибыль 5% — каждые от прямых затрат. Риски 2% от накопленного итога после этих четырех статей. Какова тендерная сумма без НДС?

Накопленный итог до учета рисков: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Риски 2% = 14,640. Тендерная сумма: £746,640.
Вопрос 2 из 4

График работ увеличивается на пять недель. Какой способ оценки общеплощадочных затрат отреагирует на это?

  • Пять дополнительных недель означают еще пять недель расходов на бытовки, кран и ИТР на объекте. Сумма меняется вслед за графиком.

  • Прямые затраты не меняются при продлении графика, поэтому расчетный процент остается прежним, пока фактические расходы растут.

  • Они фиксируются в тендерном предложении, но не в реальной жизни. Вот почему их нужно рассчитывать на основе обоснованного графика.

Вопрос 3 из 4

Что из перечисленного относится к накладным расходам (Overheads), а не к общеплощадочным затратам (Preliminaries)?

  • Кран обслуживает только данный объект и привязан к его графику. Это статья общеплощадочных затрат (Preliminaries).

  • Выплачивается из-за этого объекта и на время его выполнения. Это накладные расходы на площадке.

  • Она существует независимо от того, какие объекты ведутся, поэтому каждый объект несёт свою долю как общехозяйственные расходы.

  • Это материал по обмеру: прямые затраты, входящие в расценку позиции.

Вопрос 4 из 4

В шаблоне UK есть строка «VAT 20%», а форма тендера вашей фирмы говорит «без НДС». Что вы делаете со строкой?

  • НДС — не ваш доход и не ваш риск. Он собирается для налоговой службы, поэтому в цену не входит.

  • Договорная сумма указывается без НДС, а НДС начисляется на каждый платёж.

  • Положение строки ничего не исправляет. Эта строка не входит в тендерную сумму, где бы она ни стояла.