







































1 / 5
直接成本还不是价格
直接成本是已计量工作的建造成本:人工、材料、机械设备和分包商费用。投标还必须支付现场运营费用、维持公司运转的费用并承担风险,同时还要留出利润。这些是在直接成本之上逐层增加的费用。
例题. 在此例中,总则费用为固定金额,管理费为直接成本的 6%,利润为直接成本的 4%,风险为其之上所有费用的 2%。直接成本 £800,000 变为投标价 995,520 英镑。
- 1 直接成本
- 2 总则费用
- 3 管理费
- 4 利润
- 5 风险
- 6 投标价
任务 2 前的理论 · 10 分钟
编制投标总价
直接成本是已计量工作的建造成本:人工、材料、机械设备和分包商费用。投标还必须支付现场运营费用、维持公司运转的费用并承担风险,同时还要留出利润。这些是在直接成本之上逐层增加的费用。
总则费用是全场范围的成本,不属于任何单一的清单行:现场管理、工棚、围挡、塔吊、通道脚手架、保险。它们随工期持续发生,因此最可靠的计价方式是依据工期:周数乘以每周成本。按直接成本的百分比计算只是临时估算。
管理费用于支付总部费用,与承接的项目数量无关。利润是公司的收入。两者通常都按百分比计算,而百分比若不说明计算基数,便毫无意义:是仅按直接成本、按直接成本加总则费用,还是按累计合计。选定一个基数,并予以说明。
风险费用用于应对可能出现的问题,这些问题无法逐项计价。如果它是最后一行,并以累计合计为基数计算,那么它将覆盖其之上的所有费用,包括你自己的管理费和利润。若仅以直接成本为基数,则金额较小。各公司做法不同;关键在于基数必须说明,并在每份投标中保持一致。
某国家的模板往往包含多方的行。设计深化风险行属于业主成本计划中的暂定额,因为设计由业主掌握。增值税根本不属于合同总额:它是在每张发票上另行加计的。在你的投标中,保留属于你成本的行,删除其余的行。
点击编号标注点。每个标注点说明该层费用支付的内容,以及它在投标中对应的行。
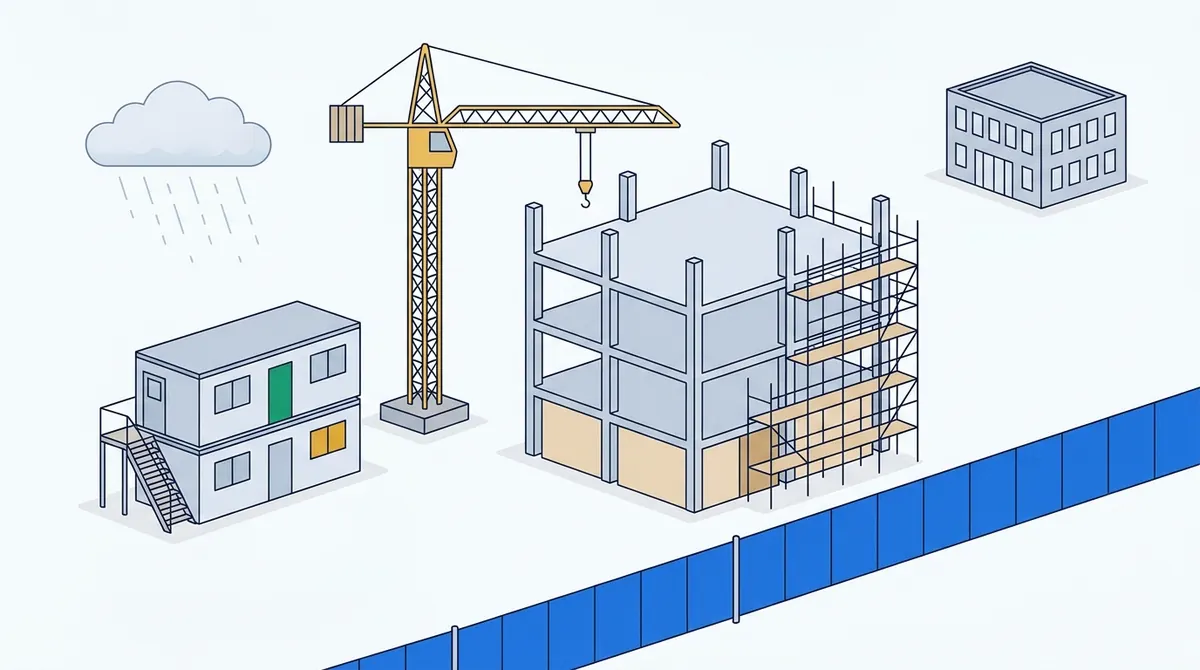
项目经理办公室和福利工棚在工程全程都需要。其成本取决于工期。
起重机按周租用,与其吊运什么无关。它服务于现场的每一个工种,因此无法归入某一个清单行。
围挡、脚手架和临时工程保障现场的安全与安保。它们是整个工程所需,而不是为某一项工作内容所需。
会计、估算师、董事以及办公室租金,无论本项目是否存在都要支付。每个项目都要分担一部分。
混凝土、砌块、饰面和设备安装是已计量的永久工程。这正是清单行所计价的内容。
天气、地质条件和信息延迟都可能造成费用损失,而且无人能事先断定会发生哪一种。风险费用就是为此有意预留的金额。
多出五周意味着工棚、起重机和现场团队多出五周的费用。总额随工期变化。
工期变化时直接成本不变,因此百分比保持不动,而实际成本却在上升。
它们在投标中固定,而非在工程实际中固定。因此要依据一份你能够辩护的工期计划来计价。
起重机只服务于本工程,并随其工期运行。这属于总则费用。
因本工程而支付,并以其工期为限。属于总则费用。
无论承接何种项目它都存在,因此每个项目以管理费的形式分担一部分。
这是已计量的材料:属于直接成本,包含在清单单价之内。
增值税既不是你的收入,也不是你的风险。它是代税务机关收取的,因此不属于价格的组成部分。
合同总额以不含增值税的数字列示,增值税按每笔付款单独计收。
位置并不能决定其性质。无论放在哪里,这一行都不属于投标总额。