OpenConstruction Academy
Iniciar sesión / Registrarse
ES

Teoría antes de la tarea 2 · 10 min

Del coste directo al importe de la oferta

Construir el importe de la oferta

Después de esta lección podrás

  1. Nombrar las capas entre el coste directo y el importe de la oferta, y decir qué paga cada una.
  2. Indicar la base de cada porcentaje y ver cómo la base cambia el importe.
  3. Eliminar de una plantilla las filas que pertenecen al presupuesto de otra persona.
1 / 5

El coste directo aún no es un precio

El coste directo es lo que cuesta construir la obra medida: mano de obra, materiales, maquinaria y subcontratas. Una oferta también debe pagar la gestión de la obra, el sostenimiento de la empresa y la cobertura de riesgos, además de dejar un beneficio. Estas son capas que se añaden al coste directo, una tras otra.

Ejemplo. En este ejemplo, los costes indirectos de obra son una suma fija, los gastos generales de empresa son el 6% y el beneficio el 4% del coste directo, y el riesgo es el 2% de todo lo anterior. Un coste directo de £800,000 se convierte en una oferta de 995,520 pounds.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Coste directo
  • 2 Costes indirectos
  • 3 Gastos generales
  • 4 Beneficio
  • 5 Riesgo
  • 6 Oferta
2 / 5

Costes indirectos de obra: el coste del tiempo

Los costes indirectos de obra son costes globales a pie de obra que no pertenecen a ninguna partida concreta de la medición: dirección de obra, casetas, vallado, grúa, andamios de acceso, seguros. Evolucionan con el programa de trabajo, por lo que la forma rigurosa de valorarlos es a partir de la planificación: semanas por coste semanal. Un porcentaje sobre el coste directo es solo una estimación provisional.

Ejemplo. Coste semanal £2,200 + £600 + £1,400 = 4,200 pounds. A lo largo de 40 semanas, representa 168,000 pounds como suma fija. Si la planificación se amplía en 5 semanas, una suma fija calculada así aumenta en 21,000 pounds. Un porcentaje sobre el coste directo no variaría en absoluto.
£2,200£600£1,400
  • Equipo de obra por semana £2,200
  • Casetas y servicios higiénicos por semana £600
  • Grúa por semana £1,400
3 / 5

Gastos generales de empresa y beneficio: ¿porcentaje de qué?

Los gastos generales cubren la oficina central, independientemente del número de obras. El beneficio es lo que gana la empresa. Ambos suelen ser porcentajes, y un porcentaje no significa nada hasta que se especifica sobre qué se aplica: solo sobre el coste directo, sobre el coste directo más los costes indirectos de obra, o sobre el total acumulado. Elija una base de cálculo y especifíquela.

Ejemplo. El mismo 8% da 64,000 pounds sobre el coste directo y 71,680 pounds sobre el coste directo más los costes indirectos de obra. La elección de la base varía la oferta en 7,680 pounds, sin que el porcentaje haya cambiado.
8% del coste directo
£64,000
8% del coste directo más costes indirectos de obra
£71,680
4 / 5

Riesgo: dónde se ubica en el desglose

Una partida de riesgo cubre lo que podría salir mal y no se puede valorar partida por partida. Si se sitúa en la última fila y se calcula sobre el total acumulado, protege todo lo anterior, incluidos sus propios gastos generales de empresa y el beneficio. Si se calcula solo sobre el coste directo, resulta menor. Cada empresa es diferente; lo importante es declarar la base de cálculo y mantenerla fija para cada oferta.

Ejemplo. El 2% del coste directo son 16,000 pounds. El 2% del total acumulado son 19,520 pounds, una diferencia de 3,520 pounds.
2% del coste directo
£16,000
2% del total acumulado
£19,520
5 / 5

Filas que pertenecen a un tercero

La plantilla de un país a menudo incluye filas destinadas a varias partes. Una fila para el riesgo de desarrollo del diseño es una partida en el plan de costes del cliente, ya que el diseño es responsabilidad del cliente. El IVA no forma parte del importe del contrato en absoluto: se añade a cada factura. En su oferta, conserve las filas que correspondan a sus costes y elimine el resto.

Ejemplo. Ponga a prueba cada fila con una pregunta: ¿el presupuesto de quién protege esto? Si la respuesta no es su empresa, no corresponde incluirlo en su precio.

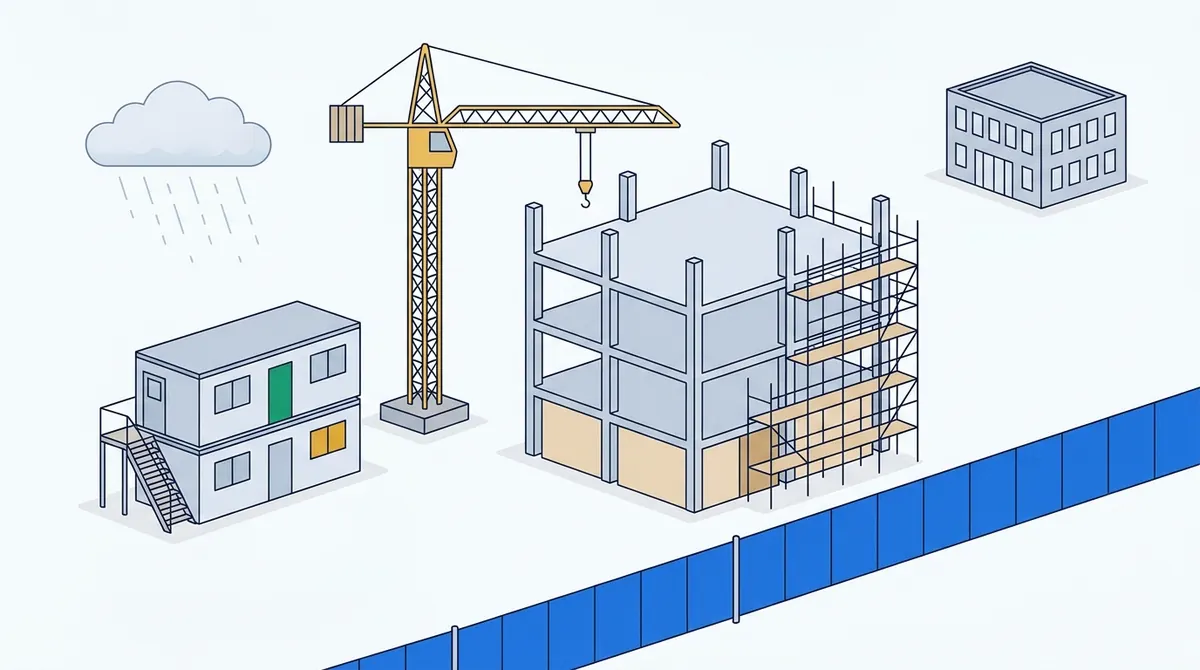
Dónde se ubica cada nivel en una obra

Toque un punto numerado. Cada uno muestra qué paga ese nivel y en qué fila de la oferta se convierte.

Una obra en construcción ilustrada: casetas de obra, una grúa torre, una valla azul de cerramiento, una estructura de hormigón con andamios, la sede central a lo lejos y una nube de lluvia.
  1. La oficina de la dirección de obra y las casetas de servicios existen mientras dure la obra. Su coste depende del programa de trabajo.

    Dónde está en tu presupuestoCostes indirectos de obra, como parte de un coste semanal multiplicado por el número de semanas.
  2. La grúa se alquila por semanas, independientemente de lo que eleve. Sirve a todos los oficios de la obra, por lo que no puede imputarse a una sola partida del presupuesto.

    Dónde está en tu presupuestoCostes indirectos de obra: maquinaria que presta servicio a toda la obra.
  3. El vallado, los andamios y las obras provisionales garantizan la seguridad y protección de la obra. Son necesarios para el proyecto en conjunto, no para una unidad de obra concreta.

    Dónde está en tu presupuestoCostes indirectos de obra: instalaciones y obras provisionales.
  4. La contabilidad, los estimadores, la directiva y el alquiler de la oficina se pagan exista o no esta obra. Cada proyecto asume una parte proporcional.

    Dónde está en tu presupuestoGastos generales de empresa: un porcentaje con una base explícita.
  5. El hormigón, la fábrica de bloques, los acabados y las instalaciones son la obra permanente medida. Esto es lo que valoran las partidas del presupuesto.

    Dónde está en tu presupuestoCoste directo: la suma de las partidas valoradas de la medición.
  6. Las condiciones meteorológicas, el terreno y la entrega tardía de información pueden suponer costes, y nadie puede anticipar cuál de ellos se materializará. El riesgo es una partida prevista deliberadamente para ello.

    Dónde está en tu presupuestoRiesgo: la última fila, sobre una base especificada. El beneficio se sitúa a su lado: no tiene presencia física en la obra, es el margen sobrante para la empresa.

Compruébalo tú mismo

Pregunta 1 de 4

El coste directo es de £600,000. Los costes indirectos de obra son una suma fija de £72,000. Gastos generales de empresa del 5% y beneficio del 5%, cada uno sobre el coste directo. Riesgo del 2% del total acumulado tras esos cuatro conceptos. ¿Cuál es el importe de la oferta, antes de IVA?

Total acumulado antes del riesgo: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Riesgo 2% = 14,640. Oferta: £746,640.
Pregunta 2 de 4

El programa de trabajo se amplía en cinco semanas. ¿Qué forma de valorar los costes indirectos de obra reacciona a este cambio?

  • Cinco semanas más significan cinco semanas más de casetas, grúa y equipo de obra. La suma evoluciona con la planificación.

  • El coste directo no cambia cuando varía la planificación, por lo que el porcentaje se mantiene inalterado mientras el coste real aumenta.

  • Son fijos en la oferta, no en la realidad. Por eso se valoran a partir de un programa de trabajo que se pueda defender.

Pregunta 3 de 4

¿Cuál de estos conceptos pertenece a los gastos generales de empresa y no a los costes indirectos de obra?

  • La grúa sirve únicamente a esta obra y evoluciona con su planificación. Es un coste indirecto de obra.

  • Pagado por causa de esta obra y durante su duración. Un preliminar.

  • Existe independientemente de las obras en ejecución, por lo que cada obra asume una parte como gastos generales.

  • Es un material medido: coste directo, incluido en un precio unitario.

Pregunta 4 de 4

La plantilla del Reino Unido tiene una fila de 'VAT 20%' y el formulario de licitación de tu empresa indica 'ex-VAT'. ¿Qué haces con la fila?

  • El IVA no es tu ingreso ni tu riesgo. Se recauda para la hacienda pública, por lo que no forma parte del precio.

  • El importe del contrato se indica sin IVA y el IVA se repercute en cada pago.

  • La posición no lo arregla. La fila queda fuera del importe de la oferta independientemente de dónde se coloque.