


































直接工事費はまだ価格ではない
直接工事費とは、計測した工事を施工するのにかかる費用のことで、労務、材料、機械、下請業者が含まれます。入札では、現場を運営する費用、会社を維持する費用、リスクを負う費用も支払う必要があり、さらに利益を残す必要があります。これらは直接工事費の上に、順番に加えられる層です。
- 1 直接工事費
- 2 共通仮設費
- 3 現場管理費
- 4 利益
- 5 リスク
- 6 入札額
課題2の前に学ぶ理論 · 10分
入札総額を組み立てる
直接工事費とは、計測した工事を施工するのにかかる費用のことで、労務、材料、機械、下請業者が含まれます。入札では、現場を運営する費用、会社を維持する費用、リスクを負う費用も支払う必要があり、さらに利益を残す必要があります。これらは直接工事費の上に、順番に加えられる層です。
共通仮設費は、どの内訳行にも属さない現場全体の費用です。現場管理、事務所コンテナ、仮囲い、クレーン、アクセス足場、保険などが含まれます。これらは工程に沿って発生するため、最も誠実な積算方法は工程から求めることです。すなわち、週数に週あたりの費用を掛けます。直接工事費に対する割合は、仮の数字にすぎません。
現場管理費は、受注件数にかかわらず本社の費用を賄います。利益は会社が得る収益です。どちらも通常は割合で示されますが、その割合が何に対して掛けられるのかを示さなければ、意味を持ちません。直接工事費だけなのか、直接工事費に共通仮設費を加えたものなのか、それとも累計なのか。基礎を一つ選び、それを明記してください。
リスク費用は、行ごとに積算できない問題の発生に備えるものです。これが最後の行で、累計に対して掛けられる場合、その上にあるすべての費用、自社の現場管理費や利益まで守ることになります。直接工事費だけを基礎にすれば、金額は小さくなります。会社によってやり方は異なります。大事なのは、基礎を明記し、どの入札でも同じにすることです。
国ごとのテンプレートには、複数の当事者向けの行が含まれていることがよくあります。設計開発リスクの行は、発注者のコスト計画における見込額です。設計は発注者が保有しているからです。VAT は契約金額にはまったく含まれません。各請求書に加算されるものです。あなたの入札では、自社の費用である行を残し、それ以外は削除してください。
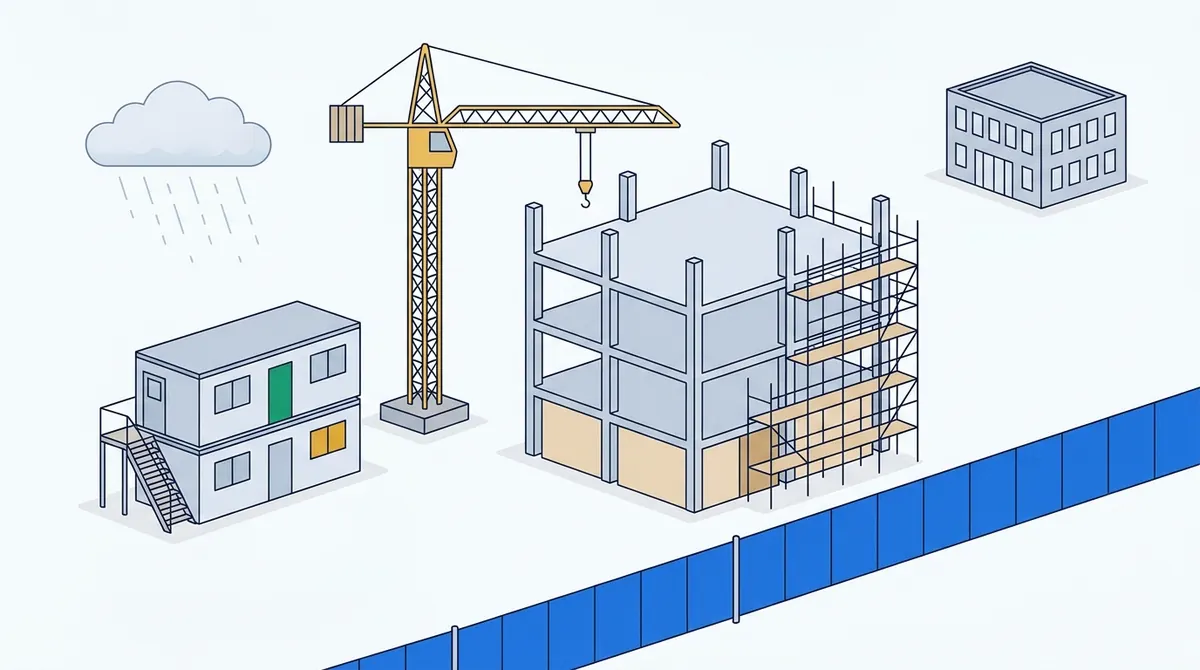
番号の付いた点をタップしてください。それぞれ、その層が何に対する費用か、そして入札のどの行になるかを示します。

現場監督の事務所と福利厚生のコンテナは、工事が続く限り存在します。その費用は工程によって決まります。
クレーンは、何を吊り上げるかにかかわらず週単位で借ります。現場のすべての職種に使われるため、一つの内訳行に計上することはできません。
仮囲い、足場、仮設工事は、現場を安全で防犯上も確かなものにします。それらは一つの作業項目のためではなく、工事全体のために必要です。
経理、積算担当者、役員、事務所の賃料は、この工事があってもなくても支払われます。各工事がその一部を負担します。
コンクリート、ブロック工事、仕上げ、設備は、計測された恒久工事です。内訳の行がまさにこれを積算しています。
天候、地盤条件、遅れた情報は費用を生じさせることがあります。どれが起こるかは誰にも事前には分かりません。リスクは、そのために意図的に確保する見込額です。
五週間増えれば、事務所コンテナ、クレーン、現場チームも五週間分増えます。金額は工程に従います。
工程が変わっても直接工事費は変わらないため、割合は動かず、実際の費用だけが増えます。
共通仮設費は実際の工事ではなく、入札の中で固定されます。だからこそ、説明できる工程に基づいて積算するのです。
クレーンはこの工事だけに使われ、その工程に沿って稼働します。これは共通仮設費です。
この工事のために、その期間支払われます。共通仮設費です。
どの工事が動いていようと存在するため、各工事は現場管理費として一部を負担します。
これは計測された材料です。直接工事費であり、内訳の単価に含まれます。
VAT はあなたの収入でもリスクでもありません。税務当局のために徴収されるものなので、価格の一部ではありません。
契約金額は VAT 別で示され、VAT は各支払に対して課されます。
位置によって性質は変わりません。どこにあっても、この行は入札総額の外にあります。