OpenConstruction Academy
Iniciar sesión / Registrarse
ES-MX

Teoría antes de la tarea 2 · 10 min

Del costo directo al importe de la oferta

Construir el importe de la oferta

Después de esta lección podrás

  1. Nombra las capas entre el costo directo y el importe de la oferta, y di para qué paga cada una.
  2. Indica la base de cada porcentaje y observa cómo la base cambia el importe.
  3. Quita de una plantilla las filas que pertenecen al presupuesto de otra persona.
1 / 5

El costo directo todavía no es un precio

El costo directo es lo que cuesta construir el trabajo medido: mano de obra, materiales, equipo y subcontratistas. Una oferta también debe pagar la operación de la obra, mantener a la empresa en marcha y cargar con el riesgo, y debe dejar una utilidad. Estas son capas que se suman al costo directo, una tras otra.

Ejemplo. En este ejemplo los preliminares son una suma fija, los gastos generales son 6% y la utilidad 4% del costo directo, y el riesgo es 2% de todo lo anterior. Un costo directo de £800,000 se convierte en una oferta de 995,520 libras.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Costo directo
  • 2 Preliminares
  • 3 Gastos generales
  • 4 Utilidad
  • 5 Riesgo
  • 6 Oferta
2 / 5

Preliminares: el costo del tiempo

Los preliminares son costos de toda la obra que no pertenecen a una sola partida: dirección de obra, casetas, cercado, grúa, andamio de acceso, seguros. Corren con el programa, así que la forma honesta de presupuestarlos es con el programa: semanas por costo semanal. Un porcentaje del costo directo es solo un marcador de posición.

Ejemplo. Costo semanal £2,200 + £600 + £1,400 = 4,200 libras. En 40 semanas son 168,000 libras como suma fija. Si el programa crece 5 semanas, una suma fija construida así sube 21,000 libras. Un porcentaje del costo directo no se movería en absoluto.
£2,200£600£1,400
  • Equipo de obra por semana £2,200
  • Casetas y servicios por semana £600
  • Grúa por semana £1,400
3 / 5

Gastos generales y utilidad: ¿porcentaje de qué?

Los gastos generales pagan la oficina central, sin importar cuántas obras haya. La utilidad es lo que gana la empresa. Ambos suelen ser porcentajes, y un porcentaje no significa nada hasta que dices de qué se toma: solo el costo directo, el costo directo más preliminares, o un total acumulado. Elige una base y dila.

Ejemplo. El mismo 8% da 64,000 libras sobre el costo directo y 71,680 libras sobre el costo directo más preliminares. La elección de la base mueve la oferta 7,680 libras, y el porcentaje nunca cambió.
8% del costo directo
£64,000
8% del costo directo más preliminares
£71,680
4 / 5

Riesgo: dónde está en la pila

Una provisión de riesgo cubre lo que podría salir mal y que no se puede presupuestar partida por partida. Si es la última fila y se toma del total acumulado, protege todo lo que está encima, incluidos tus propios gastos generales y utilidad. Tomada solo del costo directo, es menor. Las empresas difieren; lo que importa es que la base esté declarada y sea la misma en cada oferta.

Ejemplo. 2% del costo directo son 16,000 libras. 2% del total acumulado son 19,520 libras, una diferencia de 3,520 libras.
2% del costo directo
£16,000
2% del total acumulado
£19,520
5 / 5

Filas que pertenecen a otra persona

Una plantilla de un país suele traer filas para varias partes. Una fila de riesgo de desarrollo de diseño es una provisión en el presupuesto del cliente, porque el cliente es dueño del diseño. El IVA no forma parte del importe de un contrato: se agrega a cada factura. En tu oferta, conserva las filas que son tus costos y elimina el resto.

Ejemplo. Prueba cada fila con una pregunta: ¿el presupuesto de quién protege esto? Si la respuesta no es tu empresa, no pertenece a tu precio.

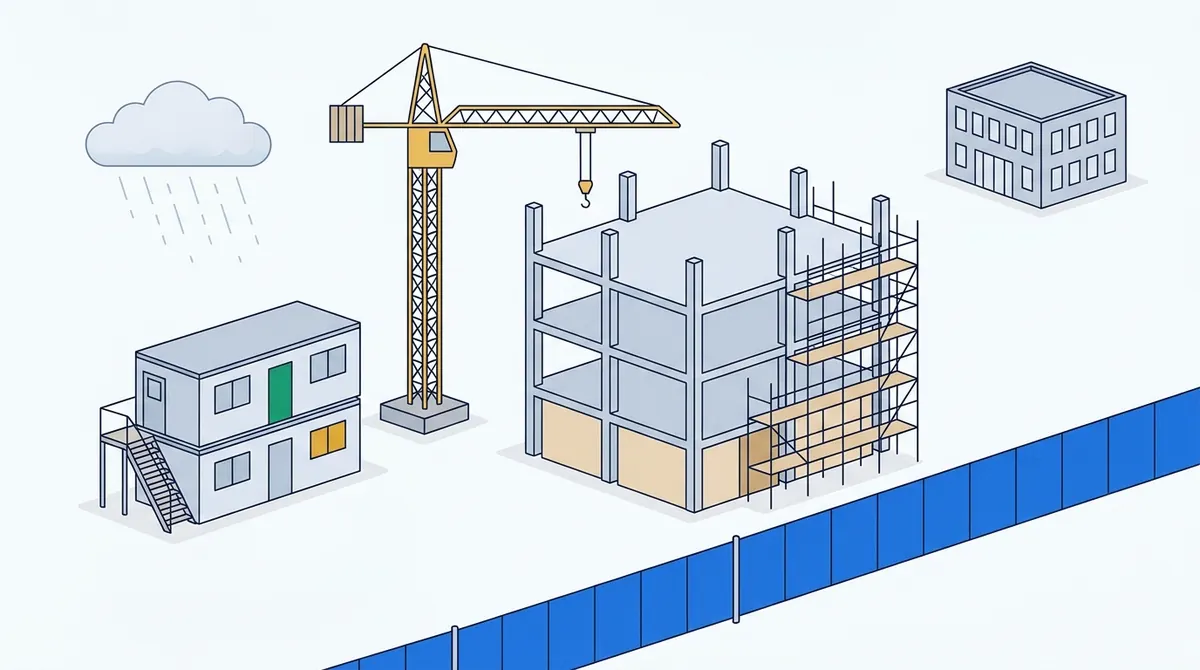
Dónde vive cada capa en una obra

Toca un punto numerado. Cada uno muestra para qué paga la capa y en qué fila de la oferta se convierte.

Una obra ilustrada: casetas de obra, una grúa torre, una valla azul de cercado, una estructura de concreto con andamio, un edificio lejano de oficina central y una nube de lluvia.
  1. La oficina del director de obra y las casetas de servicios existen mientras dure la obra. Su costo depende del programa.

    Dónde está en tu presupuestoPreliminares, como parte de un costo semanal por el número de semanas.
  2. La grúa se renta por semana, sin importar lo que levante. Sirve a todos los oficios de la obra, así que no se puede cargar a una sola partida.

    Dónde está en tu presupuestoPreliminares: equipo que sirve a toda la obra.
  3. El cercado, el andamio y las obras temporales dan seguridad y resguardo a la obra. Se necesitan para la obra, no para una sola partida de trabajo.

    Dónde está en tu presupuestoPreliminares: obras temporales.
  4. Contabilidad, estimadores, directores y el arrendamiento de la oficina se pagan exista o no esta obra. Cada obra lleva una parte.

    Dónde está en tu presupuestoGastos generales: un porcentaje, con base declarada.
  5. El concreto, la mampostería, los acabados y las instalaciones son la obra permanente medida. Esto es lo que cuantifican las partidas del catálogo.

    Dónde está en tu presupuestoCosto directo: la suma de las partidas cuantificadas del catálogo.
  6. El clima, las condiciones del terreno y la información tardía pueden costar dinero, y nadie puede decir de antemano cuál ocurrirá. El riesgo es una provisión deliberada para eso.

    Dónde está en tu presupuestoRiesgo: la última fila, sobre una base declarada. La utilidad va junto a él: no tiene lugar en la obra, es lo que queda para la empresa.

Compruébalo tú mismo

Pregunta 1 de 4

El costo directo es £600,000. Los preliminares son una suma fija de £72,000. Gastos generales 5 % y utilidad 5 %, cada uno del costo directo. Riesgo 2 % del total acumulado después de esos cuatro. ¿Cuál es el importe de la oferta, sin IVA?

Total acumulado antes del riesgo: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Riesgo 2 % = 14,640. Oferta: £746,640.
Pregunta 2 de 4

El programa crece cinco semanas. ¿Qué forma de presupuestar los preliminares reacciona?

  • Cinco semanas más significan cinco semanas más de casetas, grúa y equipo de obra. La suma sigue al programa.

  • El costo directo no cambia cuando cambia el programa, así que el porcentaje se queda igual mientras el costo real sube.

  • Se fijan en la oferta, no en la vida real. Por eso se presupuestan a partir de un programa que puedas defender.

Pregunta 3 de 4

¿Cuál de estos pertenece a gastos generales, no a preliminares?

  • Una grúa sirve solo a esta obra y corre con su programa. Eso es un preliminar.

  • Se paga por esta obra y durante su duración. Un preliminar.

  • Existe sin importar qué obras estén en marcha, así que cada obra toma una parte como gasto general.

  • Es un material medido: costo directo, dentro de una tarifa del catálogo.

Pregunta 4 de 4

La plantilla del Reino Unido tiene una fila «VAT 20%» y el formulario de tu empresa dice «sin IVA». ¿Qué haces con la fila?

  • El IVA no es tu ingreso ni tu riesgo. Se cobra para la autoridad fiscal, así que no forma parte del precio.

  • El importe del contrato se declara sin IVA y el IVA se cobra en cada pago.

  • La posición no la fija. La fila queda fuera de un importe de oferta dondequiera que esté.