OpenConstruction Academy
Iniciar sessão / Registar
PT

Teoria antes da tarefa 2 · 10 min

Do custo direto ao preço do concurso

Construir o preço do concurso

Depois desta aula, é capaz de

  1. Identificar as camadas entre o custo direto e o preço do concurso, e indicar o que cada uma paga.
  2. Indicar a base de cada percentagem e ver como a base altera o valor final.
  3. Remover linhas de um modelo que pertençam ao orçamento de outra entidade.
1 / 5

O custo direto ainda não é um preço

O custo direto é o custo dos trabalhos medidos para construir: mão de obra, materiais, equipamento e subempreiteiros. Uma proposta tem também de pagar a gestão da obra, a manutenção da empresa e a cobertura de risco, devendo ainda gerar lucro. Estas são camadas adicionadas ao custo direto, uma após a outra.

Exemplo. Neste exemplo, os encargos de estaleiro são uma quantia fixa, os encargos gerais são 6% e o lucro 4% do custo direto, e o risco é 2% sobre o acumulado anterior. Um custo direto de £800,000 resulta numa proposta de 995,520 libras.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Custo direto
  • 2 Encargos preliminares
  • 3 Encargos gerais
  • 4 Lucro
  • 5 Risco
  • 6 Proposta
2 / 5

Encargos de estaleiro: o custo do tempo

Os encargos de estaleiro são custos globais da obra que não pertencem a um artigo específico do mapa de quantidades: direção de obra, instalações sociais, vedações, grua, andaimes de acesso, seguros. Estão associados ao plano de trabalhos, pelo que a forma rigorosa de os orçamentar é a partir desse mesmo plano: semanas multiplicadas pelo custo semanal. Uma percentagem do custo direto é apenas um valor indicativo.

Exemplo. Custo semanal de £2,200 + £600 + £1,400 = 4,200 libras. Ao longo de 40 semanas, representa 168,000 libras como quantia fixa. Se o plano de trabalhos aumentar 5 semanas, a quantia fixa calculada deste modo sobe 21,000 libras. Uma percentagem do custo direto não se alteraria.
£2,200£600£1,400
  • Equipa de obra por semana £2,200
  • Instalações de estaleiro por semana £600
  • Grua por semana £1,400
3 / 5

Encargos gerais e lucro: percentagem sobre quê?

Os encargos gerais financiam a sede da empresa, independentemente do número de obras. O lucro é o ganho da empresa. Ambos são normalmente percentagens, e uma percentagem não significa nada até definir sobre o que incide: apenas o custo direto, custo direto mais encargos de estaleiro, ou o total acumulado. Escolha uma base e especifique-a.

Exemplo. Os mesmos 8% resultam em 64,000 libras sobre o custo direto e 71,680 libras sobre o custo direto mais encargos de estaleiro. A escolha da base altera o valor da proposta em 7,680 libras, sem que a percentagem tenha mudado.
8% do custo direto
£64,000
8% do custo direto mais encargos de estaleiro
£71,680
4 / 5

Risco: a sua posição na estrutura

A verba de risco cobre imprevistos que não podem ser orçamentados artigo a artigo. Se for a última linha e incidir sobre o total acumulado, protege tudo o que está acima, incluindo os encargos gerais e o lucro. Se incidir apenas sobre o custo direto, será menor. Cada empresa tem a sua prática; o importante é que a base seja declarada e idêntica para todas as propostas.

Exemplo. 2% do custo direto é 16,000 libras. 2% do total acumulado é 19,520 libras, uma diferença de 3,520 libras.
2% do custo direto
£16,000
2% do total acumulado
£19,520
5 / 5

Linhas que pertencem a terceiros

Um modelo de orçamentação nacional inclui frequentemente linhas destinadas a diferentes partes. A linha de risco de desenvolvimento do projeto é uma verba no plano de custos do dono de obra, pois a responsabilidade do projeto é dele. O IVA não faz de todo parte do valor do contrato: é adicionado a cada fatura. Na sua proposta, mantenha apenas as linhas que representam custos seus e elimine o resto.

Exemplo. Teste cada linha com uma pergunta: o orçamento de quem é que isto protege? Se a resposta não for a sua empresa, a linha não pertence ao seu preço.

Onde se situa cada camada em estaleiro

Toque num ponto numerado. Cada um mostra o que a camada paga e em que linha da proposta se transforma.

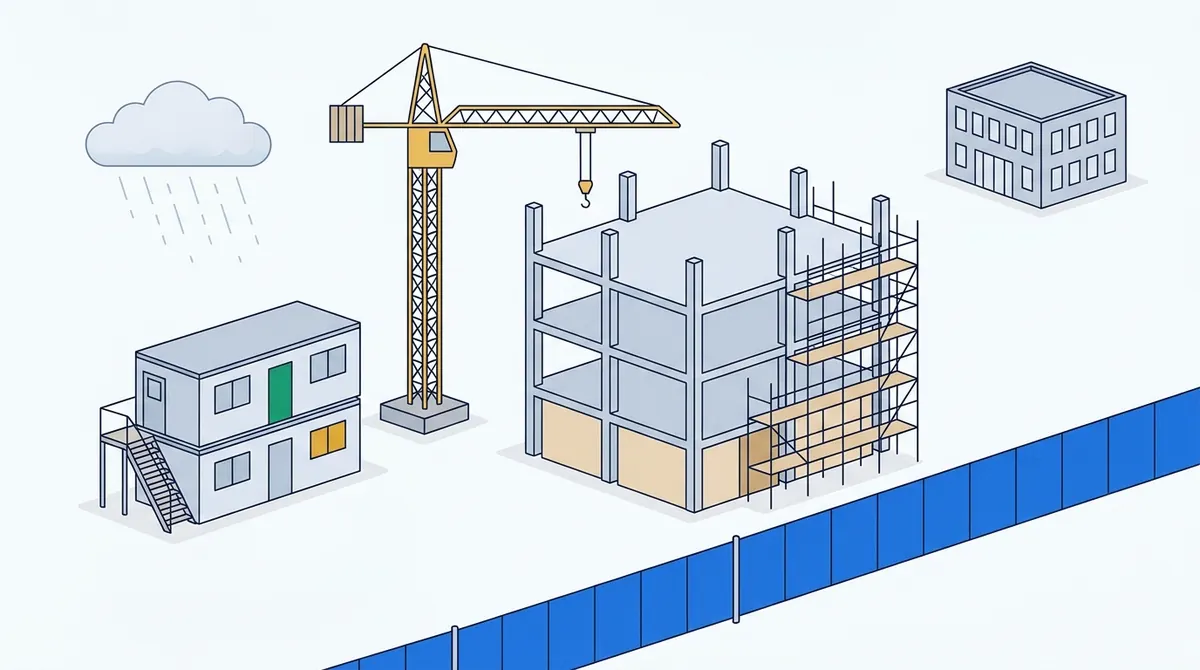
Um estaleiro de construção ilustrado: instalações de estaleiro, uma grua de torre, uma vedação azul, uma estrutura de betão com andaimes, o edifício da sede ao fundo e uma nuvem de chuva.
  1. O escritório da direção de obra e os balneários/refeitórios existem durante o tempo em que a obra decorre. O seu custo depende do plano de trabalhos.

    Onde fica no seu orçamentoEncargos de estaleiro, como parte de um custo semanal multiplicado pelo número de semanas.
  2. A grua é alugada à semana, independentemente do que eleva. Serve todas as especialidades no estaleiro, pelo que não pode ser debitada a uma única linha do mapa.

    Onde fica no seu orçamentoEncargos de estaleiro: equipamento que serve toda a obra.
  3. Vedações, andaimes e trabalhos provisórios garantem a segurança e proteção do estaleiro. São necessários para a obra no seu todo, não para um artigo isolado.

    Onde fica no seu orçamentoEncargos de estaleiro: trabalhos provisórios.
  4. Contabilidade, orçamentistas, administração e renda dos escritórios são pagos quer esta obra exista ou não. Cada obra suporta uma quota-parte.

    Onde fica no seu orçamentoEncargos gerais: uma percentagem, com uma base declarada.
  5. Betão, alvenaria, acabamentos e instalações técnicas constituem a obra definitiva medição. É isto que os artigos do mapa de quantidades orçamentam.

    Onde fica no seu orçamentoCusto direto: a soma dos artigos orçamentados do mapa de quantidades.
  6. Meteorologia, condições do terreno e atrasos na informação podem custar dinheiro, e ninguém pode prever qual ocorrerá. O risco é uma verba intencional para essa eventualidade.

    Onde fica no seu orçamentoRisco: a última linha, sobre uma base declarada. O lucro fica ao lado: não tem lugar no estaleiro, é o que resta para a empresa.

Teste-se

Pergunta 1 de 4

O custo direto é de £600,000. Os encargos de estaleiro são uma quantia fixa de £72,000. Encargos gerais 5% e lucro 5%, cada um sobre o custo direto. Risco 2% do total acumulado após estes quatro. Qual é o valor da proposta, antes do IVA?

Total acumulado antes do risco: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Risco 2% = 14,640. Proposta: £746,640.
Pergunta 2 de 4

O plano de trabalhos aumenta cinco semanas. Qual a forma de orçamentar os encargos de estaleiro que reage a esta alteração?

  • Mais cinco semanas significam mais cinco semanas de instalações de estaleiro, grua e equipa de obra. A quantia acompanha o plano de trabalhos.

  • O custo direto não muda quando o plano de trabalhos se altera, pelo que a percentagem permanece igual enquanto o custo real sobe.

  • São fixados na proposta, não na realidade. É por isso que são orçamentados a partir de um plano de trabalhos justificável.

Pergunta 3 de 4

Qual destes elementos pertence aos encargos gerais, e não aos encargos de estaleiro?

  • Uma grua serve apenas esta obra e acompanha o seu plano de trabalhos. Trata-se de um encargo de estaleiro.

  • Pago devido a esta obra e durante a sua duração. Um custo de estaleiro.

  • Existe independentemente das obras a decorrer, pelo que cada obra assume uma quota-parte como custos gerais.

  • Trata-se de um material medido: custo direto, incluído no preço unitário.

Pergunta 4 de 4

O modelo do Reino Unido tem uma linha de 'IVA 20%' e o formulário de proposta da sua empresa indica 's/ IVA'. O que faz com essa linha?

  • O IVA não é receita nem risco para si. É cobrado para a autoridade tributária, pelo que não faz parte do preço.

  • O valor do contrato é apresentado sem IVA e o IVA é cobrado sobre cada pagamento.

  • A posição não resolve o problema. A linha fica fora do preço da proposta independentemente de onde esteja.