OpenConstruction Academy
साइन इन / रजिस्टर करें
HI

टास्क 2 से पहले सिद्धांत · 10 मिनट

प्रत्यक्ष लागत से निविदा राशि तक

निविदा राशि बनाइए

इस लेक्चर के बाद आप कर सकेंगे

  1. प्रत्यक्ष लागत और निविदा राशि के बीच की परतों के नाम बताइए, और बताइए कि हर परत किसके लिए भुगतान करती है।
  2. हर प्रतिशत का आधार बताइए, और देखिए कि आधार बदलने से राशि कैसे बदलती है।
  3. किसी टेम्पलेट से वे पंक्तियाँ हटाइए जो किसी और के बजट की हैं।
1 / 5

प्रत्यक्ष लागत अभी कीमत नहीं है

प्रत्यक्ष लागत वह है जो मापे गए काम को बनाने में लगती है: श्रम, सामग्री, मशीनरी और उप-ठेकेदार। निविदा को स्थल चलाने, फ़र्म को चालू रखने और जोखिम उठाने का खर्च भी देना होता है, और उसमें लाभ भी छोड़ना होता है। ये प्रत्यक्ष लागत के ऊपर, एक के बाद एक जुड़ने वाली परतें हैं।

उदाहरण. इस उदाहरण में प्रारंभिक व्यय एक निश्चित राशि है, ओवरहेड प्रत्यक्ष लागत का 6% है और लाभ 4%, और जोखिम उसके ऊपर की हर चीज़ का 2% है। £800,000 की प्रत्यक्ष लागत 995,520 पाउंड की निविदा बन जाती है।
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 प्रत्यक्ष लागत
  • 2 प्रारंभिक व्यय
  • 3 ओवरहेड
  • 4 लाभ
  • 5 जोखिम
  • 6 निविदा
2 / 5

प्रारंभिक व्यय: समय की लागत

प्रारंभिक व्यय पूरे स्थल की लागतें हैं जो किसी एक मात्रा-सूची पंक्ति की नहीं होतीं: स्थल प्रबंधन, केबिन, हॉर्डिंग, क्रेन, पहुँच के लिए स्कैफ़ोल्ड, बीमा। ये कार्यक्रम के साथ चलते हैं, इसलिए इनकी ईमानदार कीमत कार्यक्रम से निकलती है: सप्ताह गुणा साप्ताहिक लागत। प्रत्यक्ष लागत का प्रतिशत केवल एक अस्थायी अनुमान है।

उदाहरण. साप्ताहिक लागत £2,200 + £600 + £1,400 = 4,200 पाउंड। 40 सप्ताह में यह 168,000 पाउंड की निश्चित राशि है। अगर कार्यक्रम 5 सप्ताह बढ़ जाए, तो इस तरह बनी निश्चित राशि 21,000 पाउंड बढ़ जाती है। प्रत्यक्ष लागत के प्रतिशत से तो बिलकुल भी नहीं बदलती।
£2,200£600£1,400
  • प्रति सप्ताह स्थल टीम £2,200
  • प्रति सप्ताह केबिन और कल्याण सुविधाएँ £600
  • प्रति सप्ताह क्रेन £1,400
3 / 5

ओवरहेड और लाभ: किसका प्रतिशत?

ओवरहेड मुख्य कार्यालय का खर्च उठाता है, चाहे कितने भी काम हों। लाभ वह है जो फ़र्म कमाती है। दोनों आम तौर पर प्रतिशत होते हैं, और प्रतिशत तब तक कुछ नहीं कहता जब तक आप यह न बताएँ कि वह किस पर लगा है: केवल प्रत्यक्ष लागत, प्रत्यक्ष लागत और प्रारंभिक व्यय, या चलता हुआ कुल। एक आधार चुनिए और उसे बताइए।

उदाहरण. वही 8% प्रत्यक्ष लागत पर 64,000 पाउंड देता है और प्रत्यक्ष लागत + प्रारंभिक व्यय पर 71,680 पाउंड। आधार के चुनाव से निविदा 7,680 पाउंड खिसक जाती है, और प्रतिशत कभी नहीं बदला।
प्रत्यक्ष लागत का 8%
£64,000
प्रत्यक्ष लागत और प्रारंभिक व्यय का 8%
£71,680
4 / 5

जोखिम: ढेर में इसकी जगह

जोखिम का प्रावधान उन बातों को कवर करता है जो गलत हो सकती हैं और जिनकी पंक्ति-दर-पंक्ति कीमत नहीं निकाली जा सकती। अगर यह आखिरी पंक्ति है और चलते कुल पर लिया जाता है, तो यह उसके ऊपर की हर चीज़ की रक्षा करता है, जिसमें आपका अपना ओवरहेड और लाभ भी शामिल है। केवल प्रत्यक्ष लागत पर लिया जाए तो यह छोटा होता है। फ़र्में अलग-अलग तरीके अपनाती हैं; ज़रूरी यह है कि आधार बताया गया हो और हर बोली में एक जैसा हो।

उदाहरण. प्रत्यक्ष लागत का 2% 16,000 पाउंड है। चलते कुल का 2% 19,520 पाउंड है, यानी 3,520 पाउंड का अंतर।
प्रत्यक्ष लागत का 2%
£16,000
चलते कुल का 2%
£19,520
5 / 5

दूसरों के हिस्से की पंक्तियाँ

किसी देश का टेम्पलेट अक्सर कई पक्षों की पंक्तियाँ साथ लिए चलता है। डिज़ाइन विकास जोखिम की पंक्ति ग्राहक की लागत योजना में एक प्रावधान है, क्योंकि डिज़ाइन ग्राहक का है। VAT अनुबंध राशि का हिस्सा बिलकुल नहीं है: यह हर इनवॉइस में जुड़ता है। अपनी निविदा में वे पंक्तियाँ रखिए जो आपकी लागत हैं, और बाकी हटा दीजिए।

उदाहरण. हर पंक्ति को एक सवाल से जाँचिए: यह किसके बजट की रक्षा करती है? अगर जवाब आपकी फ़र्म नहीं है, तो वह आपकी कीमत में नहीं होनी चाहिए।

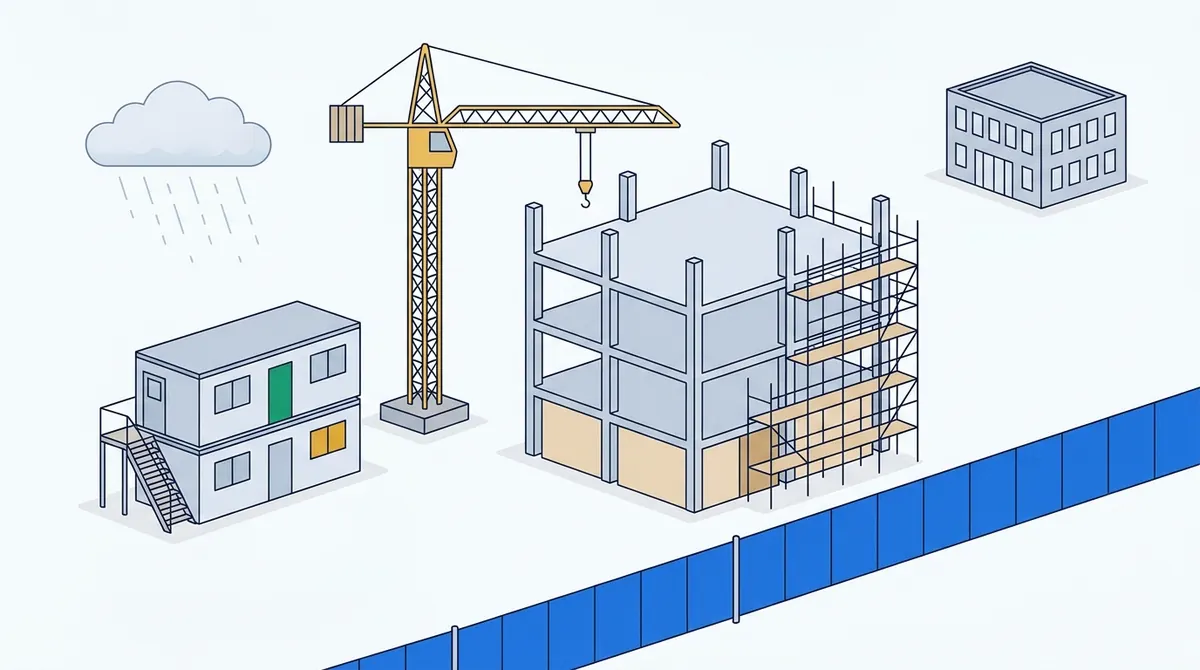
स्थल पर हर परत कहाँ रहती है

किसी नंबर वाले बिंदु को टैप कीजिए। हर बिंदु दिखाता है कि वह परत किसके लिए भुगतान करती है और निविदा की कौन-सी पंक्ति बनती है।

एक चित्रित निर्माण स्थल: स्थल केबिन, एक टावर क्रेन, नीली हॉर्डिंग बाड़, स्कैफ़ोल्डिंग वाला कंक्रीट फ़्रेम, दूर एक मुख्य कार्यालय भवन और एक बारिश का बादल।
  1. साइट मैनेजर का दफ़्तर और कल्याण केबिन तब तक रहते हैं जब तक काम चलता है। उनकी लागत कार्यक्रम पर निर्भर है।

    आपके एस्टीमेट में यह कहाँ आता हैप्रारंभिक व्यय, साप्ताहिक लागत गुणा सप्ताहों की संख्या के हिस्से के रूप में।
  2. क्रेन सप्ताह के हिसाब से किराये पर ली जाती है, चाहे वह कुछ भी उठाए। वह स्थल की हर ट्रेड की सेवा करती है, इसलिए उसे एक मात्रा-सूची पंक्ति पर नहीं डाला जा सकता।

    आपके एस्टीमेट में यह कहाँ आता हैप्रारंभिक व्यय: वह मशीनरी जो पूरे काम की सेवा करती है।
  3. हॉर्डिंग, स्कैफ़ोल्ड और अस्थायी कार्य स्थल को सुरक्षित और सुरक्षित बनाते हैं। ये पूरे काम के लिए चाहिए, किसी एक काम की मद के लिए नहीं।

    आपके एस्टीमेट में यह कहाँ आता हैप्रारंभिक व्यय: अस्थायी कार्य।
  4. लेखा, अनुमानक, निदेशक और दफ़्तर का किराया इस काम के होने या न होने पर भी दिया जाता है। हर काम उसका एक हिस्सा उठाता है।

    आपके एस्टीमेट में यह कहाँ आता हैओवरहेड: एक प्रतिशत, बताए गए आधार के साथ।
  5. कंक्रीट, ब्लॉकवर्क, फ़िनिश और सेवाएँ वह मापा गया स्थायी काम हैं। मात्रा-सूची की पंक्तियाँ यही कीमत तय करती हैं।

    आपके एस्टीमेट में यह कहाँ आता हैप्रत्यक्ष लागत: कीमत वाली मात्रा-सूची पंक्तियों का योग।
  6. मौसम, ज़मीन की स्थिति और देर से मिली जानकारी पैसे खर्च करा सकती हैं, और कोई पहले से नहीं बता सकता कि कौन-सी होगी। जोखिम उसके लिए जानबूझकर रखा गया प्रावधान है।

    आपके एस्टीमेट में यह कहाँ आता हैजोखिम: बताए गए आधार पर आखिरी पंक्ति। उसके साथ लाभ रहता है: उसकी स्थल पर कोई जगह नहीं, वह फ़र्म के लिए बचा हुआ हिस्सा है।

खुद को जाँचें

प्रश्न 1 / 4

प्रत्यक्ष लागत £600,000 है। प्रारंभिक व्यय निश्चित £72,000 है। ओवरहेड 5% और लाभ 5%, दोनों प्रत्यक्ष लागत के। उन चारों के बाद के चलते कुल का जोखिम 2% है। VAT से पहले निविदा राशि क्या है?

जोखिम से पहले चलता कुल: 600,000 + 72,000 + 30,000 + 30,000 = 732,000। जोखिम 2% = 14,640। निविदा: £746,640।
प्रश्न 2 / 4

कार्यक्रम पाँच सप्ताह बढ़ जाता है। प्रारंभिक व्यय की कीमत तय करने का कौन-सा तरीका प्रतिक्रिया देता है?

  • पाँच और सप्ताह का मतलब है केबिन, क्रेन और स्थल टीम के पाँच और सप्ताह। राशि कार्यक्रम के साथ चलती है।

  • कार्यक्रम बदलने पर प्रत्यक्ष लागत नहीं बदलती, इसलिए प्रतिशत जस का तस रहता है, जबकि असली लागत बढ़ती है।

  • वे निविदा में तय होते हैं, वास्तविक काम में नहीं। इसीलिए उन्हें उस कार्यक्रम से कीमत दी जाती है जिसका आप बचाव कर सकें।

प्रश्न 3 / 4

इनमें से कौन-सा ओवरहेड में आता है, प्रारंभिक व्यय में नहीं?

  • क्रेन केवल इसी काम की सेवा करती है और उसके कार्यक्रम के साथ चलती है। वह एक प्रारंभिक व्यय है।

  • इस काम के कारण और इसकी अवधि के लिए भुगतान किया गया। एक प्रिलिमिनरी।

  • यह अस्तित्व में रहता है चाहे कोई भी काम चल रहा हो, इसलिए प्रत्येक काम ओवरहेड के रूप में एक हिस्सा लेता है।

  • वह एक मापी गई सामग्री है: प्रत्यक्ष लागत, बिल दर के भीतर।

प्रश्न 4 / 4

यूके टेम्प्लेट में 'VAT 20%' पंक्ति है और आपकी फर्म का निविदा फॉर्म 'ex-VAT' कहता है। आप पंक्ति के साथ क्या करते हैं?

  • VAT आपकी आय या आपका जोखिम नहीं है। यह कर प्राधिकरण के लिए एकत्र किया जाता है, इसलिए यह मूल्य का हिस्सा नहीं है।

  • अनुबंध राशि ex-VAT के रूप में बताई जाती है और प्रत्येक भुगतान पर VAT लगाया जाता है।

  • स्थिति इसे ठीक नहीं करती है। यह पंक्ति जहाँ भी हो, निविदा राशि के बाहर है।