OpenConstruction Academy
Přihlásit se / Registrace
CS

Teorie před úlohou 2 · 10 min

Od přímých nákladů k nabídkové ceně

Sestavit nabídkovou cenu

Po této přednášce dokážete

  1. Pojmenovat vrstvy mezi přímými náklady a nabídkovou cenou a uvést, co která hradí.
  2. Určit základ pro každá procenta a vidět, jak tento základ mění celkovou částku.
  3. Odstranit ze šablony řádky, které patří do rozpočtu někoho jiného.
1 / 5

Přímé náklady ještě nejsou cenou

Přímé náklady představují to, co stojí realizace výkazem výměr stanovených prací: práce, materiál, stroje a subdodavatelé. Nabídka musí také uhradit provoz staveniště, chod firmy, pokrýt riziko a vytvořit zisk. Jedná se o vrstvy, které se postupně přidávají k přímým nákladům.

Příklad. V tomto příkladu jsou vedlejší rozpočtové náklady pevná částka, správní režie činí 6% a zisk 4% z přímých nákladů a riziko je 2% ze všech položek nad ním. Přímé náklady ve výši £800,000 tak dávají nabídkovou cenu 995,520 liber.
£800,0001+£96,0002+£48,0003+£32,0004+£19,5205£995,5206
  • 1 Přímé náklady
  • 2 Vedlejší a ostatní náklady
  • 3 Režijní náklady
  • 4 Zisk
  • 5 Riziko
  • 6 Nabídka
2 / 5

Vedlejší rozpočtové náklady: cena času

Vedlejší náklady (VRN) jsou celostaveništní náklady, které nepatří k žádné samostatné položce výkazu výměr: vedení stavby, staveništní buňky, oplocení, jeřáb, přístupové lešení, pojištění. Odvíjejí se od harmonogramu, takže nejspolehlivější způsob, jak je ocenit, je podle harmonogramu: počet týdnů vynásobený týdenními náklady. Procento z přímých nákladů je pouze provizorní odhad.

Příklad. Týdenní náklady £2,200 + £600 + £1,400 = 4,200 liber. Za 40 týdnů to činí 168,000 liber jako pevná částka. Pokud se harmonogram prodlouží o 5 týdnů, takto sestavená pevná částka vzroste o 21,000 liber. Procento z přímých nákladů by se vůbec nezměnilo.
£2,200£600£1,400
  • Tým stavby za týden £2,200
  • Buňky a sociální zázemí za týden £600
  • Jeřáb za týden £1,400
3 / 5

Správní režie a zisk: procento z čeho?

Správní režie hradí chod ústředí bez ohledu na počet zakázek. Zisk je to, co firma vydělá. Obojí se obvykle udává v procentech a procento nic neznamená, dokud neuvedete, z čeho se počítá: zda pouze z přímých nákladů, z přímých nákladů zvýšených o VRN, nebo z průběžného součtu. Zvolte jednu základnu a jasně ji uveďte.

Příklad. Stejná výše 8% dává 64,000 liber z přímých nákladů a 71,680 liber z přímých nákladů plus VRN. Volba základny změní nabídkovou cenu o 7,680 liber, přestože se samotné procento vůbec nezměnilo.
8% z přímých nákladů
£64,000
8% z přímých nákladů plus VRN
£71,680
4 / 5

Riziko: kde leží ve skladbě ceny

Riziková přirážka pokrývá rizika, která nelze ocenit položkově. Pokud je na posledním řádku a počítá se z průběžného součtu, chrání vše nad sebou, včetně vaší vlastní správní režie a zisku. Pokud se počítá pouze z přímých nákladů, je nižší. Postupy firem se liší; záleží na tom, aby byla základna jasně uvedena a byla stejná pro každou nabídku.

Příklad. 2% z přímých nákladů činí 16,000 liber. 2% z průběžného součtu činí 19,520 liber, což je rozdíl 3,520 liber.
2% z přímých nákladů
£16,000
2% z průběžného součtu
£19,520
5 / 5

Řádky, které patří někomu jinému

Šablona rozpočtu pro danou zemi často obsahuje řádky pro různé účastníky. Řádek rizika vývoje projektu je rezervou v nákladovém plánu klienta, protože klient odpovídá za projekt. DPH vůbec není součástí smluvní ceny: připočítává se k jednotlivým fakturám. Ve své nabídce ponechte pouze řádky, které představují vaše náklady, a zbytek odstraňte.

Příklad. Otestujte každý řádek jednou otázkou: čí rozpočet tato položka chrání? Pokud odpovědí není vaše firma, do vaší ceny nepatří.

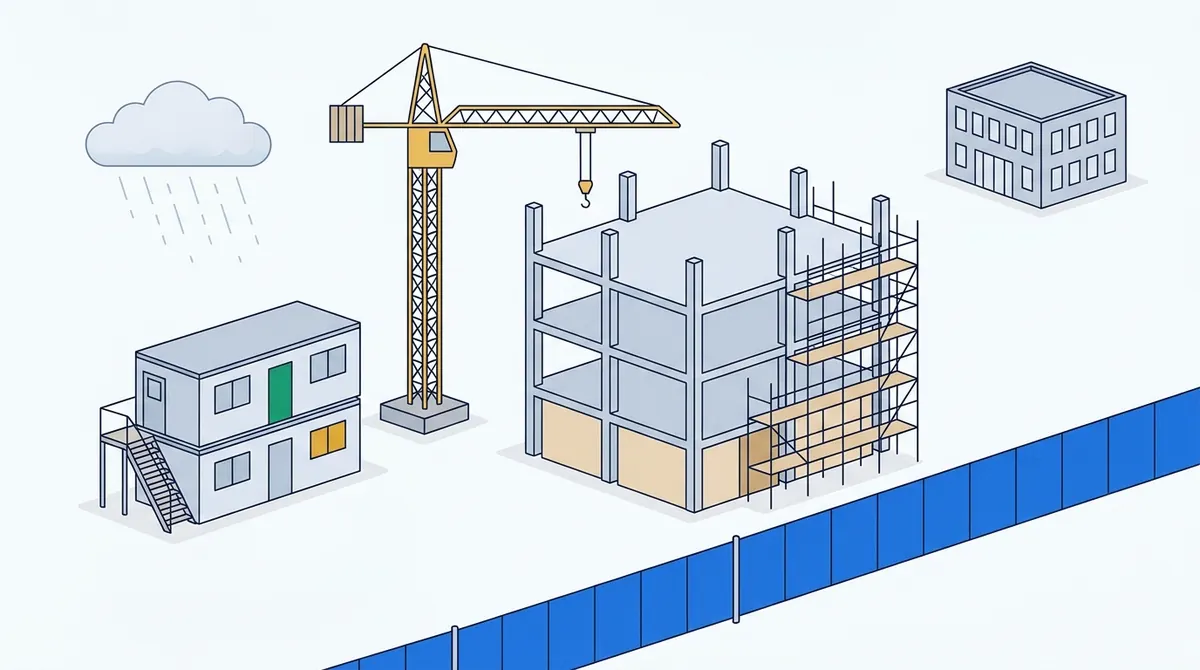
Kde se jednotlivé složky ceny nacházejí na stavbě

Klepněte na číslované místo. Každé ukazuje, co daná složka hradí a kterým řádkem v nabídce se stává.

Ilustrované staveniště: staveništní buňky, věžový jeřáb, modré oplocení staveniště, betonový skelet s lešením, budova ústředí v dálce a dešťový mrak.
  1. Kancelář stavbyvedoucího a sociální zázemí slouží po celou dobu trvání stavby. Jejich náklady závisí na harmonogramu.

    Kde je to ve vašem rozpočtuVedlejší rozpočtové náklady (VRN), jako součást týdenních nákladů vynásobených počtem týdnů.
  2. Jeřáb se pronajímá na týdny bez ohledu na to, co zrovna zvedá. Slouží všem profesím na stavbě, takže jej nelze připočíst k jediné položce výkazu výměr.

    Kde je to ve vašem rozpočtuVedlejší rozpočtové náklady (VRN): stroje a zařízení sloužící celé stavbě.
  3. Oplocení, lešení a konstrukce zařízení staveniště zajišťují bezpečnost a ochranu staveniště. Jsou potřeba pro stavbu jako celek, nikoli pro jedinou pracovní položku.

    Kde je to ve vašem rozpočtuVedlejší rozpočtové náklady (VRN): konstrukce zařízení staveniště.
  4. Účetní, kalkulanti, vedení a nájem kanceláří se platí bez ohledu na to, zda tato zakázka běží. Každá zakázka nese svůj podíl.

    Kde je to ve vašem rozpočtuSprávní režie: procento se stanovenou základnou.
  5. Beton, zděné konstrukce, povrchové úpravy a TZB představují výkazem výměr měřené trvalé práce. To je to, co oceňují položky rozpočtu.

    Kde je to ve vašem rozpočtuPřímé náklady: součet oceněných položek výkazu výměr.
  6. Počasí, základové poměry a opožděné podklady mohou stát peníze a nikdo předem nedokáže říci, co z toho nastane. Riziko je záměrná rezerva na tyto okolnosti.

    Kde je to ve vašem rozpočtuRiziko: poslední řádek se stanovenou základnou. Zisk stojí vedle něj: na samotné stavbě nemá žádné místo, je to to, co zbude firmě.

Zkontrolujte se

Otázka 1 z 4

Přímé náklady činí £600,000. Vedlejší rozpočtové náklady jsou pevná částka £72,000. Správní režie 5 % a zisk 5 %, obojí z přímých nákladů. Riziko 2 % z průběžného součtu po těchto čtyřech položkách. Jaká je nabídková cena bez DPH?

Průběžný součet před rizikem: 600,000 + 72,000 + 30,000 + 30,000 = 732,000. Riziko 2 % = 14,640. Nabídka: £746,640.
Otázka 2 z 4

Harmonogram se prodlouží o pět týdnů. Který způsob ocenění vedlejších rozpočtových nákladů na to zareaguje?

  • Pět týdnů navíc znamená pět týdnů navíc pro buňky, jeřáb a tým stavby. Částka tak kopíruje harmonogram.

  • Přímé náklady se se změnou harmonogramu nemění, takže procento zůstává stejné, zatímco skutečné náklady rostou.

  • Jsou pevně dané v nabídce, nikoli ve skutečnosti. Proto se oceňují na základě obhajitelného harmonogramu.

Otázka 3 z 4

Co z následujícího patří do správní režie, a nikoli do VRN?

  • Jeřáb slouží pouze této stavbě a odvíjí se od jejího harmonogramu. To patří do vedlejších rozpočtových nákladů (VRN).

  • Placeno kvůli této zakázce a po dobu jejího trvání. Vedlejší rozpočtové náklady (VRN).

  • Existuje bez ohledu na to, jaké zakázky probíhají, takže každá zakázka nese svůj podíl jako režii.

  • To je vykazovaný materiál: přímé náklady obsažené v jednotkové ceně.

Otázka 4 z 4

Britská šablona obsahuje řádek „DPH 20 %“ a formulář nabídky vaší firmy uvádí „bez DPH“. Co s tímto řádkem uděláte?

  • DPH není váš příjem ani vaše riziko. Vybírá se pro správce daně, takže není součástí ceny.

  • Smluvní cena se uvádí bez DPH a DPH se účtuje při každé platbě.

  • Umístění to nevyřeší. Tento řádek leží mimo nabídkovou cenu, ať stojí kdekoli.