







































Teorie před úlohou 4 · 9 min
Oceňování provedených prací: hrubá částka, pozastávka, čistá částka, DPH
Průběžné ocenění 1 (září)
Po této přednášce dokážete
- Ocenit provedené práce jako procentní podíl z každé položky rozpočtu a sečíst hrubé ocenění.
- Uplatnit pozastávku z hrubé částky podle smluvního procentního podílu a určete čistou částku k úhradě.
- Vysvětlit, z jaké částky se účtuje DPH a proč.
Co oceňování zohledňuje na staveništi
Průběžné ocenění je prohlídka staveniště s rozpočtem v ruce. Klepnutím na jednotlivé body zjistíte, jak se promítnou na papíře.
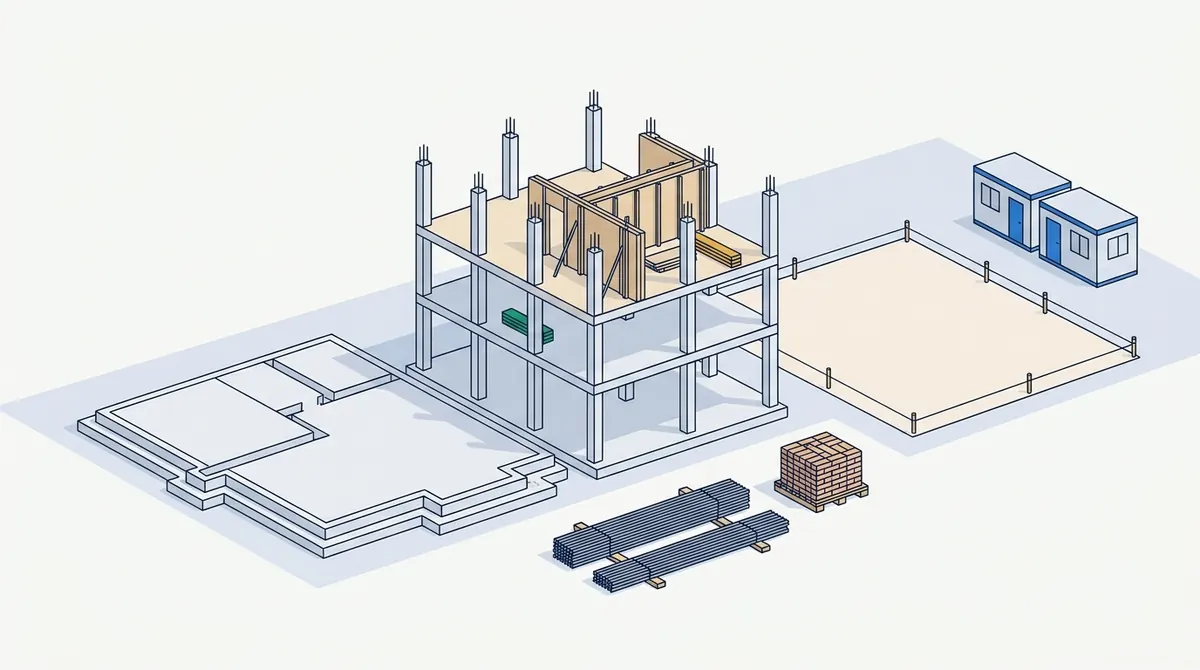
Základy jsou dokončené a převzaté. Práce jsou řádně provedeny, takže náleží plná hodnota dané položky rozpočtu.
Kde je to ve vašem rozpočtuA schedule line at 100 per cent: its whole value goes into the gross valuation.Skelet je rozestavěný. Oceňuje se řádně provedený podíl posouzený přímo na místě, nikoli podíl uplynulého času.
Kde je to ve vašem rozpočtuPoložka rozpočtu v procentech: rozpočtovaná hodnota × procento dokončení.Zde není nic postaveno, i kdyby k tomu mělo dojít brzy. Neprovedené práce se neoceňují.
Kde je to ve vašem rozpočtuA schedule line at 0 per cent contributes nothing to the gross.Ocel a cihly jsou dodány, ale dosud nezabudovány. Zda je lze ocenit, závisí na smlouvě a obvykle na způsobu jejich uskladnění a ochrany.
Kde je to ve vašem rozpočtuSamostatná položka, pouze pokud to smlouva umožňuje. Před jejím přidáním si prostudujte smlouvu.Buňky a tým staveniště jsou na místě každý týden. Zařízení staveniště se oceňuje podle času, nikoli podle objemu vybetonovaných konstrukcí.
Kde je to ve vašem rozpočtuPoložka zařízení staveniště v procentuálním podílu uplynulého času harmonogramu.
Jedno průběžné ocenění od začátku do konce
Odlišná čísla než ve vašem úkolu, stejný postup. Smlouva v tomto příkladu stanoví pozastávku ve výši 4%.
- Spodní stavba £120,000 dokončena na 60%. Nosná konstrukce £200,000 na 15%. Zařízení staveniště £50,000 na 10%.
- Pozastávka 4% z hrubého ocenění. DPH 20%.
- Toto je první ocenění: předtím nebylo nic schváleno k fakturaci.
- 1 Spodní stavba
- 2 Nosná konstrukce
- 3 Preliminaries
- 4 Gross
- 1 Spodní stavba
- 2 Nosná konstrukce
- 3 Preliminaries
- 4 Gross
Ocenit jednotlivé položky
Sečtěte hodnotu tří položek: každá se rovná své rozpočtované hodnotě vynásobené příslušným procentem. Jaké je hrubé ocenění?
Nápověda: Tři součiny, potom jeden součet.
- 1 Gross
- 2 Retention
- 1 Gross
- 2 Retention
Hold retention
Retention is a percentage of the gross valuation. How much is held back?
Nápověda: Take the percentage of the gross, not of any single line.
- 1 Gross
- 2 Retention
- 3 Net due
- 1 Gross
- 2 Retention
- 3 Net due
Net due
Gross valuation less retention. What is the net due, before VAT?
Nápověda: Subtract step 2 from step 1.
- 1 Net due
- 2 VAT
- 3 Invoice
- 1 Net due
- 2 VAT
- 3 Invoice
VAT on the payment
VAT follows the payment that is made or invoiced. What is VAT on the net due?
Nápověda: Apply the VAT percentage to the net due.
Zkontrolujte se
At the second valuation the gross valuation to date is £260,000. Retention is 4%. The first valuation certified a net of £102,720. What is the net due now, before VAT?
The software's contract form suggests a retention percentage, but the contract itself says otherwise. Which one do you apply?
A default is a starting value, not a term of the contract.
The contract is the authority. If the form shows another figure, change the form.
Retention is a contractual percentage, not a negotiation.