







































Teoria antes da tarefa 4 · 9 min
Avaliar os trabalhos efetuados: valor bruto, retenção, valor líquido e IVA
Avaliação Intercalar 1 (setembro)
Depois desta aula, é capaz de
- Calcular o valor dos trabalhos efetuados como uma percentagem de cada linha do mapa de quantidades e somar a valorização bruta.
- Aplicar a retenção ao valor bruto utilizando a percentagem estabelecida no contrato e determinar o valor líquido devido.
- Indicar sobre o que incide o IVA e porquê.
O que uma avaliação observa em obra
Uma avaliação é uma visita de inspeção à obra com o mapa de quantidades na mão. Toque em cada ponto para ver como se traduz no papel.
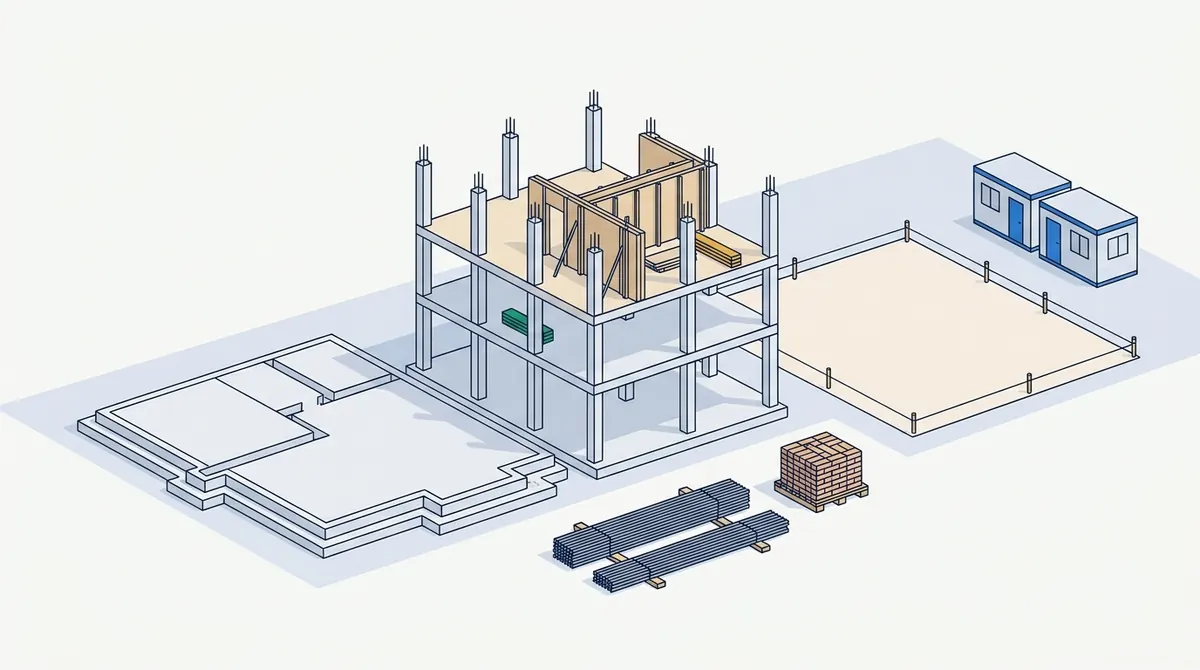
As fundações estão concluídas e aceites. Os trabalhos estão devidamente executados, pelo que é devido o valor integral dessa linha do mapa de quantidades.
Onde fica no seu orçamentoUma linha do mapa de quantidades a 100 por cento: todo o seu valor entra na valorização bruta.A estrutura está parcialmente construída. É avaliada a quota parte devidamente executada, apreciada em obra, e não a percentagem do tempo decorrido.
Onde fica no seu orçamentoUma linha do mapa de quantidades com uma percentagem: valor do mapa × percentagem executada.Nada está construído aqui, por muito em breve que o venha a ser. Trabalhos não efetuados não são valorizados.
Onde fica no seu orçamentoUma linha do mapa de quantidades a 0 por cento não contribui em nada para o valor bruto.O aço e os tijolos foram entregues, mas ainda não foram incorporados. Se podem ser valorizados depende do contrato e, habitualmente, da forma como estão armazenados e protegidos.
Onde fica no seu orçamentoUma linha separada, apenas onde o contrato o permita. Leia o contrato antes de a adicionar.Os monoblocos e a equipa de obra estão lá todas as semanas. Os encargos gerais são valorizados com o tempo, não com a quantidade de betão betonado.
Onde fica no seu orçamentoA linha de encargos gerais, à percentagem do programa de trabalhos decorrida.
Uma avaliação intercalar, do início ao fim
Números diferentes da sua tarefa, mas os mesmos passos. O contrato estabelece uma retenção de 4% neste exemplo.
- Infraestrutura £120,000 a 60% concluída. Estrutura £200,000 a 15%. Encargos gerais £50,000 a 10%.
- Retenção de 4% do valor bruto. IVA 20%.
- Esta é a primeira avaliação: nada foi certificado anteriormente.
- 1 Infraestrutura
- 2 Estrutura
- 3 Preliminares
- 4 Bruto
- 1 Infraestrutura
- 2 Estrutura
- 3 Preliminares
- 4 Bruto
Valorizar cada linha
Some o valor das três linhas: cada uma é o seu valor no mapa multiplicado pela respetiva percentagem. Qual é o valor bruto da avaliação?
Dica: Três produtos e, depois, uma soma.
- 1 Bruto
- 2 Retenção de garantia
- 1 Bruto
- 2 Retenção de garantia
Reter a retenção de garantia
A retenção de garantia é uma percentagem da avaliação bruta. Quanto é retido?
Dica: Aplique a percentagem sobre o valor bruto, e não sobre uma linha individual.
- 1 Bruto
- 2 Retenção de garantia
- 3 Líquido a pagar
- 1 Bruto
- 2 Retenção de garantia
- 3 Líquido a pagar
Líquido a pagar
Avaliação bruta menos a retenção. Qual é o líquido a pagar, antes do IVA?
Dica: Subtraia o passo 2 ao passo 1.
- 1 Líquido a pagar
- 2 IVA
- 3 Fatura
- 1 Líquido a pagar
- 2 IVA
- 3 Fatura
IVA sobre o pagamento
O IVA incide sobre o pagamento efetuado ou faturado. Qual é o IVA sobre o líquido a pagar?
Dica: Aplique a percentagem de IVA ao líquido a pagar.
Teste-se
Na segunda avaliação, a avaliação bruta acumulada é de £260,000. A retenção é de 4%. O primeiro auto certificou um valor líquido de £102,720. Qual é o valor líquido a pagar agora, antes do IVA?
O formulário de contrato do software sugere uma percentagem de retenção, mas o próprio contrato indica o contrário. Qual aplica?
Um valor predefinido é um valor inicial, não uma cláusula contratual.
O contrato é a autoridade. Se o formulário mostrar outro valor, altere o formulário.
A retenção de garantia é uma percentagem contratual, não uma negociação.