







































Теория перед заданием 4 · 9 мин
Оценка выполненных работ: брутто-стоимость, удержание (ретеншн), нетто-стоимость, НДС
Промежуточная оценка Interim Valuation 1 (сентябрь)
После этой лекции вы сможете
- Оценить выполненные работы в процентах от каждой позиции ведомости и рассчитать общую брутто-стоимость.
- Применить гарантийное удержание к брутто-стоимости по контракту и определить сумму нетто к выплате.
- Указать, на какую сумму начисляется НДС и почему.
Что фиксирует оценка на строительной площадке
Промежуточная оценка — это обход площадки с ведомостью работ в руках. Нажмите на каждую точку, чтобы увидеть, как она отражается на бумаге.
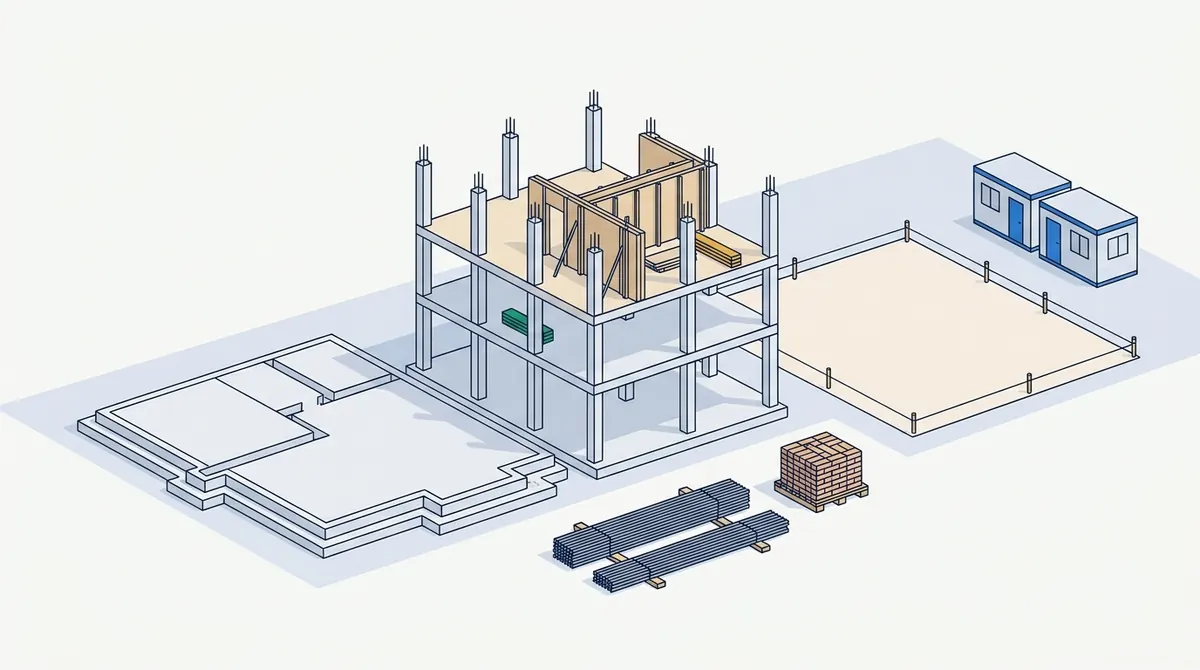
Фундаменты полностью возведены и приняты. Работы выполнены надлежащим образом, поэтому к выплате подлежит полная стоимость этой позиции ведомости.
Где это в вашей сметеСтрока графика на 100 процентов: её полная стоимость входит в валовую оценку.Каркас возведен частично. Оценивается доля фактически и качественно выполненных работ по оценке на площадке, а не доля прошедшего времени.
Где это в вашей сметеПозиция ведомости в процентах: сметная стоимость позиции × процент выполнения.Здесь ничего не построено, как бы скоро работы ни начались. Невыполненные работы не оцениваются.
Где это в вашей сметеСтрока графика на 0 процентов не вносит ничего в валовую сумму.Арматура и кирпич доставлены, но еще не смонтированы. Можно ли их включить в оценку, зависит от условий контракта и обычно от условий их хранения и защиты.
Где это в вашей сметеОтдельная строка, только если это допускается контрактом. Изучите контракт перед добавлением этой позиции.Бытовки и линейный персонал находятся на площадке каждую неделю. Накладные/подготовительные расходы (Preliminaries) оцениваются по времени, а не по объёму уложенного бетона.
Где это в вашей сметеСтрока накладных расходов (Preliminaries) — пропорционально доле истекшего времени по календарному плану.
Одна промежуточная оценка от начала до конца
Другие цифры, чем в вашем задании, но те же шаги. В данном примере контрактом предусмотрено гарантийное удержание (ретеншн) в размере 4%.
- Нулевой цикл £120,000 — выполнение 60%. Каркас £200,000 — выполнение 15%. Накладные расходы £50,000 — выполнение 10%.
- Гарантийное удержание 4% от брутто-стоимости. НДС 20%.
- Это первая оценка: ранее ничего не актировалось.
- 1 Нулевой цикл
- 2 Каркас
- 3 Накладные расходы на площадке
- 4 Валовая сумма
- 1 Нулевой цикл
- 2 Каркас
- 3 Накладные расходы на площадке
- 4 Валовая сумма
Оцените каждую позицию
Сложите стоимость трех позиций: каждая равна сметной стоимости позиции, умноженной на процент выполнения. Какова брутто-оценка?
Подсказка: Три произведения, затем одна сумма.
- 1 Валовая сумма
- 2 Удержание
- 1 Валовая сумма
- 2 Удержание
Удержите сумму удержания
Удержание — это процент от валовой оценки. Сколько удерживается?
Подсказка: Берите процент от валовой суммы, а не от отдельной строки.
- 1 Валовая сумма
- 2 Удержание
- 3 Чистая сумма к выплате
- 1 Валовая сумма
- 2 Удержание
- 3 Чистая сумма к выплате
Чистая сумма к выплате
Валовая оценка за вычетом удержания. Какова чистая сумма к выплате без НДС?
Подсказка: Вычтите результат шага 2 из результата шага 1.
- 1 Чистая сумма к выплате
- 2 НДС
- 3 Счёт
- 1 Чистая сумма к выплате
- 2 НДС
- 3 Счёт
НДС с платежа
НДС следует за платежом, который производится или выставляется к оплате. Чему равен НДС с чистой суммы к выплате?
Подсказка: Примените процент НДС к чистой сумме к выплате.
Проверьте себя
На второй оценке валовая оценка на текущую дату составляет £260 000. Удержание — 4%. Первая оценка сертифицировала чистую сумму £102 720. Какова чистая сумма к выплате сейчас, без НДС?
Форма контракта в программе подсказывает процент удержания, но сам контракт говорит иное. Какой из них вы применяете?
Значение по умолчанию — это отправная точка, а не условие контракта.
Авторитетен контракт. Если форма показывает другую цифру, исправьте форму.
Удержание — это договорный процент, а не предмет переговоров.