







































Théorie avant la tâche 4 · 9 min
Évaluer les travaux réalisés : brut, retenue de garantie, net, TVA
Situation intermédiaire 1 (septembre)
Après cette leçon, vous saurez
- Évaluer les travaux réalisés en pourcentage de chaque ligne de la décomposition et calculer le montant brut de la situation.
- Appliquer la retenue de garantie au montant brut en utilisant le pourcentage prévu au contrat, et déterminer le net dû.
- Indiquer sur quoi s'applique la TVA et pourquoi.
Ce qu'une situation de travaux constate sur chantier
Une situation de travaux est une visite de chantier décomposition en main. Appuyez sur chaque point pour voir ce qu'il devient sur le papier.
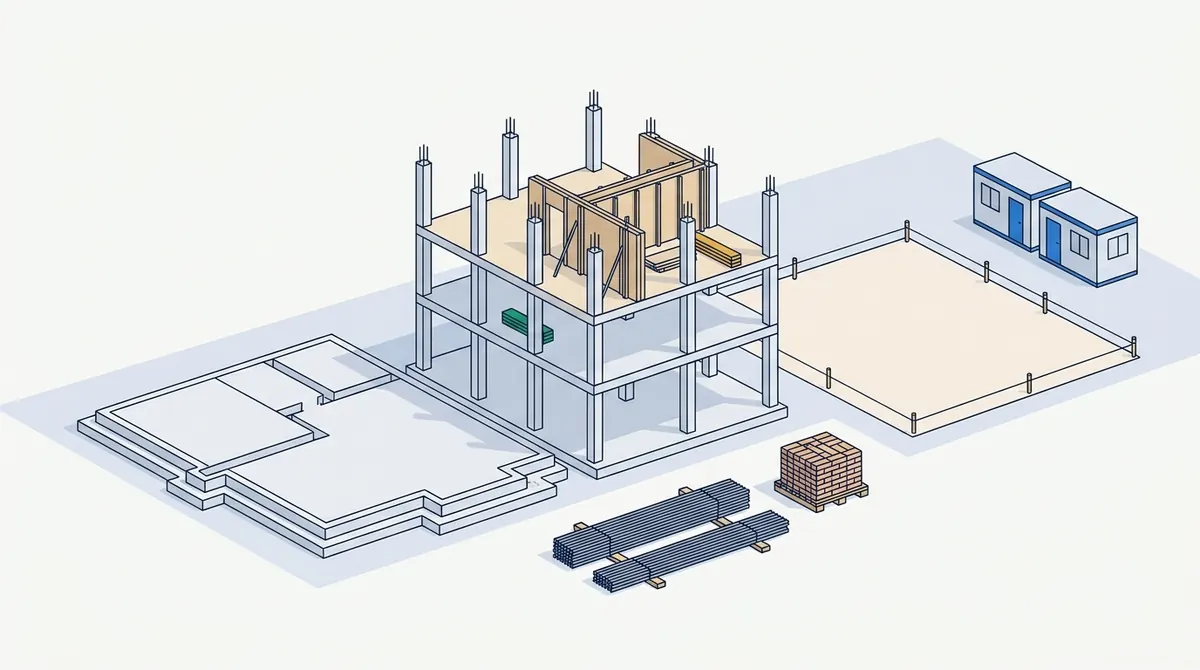
Les fondations sont terminées et reçues. Les travaux sont correctement exécutés, la valeur totale de cette ligne de décomposition est donc due.
Où cela se place dans votre estimationUne ligne du calendrier à 100 pour cent : toute sa valeur entre dans le brut de la situation.La structure est partiellement construite. Vous évaluez la part correctement exécutée, constatée sur chantier, et non la part du temps écoulé.
Où cela se place dans votre estimationUne ligne de décomposition à un certain pourcentage : valeur de la ligne × pourcentage d'avancement.Rien n'est construit ici, même si cela ne saurait tarder. Les travaux non exécutés ne sont pas valorisés.
Où cela se place dans votre estimationUne ligne du calendrier à 0 pour cent n'apporte rien au brut.L'acier et les briques sont livrés mais pas encore mis en œuvre. Leur prise en compte dépend du contrat et, en général, de leurs conditions de stockage et de protection.
Où cela se place dans votre estimationUne ligne distincte, uniquement si le contrat l'autorise. Lisez le contrat avant de l'ajouter.Les installations et l'équipe de chantier sont présentes chaque semaine. Les frais généraux et installations de chantier sont valorisés avec le temps, non avec le volume de béton coulé.
Où cela se place dans votre estimationLa ligne des installations de chantier, au pourcentage du planning écoulé.
Une situation intermédiaire, de A à Z
Des chiffres différents de votre exercice, mais les mêmes étapes. Le contrat prévoit une retenue de garantie de 4% dans cet exemple.
- Infrastructures £120,000 achevées à 60%. Superstructure £200,000 à 15%. Installations de chantier £50,000 à 10%.
- Retenue de garantie 4% du montant brut. TVA 20%.
- Il s'agit de la première situation : rien n'a été certifié auparavant.
- 1 Infrastructures
- 2 Superstructure
- 3 Frais de chantier
- 4 Brut
- 1 Infrastructures
- 2 Superstructure
- 3 Frais de chantier
- 4 Brut
Évaluer chaque ligne
Additionnez la valeur des trois lignes : chacune correspond à sa valeur au bordereau multipliée par son pourcentage. Quel est le montant brut ?
Indice: Trois produits, puis une somme.
- 1 Brut
- 2 Retenue de garantie
- 1 Brut
- 2 Retenue de garantie
Appliquer la retenue de garantie
La retenue de garantie est un pourcentage du montant brut de la situation. Combien est retenu ?
Indice: Prenez le pourcentage du montant brut, pas d'une ligne isolée.
- 1 Brut
- 2 Retenue de garantie
- 3 Net dû
- 1 Brut
- 2 Retenue de garantie
- 3 Net dû
Net dû
Montant brut de la situation moins la retenue de garantie. Quel est le montant net dû, hors TVA ?
Indice: Soustrayez l'étape 2 de l'étape 1.
- 1 Net dû
- 2 TVA
- 3 Facture
- 1 Net dû
- 2 TVA
- 3 Facture
TVA sur le paiement
La TVA suit le paiement effectué ou facturé. Quelle est la TVA sur le net dû ?
Indice: Appliquez le taux de TVA au net dû.
Testez-vous
À la deuxième situation, le montant brut cumulé est de £260,000. La retenue de garantie est de 4%. La première situation a certifié un net de £102,720. Quel est le montant net dû maintenant, hors TVA ?
Le formulaire de contrat du logiciel suggère un pourcentage de retenue de garantie, mais le contrat lui-même indique autre chose. Lequel appliquez-vous ?
Une valeur par défaut est une valeur initiale, pas une clause du contrat.
Le contrat fait foi. Si le formulaire affiche un autre chiffre, modifiez le formulaire.
La retenue de garantie est un pourcentage contractuel, pas une négociation.