







































Teoría antes de la tarea 4 · 9 min
Valorar el trabajo ejecutado: bruto, retención, neto, IVA
Valoración provisional 1 (septiembre)
Después de esta lección podrás
- Valorar el trabajo ejecutado como un porcentaje de cada partida del desglose y calcular la valoración bruta total.
- Aplicar la retención al importe bruto utilizando el porcentaje fijado en el contrato y determinar el líquido a percibir.
- Explicar sobre qué concepto se aplica el IVA y por qué.
Lo que observa una valoración a pie de obra
Una valoración es un recorrido por la obra con el desglose en la mano. Pulsa en cada punto para ver en qué se convierte sobre el papel.
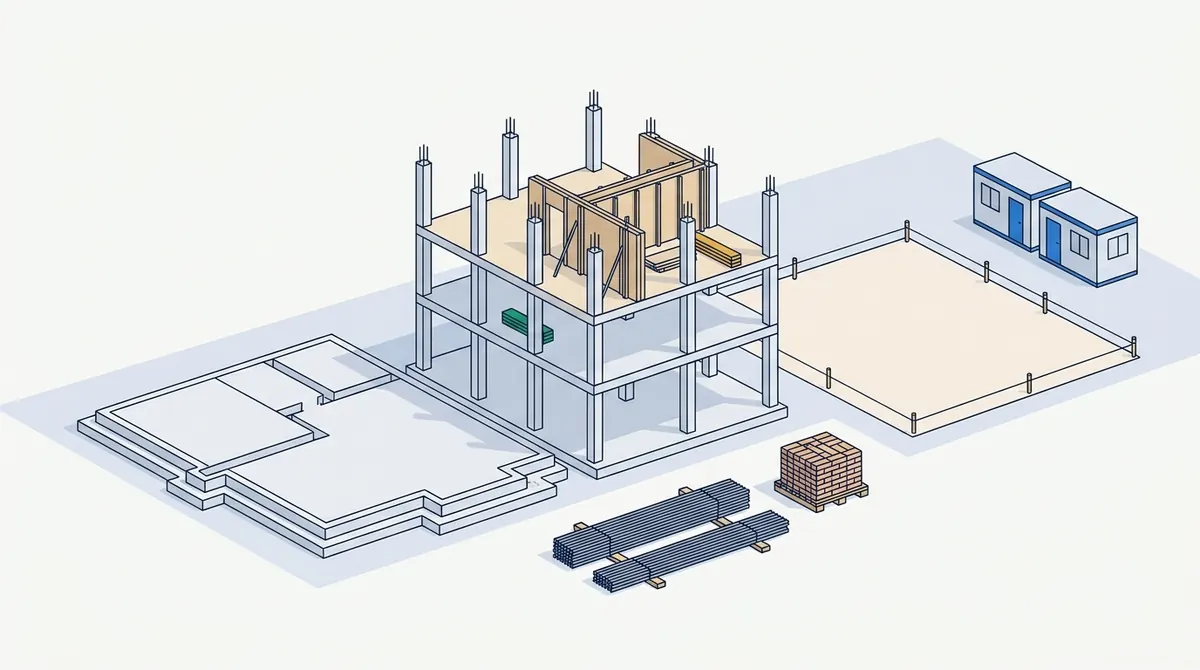
La cimentación está terminada y aceptada. El trabajo está debidamente ejecutado, por lo que procede abonar el importe íntegro de esa partida del desglose.
Dónde está en tu presupuestoUna partida del desglose al 100 por ciento: todo su valor pasa a la valoración bruta.La estructura está parcialmente construida. Se valora la parte debidamente ejecutada, evaluada a pie de obra, y no la proporción del tiempo transcurrido.
Dónde está en tu presupuestoUna partida del desglose a un porcentaje: valor del desglose × porcentaje completado.No hay nada construido aquí, por muy pronto que se vaya a hacer. El trabajo que no se ha ejecutado no se valora.
Dónde está en tu presupuestoUna partida del desglose al 0 por ciento no aporta nada al importe bruto.El acero y los ladrillos se han entregado pero aún no se han colocado. Si se pueden valorar depende del contrato y, habitualmente, de cómo estén almacenados y protegidos.
Dónde está en tu presupuestoUna partida independiente, solo cuando el contrato lo permita. Consulta el contrato antes de añadirla.Las casetas y el equipo de obra están allí cada semana. Los costes indirectos se valoran en función del tiempo, no de la cantidad de hormigón vertido.
Dónde está en tu presupuestoLa partida de costes indirectos, según el porcentaje del programa transcurrido.
Una valoración provisional, de principio a fin
Números distintos a los de tu tarea, mismos pasos. El contrato establece una retención del 4% en este ejemplo.
- Infraestructura £120,000 completada al 60%. Estructura £200,000 al 15%. Costes indirectos £50,000 al 10%.
- Retención 4% de la valoración bruta. IVA 20%.
- Esta es la primera valoración: no se ha certificado nada anteriormente.
- 1 Infraestructura
- 2 Estructura
- 3 Preliminares
- 4 Bruto
- 1 Infraestructura
- 2 Estructura
- 3 Preliminares
- 4 Bruto
Valorar cada partida
Suma el valor de las tres partidas: cada una es su valor del desglose multiplicado por su porcentaje. ¿Cuál es la valoración bruta?
Pista: Tres productos, después una suma.
- 1 Bruto
- 2 Retención
- 1 Bruto
- 2 Retención
Aplicar retención
La retención es un porcentaje de la valoración bruta. ¿Cuánto se retiene?
Pista: Calcula el porcentaje sobre el bruto, no sobre una sola partida.
- 1 Bruto
- 2 Retención
- 3 Neto a abonar
- 1 Bruto
- 2 Retención
- 3 Neto a abonar
Neto a abonar
Valoración bruta menos retención. ¿Cuál es el neto a abonar, antes de IVA?
Pista: Resta el paso 2 del paso 1.
- 1 Neto a abonar
- 2 IVA
- 3 Factura
- 1 Neto a abonar
- 2 IVA
- 3 Factura
IVA sobre el pago
El IVA se aplica sobre el pago realizado o facturado. ¿Cuál es el IVA sobre el neto a abonar?
Pista: Aplica el porcentaje de IVA al neto a abonar.
Compruébalo tú mismo
En la segunda valoración, la valoración bruta acumulada es de £260,000. La retención es del 4%. La primera valoración certificó un neto de £102,720. ¿Cuál es el neto a abonar ahora, antes de IVA?
El formulario del contrato en el software sugiere un porcentaje de retención, pero el propio contrato especifica otro. ¿Cuál aplicas?
Un valor predeterminado es un punto de partida, no una cláusula contractual.
El contrato manda. Si el formulario muestra otra cifra, modifica el formulario.
La retención es un porcentaje contractual, no una negociación.