







































Lý thuyết trước bài 4 · 9 phút
Định giá khối lượng đã thực hiện: tổng, tiền bảo lưu, ròng, VAT
Bảng định giá tạm tính số 1 (tháng Chín)
Sau bài giảng này, bạn có thể
- Định giá khối lượng đã thực hiện theo tỷ lệ phần trăm của từng dòng tiến độ và cộng thành tổng định giá.
- Áp dụng tiền bảo lưu lên tổng định giá theo tỷ lệ mà hợp đồng quy định, và tìm số tiền ròng phải trả.
- Nêu rõ VAT được tính trên cái gì, và vì sao.
Điều mà một đợt định giá nhìn thấy trên công trường
Một đợt định giá là một vòng đi quanh công trường với bảng tiến độ trên tay. Chạm vào từng điểm để xem nó trở thành gì trên giấy.
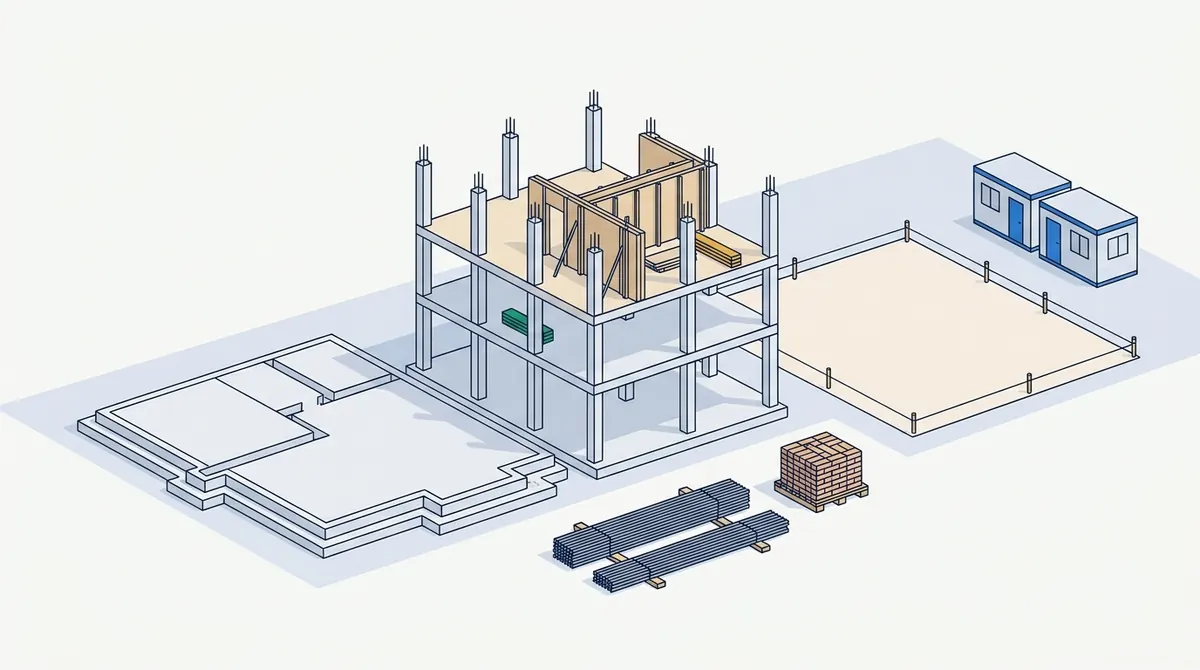
Móng đã hoàn thành và được nghiệm thu. Công việc được thực hiện đúng, nên toàn bộ giá trị của dòng tiến độ đó đến hạn thanh toán.
Vị trí trong dự toán của bạnMột dòng tiến độ ở mức 100 phần trăm: toàn bộ giá trị của nó đi vào tổng định giá.Khung đã được xây một phần. Bạn định giá phần được thực hiện đúng, được đánh giá tại công trường, chứ không phải phần thời gian đã trôi qua.
Vị trí trong dự toán của bạnMột dòng tiến độ có tỷ lệ phần trăm: giá trị tiến độ × phần trăm hoàn thành.Chưa có gì được xây ở đây, dù nó sắp được xây đến nơi. Công việc chưa làm thì không được định giá.
Vị trí trong dự toán của bạnMột dòng tiến độ ở mức 0 phần trăm không đóng góp gì vào tổng.Thép và gạch đã được giao nhưng chưa lắp đặt. Việc chúng có thể được định giá hay không tùy thuộc vào hợp đồng, và thường là vào cách chúng được bảo quản và bảo vệ.
Vị trí trong dự toán của bạnMột dòng riêng, chỉ khi hợp đồng cho phép. Hãy đọc hợp đồng trước khi thêm nó vào.Các container và đội ngũ công trường có mặt mỗi tuần. Chi phí chung công trình được định giá theo thời gian, không theo lượng bê tông đã đổ.
Vị trí trong dự toán của bạnDòng chi phí chung công trình, theo tỷ lệ phần trăm tiến độ đã trôi qua.
Một đợt định giá tạm thời, từ đầu đến cuối
Các con số khác với nhiệm vụ của bạn, các bước giống nhau. Hợp đồng giữ lại tiền bảo lưu 4% trong ví dụ này.
- Phần móng £120,000 đã hoàn thành 60%. Khung £200,000 đạt 15%. Chi phí chung công trình £50,000 đạt 10%.
- Tiền bảo lưu 4% của tổng định giá. VAT 20%.
- Đây là đợt định giá đầu tiên: chưa có gì được chứng nhận trước đó.
- 1 Phần móng
- 2 Khung
- 3 Chi phí chung công trình
- 4 Tổng
- 1 Phần móng
- 2 Khung
- 3 Chi phí chung công trình
- 4 Tổng
Định giá từng dòng
Cộng giá trị của ba dòng: mỗi dòng là giá trị tiến độ của nó nhân với tỷ lệ phần trăm. Tổng định giá là bao nhiêu?
Gợi ý: Ba phép nhân, rồi một phép cộng.
- 1 Tổng
- 2 Tiền bảo lưu
- 1 Tổng
- 2 Tiền bảo lưu
Giữ lại tiền bảo lưu
Tiền bảo lưu là một tỷ lệ phần trăm của tổng định giá. Bao nhiêu được giữ lại?
Gợi ý: Lấy tỷ lệ phần trăm của tổng, không phải của một dòng riêng lẻ.
- 1 Tổng
- 2 Tiền bảo lưu
- 3 Ròng phải trả
- 1 Tổng
- 2 Tiền bảo lưu
- 3 Ròng phải trả
Số tiền ròng phải trả
Tổng định giá trừ tiền bảo lưu. Số tiền ròng phải trả, chưa gồm VAT, là bao nhiêu?
Gợi ý: Lấy bước 1 trừ bước 2.
- 1 Ròng phải trả
- 2 VAT
- 3 Hóa đơn
- 1 Ròng phải trả
- 2 VAT
- 3 Hóa đơn
VAT trên khoản thanh toán
VAT đi theo khoản thanh toán được thực hiện hoặc lập hóa đơn. VAT trên số tiền ròng phải trả là bao nhiêu?
Gợi ý: Áp dụng tỷ lệ VAT cho số tiền ròng phải trả.
Tự kiểm tra
Ở đợt định giá thứ hai, tổng định giá đến nay là £260,000. Tiền bảo lưu là 4%. Đợt định giá đầu tiên đã chứng nhận ròng £102,720. Số tiền ròng phải trả bây giờ là bao nhiêu, chưa gồm VAT?
Mẫu hợp đồng của phần mềm gợi ý một tỷ lệ tiền bảo lưu, nhưng chính hợp đồng lại quy định khác. Bạn áp dụng cái nào?
Giá trị mặc định là điểm khởi đầu, không phải điều khoản của hợp đồng.
Hợp đồng là căn cứ. Nếu mẫu hiển thị một con số khác, hãy sửa mẫu.
Tiền bảo lưu là một tỷ lệ theo hợp đồng, không phải là thứ để thương lượng.