







































Teoria antes da tarefa 4 · 9 min
Medição dos serviços executados: valor bruto, retenção, valor líquido, IVA
Medição Intermediária 1 (setembro)
Depois desta aula você será capaz de
- Valorar os serviços executados como uma porcentagem de cada item da planilha e somar a medição bruta.
- Aplicar a retenção contratual ao valor bruto usando o percentual estabelecido no contrato e encontrar o valor líquido devido.
- Indicar sobre o que o IVA é cobrado e o porquê.
O que uma medição enxerga no canteiro de obras
Uma medição é uma vistoria pelo canteiro com a planilha em mãos. Toque em cada ponto para ver o que ele se torna no papel.
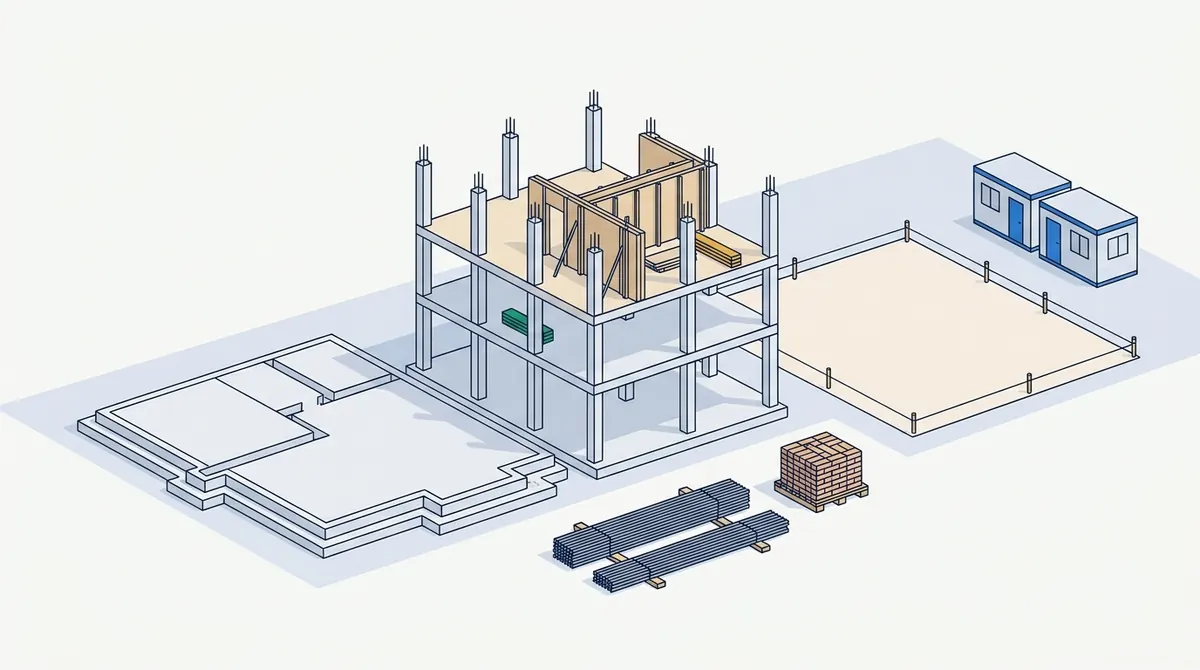
As fundações estão concluídas e aceitas. Os serviços foram devidamente executados, portanto o valor integral desse item da planilha é devido.
Onde isso fica no seu orçamentoUm item da planilha a 100 por cento: seu valor total entra na medição bruta.A estrutura está parcialmente construída. Você valora a parcela devidamente executada, avaliada em campo, não a parcela do tempo decorrido.
Onde isso fica no seu orçamentoUm item da planilha em porcentagem: valor orçado × percentual executado.Nada foi construído aqui, por mais breve que venha a ser. Serviços não executados não são valorados.
Onde isso fica no seu orçamentoUm item da planilha a 0 por cento não contribui em nada para a medição bruta.Aço e tijolos foram entregues, mas ainda não foram incorporados à obra. Se podem ser valorados depende do contrato e, geralmente, de como estão armazenados e protegidos.
Onde isso fica no seu orçamentoUm item separado, apenas se o contrato permitir. Leia o contrato antes de adicioná-lo.Os contêineres e a equipe de obra estão lá todas as semanas. Os serviços preliminares são valorados pelo tempo, não pelo volume de concreto lançado.
Onde isso fica no seu orçamentoO item de custos preliminares, no percentual do cronograma que já decorreu.
Uma medição intermediária, do início ao fim
Números diferentes dos da sua tarefa, mesmos passos. O contrato estabelece a retenção em 4% neste exemplo.
- Infraestrutura £120,000 a 60% concluída. Estrutura £200,000 a 15%. Custos preliminares £50,000 a 10%.
- Retenção 4% do valor bruto da medição. IVA 20%.
- Esta é a primeira medição: nada foi certificado anteriormente.
- 1 Infraestrutura
- 2 Estrutura
- 3 Preliminares
- 4 Bruto
- 1 Infraestrutura
- 2 Estrutura
- 3 Preliminares
- 4 Bruto
Valore cada item
Some o valor dos três itens: cada um é seu valor orçado multiplicado pelo seu percentual. Qual é o valor bruto da medição?
Dica: Três produtos, depois uma soma.
- 1 Bruto
- 2 Retenção
- 1 Bruto
- 2 Retenção
Reter a retenção
A retenção é uma porcentagem da medição bruta. Quanto é retido?
Dica: Calcule a porcentagem sobre o valor bruto, não sobre um item individual.
- 1 Bruto
- 2 Retenção
- 3 Valor líquido devido
- 1 Bruto
- 2 Retenção
- 3 Valor líquido devido
Valor líquido devido
Medição bruta menos a retenção. Qual é o valor líquido devido, antes do IVA?
Dica: Subtraia a etapa 2 da etapa 1.
- 1 Valor líquido devido
- 2 IVA
- 3 Fatura
- 1 Valor líquido devido
- 2 IVA
- 3 Fatura
IVA sobre o pagamento
O IVA incide sobre o pagamento efetuado ou faturado. Qual é o IVA sobre o valor líquido devido?
Dica: Aplique a porcentagem do IVA sobre o valor líquido devido.
Teste-se
Na segunda medição, a medição bruta acumulada é de £260,000. A retenção é de 4%. A primeira medição certificou um valor líquido de £102,720. Qual é o valor líquido devido agora, antes do IVA?
O formulário de contrato do software sugere uma porcentagem de retenção, mas o próprio contrato diz o contrário. Qual você aplica?
Um valor padrão é um ponto de partida, não uma cláusula do contrato.
O contrato é a autoridade. Se o formulário mostrar outro valor, altere o formulário.
A retenção é uma porcentagem contratual, não uma negociação.