







































Theorie vor Aufgabe 4 · 9 Min.
Erbrachte Leistungen bewerten: Brutto, Einbehalt, Netto, MwSt.
Zwischenabrechnung 1 (September)
Nach dieser Lektion können Sie
- Erbrachte Leistungen als Prozentsatz jeder LV-Position bewerten und die Brutto-Zwischenabrechnung aufsummieren.
- Den Sicherheitseinbehalt gemäß dem vertraglich festgelegten Prozentsatz auf den Bruttowert anwenden und den fälligen Nettobetrag ermitteln.
- Angeben, worauf die MwSt. berechnet wird und warum.
Was eine Leistungsbewertung vor Ort erfasst
Eine Leistungsbewertung ist eine Baustellenbegehung mit dem Leistungsverzeichnis in der Hand. Tippen Sie auf jeden Punkt, um zu sehen, wie er auf dem Papier erfasst wird.
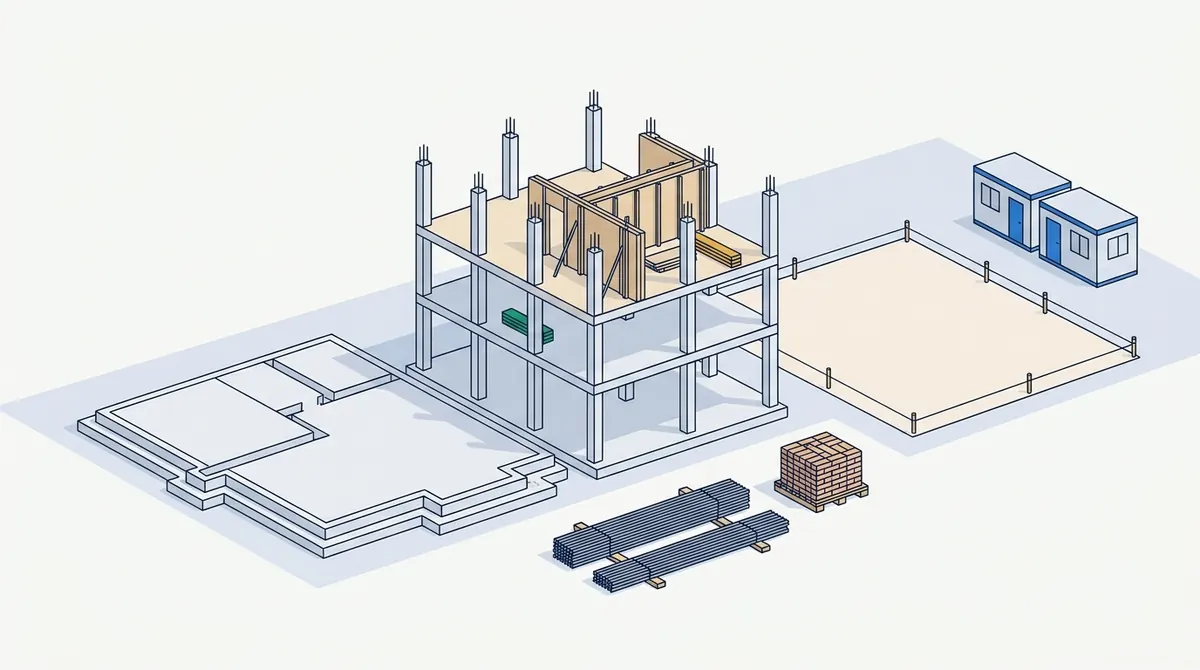
Die Gründungen sind vollständig und abgenommen. Die Leistung ist ordnungsgemäß ausgeführt, sodass der volle Wert dieser LV-Position fällig ist.
Wo es in Ihrer Kalkulation stehtEine LV-Position zu 100 Prozent: Ihr Gesamtwert fließt in den Brutto-Abrechnungswert ein.Das Tragwerk ist teilweise errichtet. Sie bewerten den Anteil, der ordnungsgemäß ausgeführt und vor Ort beurteilt wurde, nicht den Anteil der verstrichenen Zeit.
Wo es in Ihrer Kalkulation stehtEine LV-Position mit Prozentwert: Wert laut LV × Fertigstellungsgrad in Prozent.Hier ist noch nichts gebaut, egal wie bald es beginnt. Noch nicht erbrachte Leistungen werden nicht bewertet.
Wo es in Ihrer Kalkulation stehtEine LV-Position mit 0 Prozent trägt nichts zum Bruttowert bei.Stahl und Ziegel sind geliefert, aber noch nicht eingebaut. Ob sie bewertet werden können, hängt vom Vertrag ab und gewöhnlich davon, wie sie gelagert und geschützt werden.
Wo es in Ihrer Kalkulation stehtEine separate Position, nur wenn der Vertrag dies zulässt. Lesen Sie den Vertrag, bevor Sie diese hinzufügen.Die Container und das Baustellenteam sind jede Woche vor Ort. Baustelleneinrichtung und -gemeinkosten werden zeitabhängig bewertet, nicht nach der eingebrachten Betonmenge.
Wo es in Ihrer Kalkulation stehtDie Position Baustelleneinrichtung/-gemeinkosten mit dem Prozentsatz der verstrichenen Bauzeit.
Eine Zwischenabrechnung, von Anfang bis Ende
Andere Zahlen als in Ihrer Aufgabe, aber dieselben Schritte. Der Vertrag sieht in diesem Beispiel einen Einbehalt von 4% vor.
- Gründung £120,000 zu 60% fertiggestellt. Tragwerk £200,000 zu 15%. Baustelleneinrichtung £50,000 zu 10%.
- Sicherheitseinbehalt 4% auf die Brutto-Zwischenabrechnung. MwSt. 20%.
- Dies ist die erste Zwischenabrechnung: Es wurde zuvor noch nichts festgestellt.
- 1 Gründung
- 2 Tragwerk
- 3 Baustelleneinrichtung
- 4 Brutto
- 1 Gründung
- 2 Tragwerk
- 3 Baustelleneinrichtung
- 4 Brutto
Jede Position bewerten
Addieren Sie den Wert der drei Positionen: Jjede entspricht ihrem LV-Wert mal ihrem Prozentsatz. Wie hoch ist der Brutto-Abrechnungswert?
Tipp: Drei Produkte, dann eine Summe.
- 1 Brutto
- 2 Einbehalt
- 1 Brutto
- 2 Einbehalt
Sicherheitseinbehalt einbehalten
Der Sicherheitseinbehalt ist ein prozentualer Anteil der Brutto-Abrechnung. Wie viel wird einbehalten?
Tipp: Wenden Sie den Prozentsatz auf die Bruttosumme an, nicht auf einzelne Positionen.
- 1 Brutto
- 2 Einbehalt
- 3 Fällig netto
- 1 Brutto
- 2 Einbehalt
- 3 Fällig netto
Fälliger Nettobetrag
Brutto-Abrechnung abzüglich Einbehalt. Wie hoch ist der fällige Nettobetrag vor MwSt.?
Tipp: Subtrahieren Sie Schritt 2 von Schritt 1.
- 1 Fällig netto
- 2 MwSt.
- 3 Rechnung
- 1 Fällig netto
- 2 MwSt.
- 3 Rechnung
MwSt. auf die Zahlung
Die MwSt. richtet sich nach der geleisteten oder berechneten Zahlung. Wie hoch ist die MwSt. auf den fälligen Nettobetrag?
Tipp: Wenden Sie den MwSt.-Prozentsatz auf den fälligen Nettobetrag an.
Selbsttest
Bei der zweiten Abrechnung beträgt der kumulierte Brutto-Abrechnungswert £260,000. Der Sicherheitseinbehalt beträgt 4%. In der ersten Abrechnung wurde ein Nettobetrag von £102,720 bescheinigt. Wie hoch ist der nun fällige Nettobetrag vor MwSt.?
Das Vertragsformular der Software schlägt einen Prozentsatz für den Einbehalt vor, aber der Vertrag selbst sieht etwas anderes vor. Welchen wenden Sie an?
Ein Standardwert ist ein Ausgangswert, keine Vertragsbedingung.
Der Vertrag ist maßgebend. Wenn das Formular einen anderen Wert anzeigt, passen Sie das Formular an.
Der Sicherheitseinbehalt ist ein vertraglich vereinbarter Prozentsatz, keine Verhandlungssache.