







































Teoria przed zadaniem 4 · 9 min
Wycena wykonanych robót: kwota brutto, potrącenie gwarancyjne, kwota netto, VAT
Wycena okresowa 1 (wrzesień)
Po tej lekcji potrafisz
- Wyceniaj wykonane roboty jako procent każdej pozycji harmonogramu i zsumuj wycenę brutto.
- Zastosuj potrącenie gwarancyjne od kwoty brutto zgodnie z procentem określonym w kontrakcie i oblicz należną kwotę netto.
- Określ, od czego naliczany jest VAT i dlaczego.
Co wycena uwzględnia na placu budowy
Wycena to obchodzenie placu budowy z harmonogramem w ręku. Stuknij każdy punkt, aby zobaczyć, czym staje się na papierze.
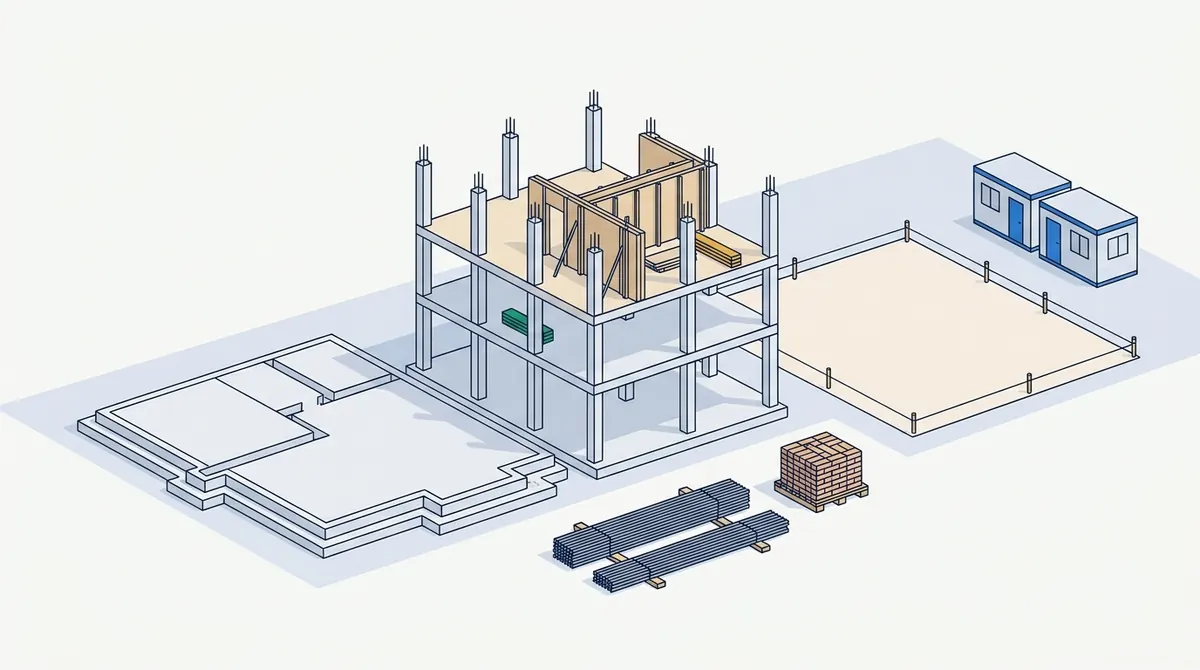
Fundamenty są ukończone i odebrane. Roboty zostały wykonane prawidłowo, więc należy się pełna wartość tej pozycji harmonogramu.
Gdzie to jest w Twoim kosztorysiePozycja harmonogramu w 100 procentach: jej cała wartość trafia do wyceny brutto.Konstrukcja jest częściowo wybudowana. Wyceniasz udział wykonany prawidłowo, oceniony na budowie, a nie upływ czasu.
Gdzie to jest w Twoim kosztorysiePozycja harmonogramu wyrażona procentowo: wartość z harmonogramu × procent zaawansowania.Nic tu jeszcze nie wybudowano, niezależnie od tego, jak szybko to nastąpi. Niewykonane roboty nie są wyceniane.
Gdzie to jest w Twoim kosztorysiePozycja harmonogramu na poziomie 0 procent nie wnosi nic do wyceny brutto.Stal i cegły zostały dostarczone, ale jeszcze niewbudowane. To, czy można je wycenić, zależy od kontraktu, a zazwyczaj także od sposobu ich składowania i zabezpieczenia.
Gdzie to jest w Twoim kosztorysieOsobna pozycja, tylko tam, gdzie zezwala na to kontrakt. Przeczytaj kontrakt przed jej dodaniem.Zaplecze i zespół budowy są na miejscu w każdym tygodniu. Koszty ogólne budowy wycenia się wraz z upływem czasu, a nie z ilością wylanego betonu.
Gdzie to jest w Twoim kosztorysiePozycja kosztów ogólnych budowy, według procentu upływu harmonogramu.
Jedna wycena okresowa, od początku do końca
Inne liczby niż w Twoim zadaniu, te same kroki. W tym przykładzie kontrakt przewiduje potrącenie gwarancyjne w wysokości 4%.
- Stan zerowy £120,000 ukończony w 60%. Konstrukcja £200,000 w 15%. Koszty ogólne £50,000 w 10%.
- Potrącenie gwarancyjne 4% z wyceny brutto. VAT 20%.
- To pierwsza wycena okresowa: wcześniej nic nie zatwierdzono do płatności.
- 1 Stan zerowy
- 2 Konstrukcja
- 3 Koszty ogólne
- 4 Wartość brutto
- 1 Stan zerowy
- 2 Konstrukcja
- 3 Koszty ogólne
- 4 Wartość brutto
Wyceniaj każdą pozycję
Zsumuj wartość trzech pozycji: każda to jej wartość z harmonogramu pomnożona przez procent zaawansowania. Jaka jest wycena brutto?
Podpowiedź: Trzy iloczyny, potem jedna suma.
- 1 Wartość brutto
- 2 Kaucja gwarancyjna
- 1 Wartość brutto
- 2 Kaucja gwarancyjna
Potrąć kaucję gwarancyjną
Kaucja gwarancyjna to procent wyceny brutto. Ile wynosi zatrzymywana kwota?
Podpowiedź: Weź procent wartości brutto, a nie poszczególnych pozycji.
- 1 Wartość brutto
- 2 Kaucja gwarancyjna
- 3 Należność netto
- 1 Wartość brutto
- 2 Kaucja gwarancyjna
- 3 Należność netto
Należność netto
Wycena brutto pomniejszona o kaucję. Ile wynosi należność netto przed VAT?
Podpowiedź: Odejmij krok 2 od kroku 1.
- 1 Należność netto
- 2 VAT
- 3 Faktura
- 1 Należność netto
- 2 VAT
- 3 Faktura
VAT od płatności
Podatek VAT nalicza się od kwoty płatności lub faktury. Ile wynosi VAT od należności netto?
Podpowiedź: Zastosuj stawkę VAT do należności netto.
Sprawdź się
Przy drugiej wycenie wartość brutto narastająco wynosi £260,000. Kaucja gwarancyjna wynosi 4%. Przy pierwszej wycenie zatwierdzono kwotę netto £102,720. Ile wynosi należność netto teraz, przed VAT?
Formularz umowy w oprogramowaniu sugeruje stawkę kaucji gwarancyjnej, ale sam kontrakt stanowi inaczej. Którą wartość należy zastosować?
Wartość domyślna to wartość początkowa, a nie zapis kontraktowy.
Wiążący jest kontrakt. Jeśli formularz pokazuje inną wartość, należy go poprawić.
Kaucja gwarancyjna to procent wynikający z umowy, a nie przedmiot negocjacji.