







































과제 4 전 이론 · 9분
기성 작업 평가: 총액, 유보금, 순액, VAT
중간 기성평가 1 (구월)
이 강의를 마치면 할 수 있는 것
- 각 일정 항목의 기성 비율로 완료 작업을 평가하고 총 기성 평가액을 합산합니다.
- 계약이 정한 비율을 총액에 적용해 유보금을 산정하고, 지급할 순액을 구합니다.
- VAT가 어디에 부과되는지, 그리고 왜 그런지 설명합니다.
기성평가가 현장에서 보는 것
기성평가는 손에 일정표를 들고 현장을 한 바퀴 도는 것입니다. 각 지점을 눌러 종이 위에서 무엇이 되는지 확인하십시오.
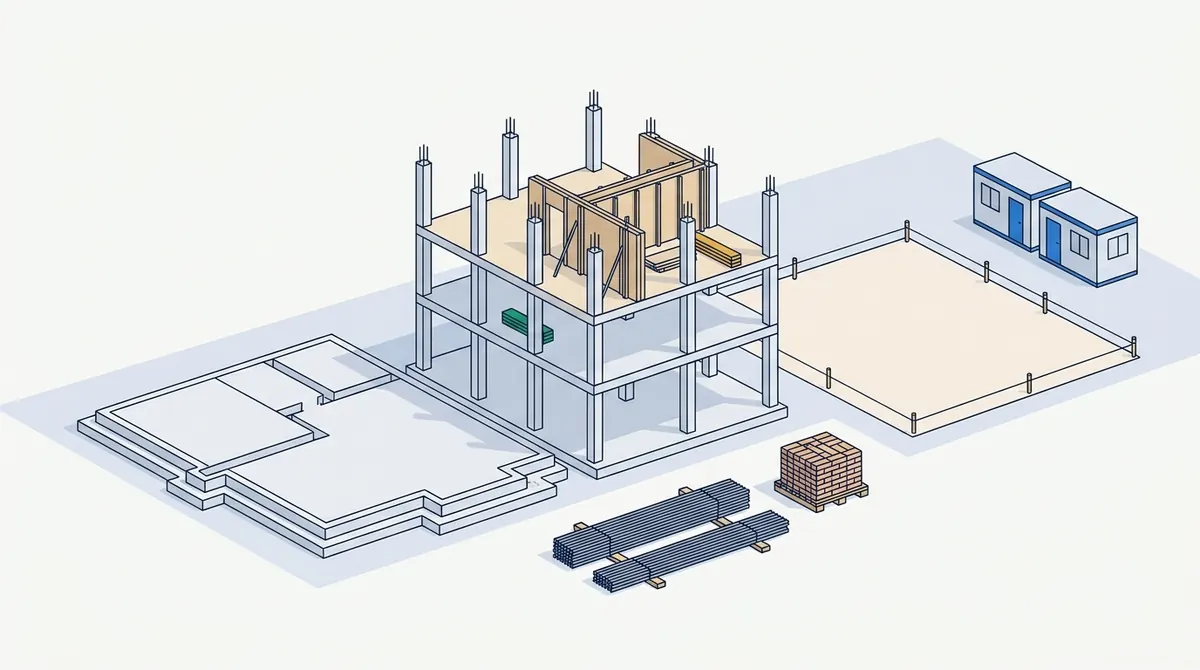
기초는 완성되어 인수되었습니다. 작업이 제대로 수행되었으므로 해당 일정 항목의 전체 가치가 지급 대상입니다.
내 견적에서의 위치100퍼센트 일정 항목: 전체 가치가 총 기성 평가액에 들어갑니다.골조가 일부 지어졌습니다. 시간이 얼마나 지났는지가 아니라, 현장에서 판단하여 제대로 수행된 몫을 평가합니다.
내 견적에서의 위치비율이 있는 일정 항목: 일정 가치 × 완료 비율.곧 시작될 예정이라도 여기에는 아무것도 지어지지 않았습니다. 하지 않은 작업은 평가하지 않습니다.
내 견적에서의 위치0퍼센트 일정 항목은 총액에 아무것도 기여하지 않습니다.철강과 벽돌이 납품되었지만 아직 설치되지 않았습니다. 평가할 수 있는지는 계약에 따라 다르며, 보통 보관과 보호 방식에 따라 달라집니다.
내 견적에서의 위치계약이 허용하는 경우에만 별도 항목. 추가하기 전에 계약을 읽으십시오.임시 사무실과 현장 인력은 매주 있습니다. 간접 공사비는 타설된 콘크리트 양이 아니라 시간에 따라 평가됩니다.
내 견적에서의 위치간접 공사비 항목, 경과된 공정 비율에 따라.
중간 기성평가 한 건, 처음부터 끝까지
과제와는 다른 숫자, 같은 단계입니다. 이 예제에서 계약은 유보금을 4%로 정합니다.
- 하부 구조 £120,000, 60% 완료. 골조 £200,000, 15%. 간접 공사비 £50,000, 10%.
- 유보금은 총 기성 평가액의 4%. VAT 20%.
- 이것은 첫 번째 기성평가입니다: 이전에 인증된 것은 없습니다.
- 1 하부 구조
- 2 골조
- 3 간접 공사비
- 4 총액
- 1 하부 구조
- 2 골조
- 3 간접 공사비
- 4 총액
각 항목 평가하기
세 항목의 값을 더하십시오: 각각 일정 가치 × 비율입니다. 총 기성 평가액은 얼마입니까?
힌트: 곱셈 세 번, 그다음 합 한 번.
- 1 총액
- 2 유보금
- 1 총액
- 2 유보금
유보금 보류
유보금은 총 기성 평가액의 비율입니다. 얼마를 보류합니까?
힌트: 개별 항목이 아니라 총액의 비율을 구하십시오.
- 1 총액
- 2 유보금
- 3 지급 순액
- 1 총액
- 2 유보금
- 3 지급 순액
지급할 순액
총 기성 평가액에서 유보금을 뺍니다. VAT 전 지급할 순액은 얼마입니까?
힌트: 1단계에서 2단계를 빼십시오.
- 1 지급 순액
- 2 VAT
- 3 청구서
- 1 지급 순액
- 2 VAT
- 3 청구서
지급에 대한 VAT
VAT는 지급되거나 청구되는 금액을 따라갑니다. 지급할 순액에 대한 VAT는 얼마입니까?
힌트: 지급할 순액에 VAT 비율을 적용하십시오.
스스로 확인
두 번째 기성평가 시점의 총 기성 평가액은 £260,000입니다. 유보금은 4%입니다. 첫 번째 기성평가는 순액 £102,720을 인증했습니다. 지금 VAT 전 지급할 순액은 얼마입니까?
발주 소프트웨어의 계약 양식은 유보금 비율을 제안하지만, 계약서 자체는 다르게 말합니다. 어느 것을 적용합니까?
기본값은 시작 값이지 계약 조건이 아닙니다.
계약이 기준입니다. 양식이 다른 수치를 보이면 양식을 고치십시오.
유보금은 협상 대상이 아니라 계약상의 비율입니다.