







































Teoria prima dell’attività 4 · 9 min
Valutazione dei lavori eseguiti: lordo, ritenuta di garanzia, netto, IVA
Stato di avanzamento 1 (settembre)
Dopo questa lezione sarai in grado di
- Calcolare il valore dei lavori eseguiti come percentuale di ogni voce del computo e sommarli per ottenere la valutazione lorda.
- Applicare la ritenuta di garanzia all'importo lordo utilizzando la percentuale prevista dal contratto e determinare l'importo netto dovuto.
- Indicare su cosa si applica l'IVA e perché.
Cosa rileva uno stato di avanzamento in cantiere
Una contabilizzazione dei lavori è un sopralluogo in cantiere con il computo in mano. Tocca ciascun punto per vedere come si traduce sulla carta.
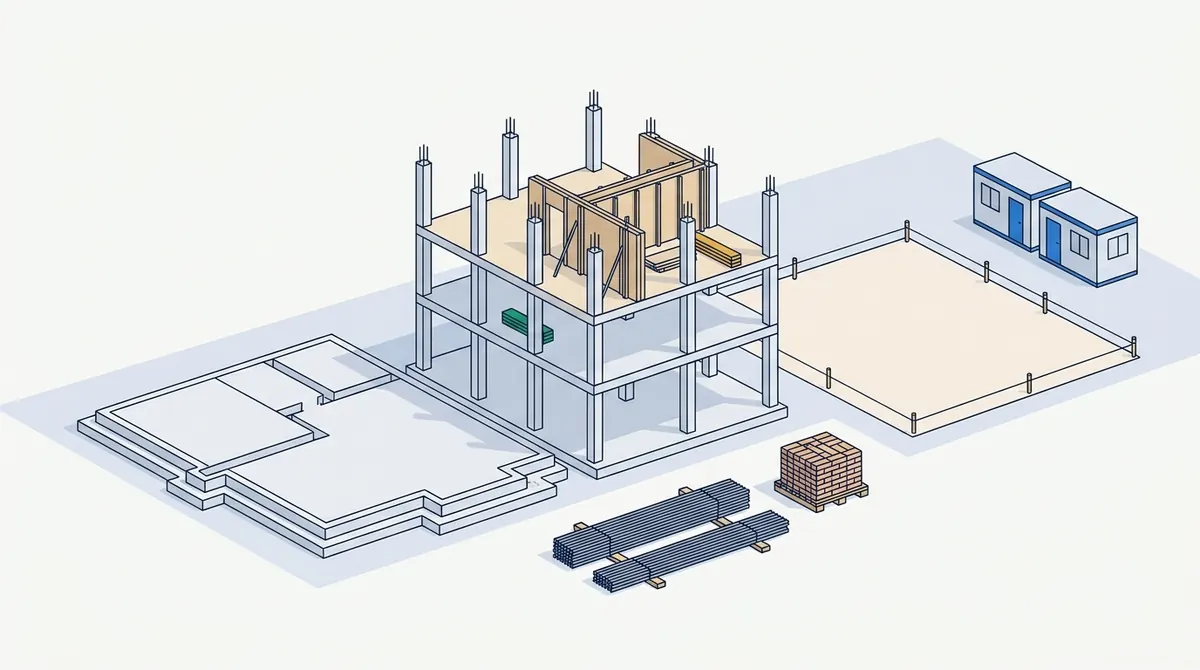
Le fondazioni sono complete e collaudate. L'opera è eseguita a regola d'arte, quindi è dovuto l'intero valore di quella voce del computo.
Dove si trova nel tuo computoUna voce del computo al 100 per cento: il suo intero valore confluisce nella contabilizzazione lorda.La struttura è parzialmente costruita. Si valuta la quota eseguita a regola d'arte, verificata in cantiere, non la quota di tempo trascorsa.
Dove si trova nel tuo computoUna voce del computo a percentuale: valore a computo × percentuale di avanzamento.Qui non è stato costruito nulla, a prescindere da quando si inizierà. I lavori non eseguiti non vengono contabilizzati.
Dove si trova nel tuo computoUna voce del computo allo 0 per cento non contribuisce all'importo lordo.Acciaio e mattoni sono stati consegnati ma non ancora posati. La possibilità di contabilizzarli dipende dal contratto e, di norma, da come sono stoccati e protetti.
Dove si trova nel tuo computoUna voce separata, solo se consentita dal contratto. Leggere il contratto prima di aggiungerla.I prefabbricati e la squadra di cantiere sono presenti ogni settimana. Gli oneri di cantiere si contabilizzano in base al tempo, non in base alla quantità di calcestruzzo gettato.
Dove si trova nel tuo computoLa voce degli oneri di cantiere, alla percentuale di programma trascorso.
Uno stato di avanzamento lavori, dall'inizio alla fine
Numeri diversi dal tuo esercizio, stessi passaggi. In questo esempio il contratto prevede una ritenuta di garanzia del 4%.
- Sottostruttura £120,000 al 60% completata. Struttura £200,000 al 15%. Oneri di cantiere £50,000 al 10%.
- Ritenuta di garanzia 4% del totale lordo. IVA 20%.
- Questo è il primo stato di avanzamento: nulla è stato contabilizzato in precedenza.
- 1 Sottostruttura
- 2 Struttura
- 3 Spese generali di cantiere
- 4 Lordo
- 1 Sottostruttura
- 2 Struttura
- 3 Spese generali di cantiere
- 4 Lordo
Valutare ciascuna voce
Somma il valore delle tre voci: ciascuna è pari al valore di computo moltiplicato per la sua percentuale. Qual è la contabilizzazione lorda?
Suggerimento: Tre prodotti, poi una somma.
- 1 Lordo
- 2 Ritenuta di garanzia
- 1 Lordo
- 2 Ritenuta di garanzia
Trattenere la ritenuta di garanzia
La ritenuta di garanzia è una percentuale dello stato di avanzamento lordo. Quanto viene trattenuto?
Suggerimento: Calcola la percentuale sul totale lordo, non sulle singole voci.
- 1 Lordo
- 2 Ritenuta di garanzia
- 3 Netto dovuto
- 1 Lordo
- 2 Ritenuta di garanzia
- 3 Netto dovuto
Netto dovuto
Valutazione lorda meno la ritenuta di garanzia. Qual è il netto dovuto, IVA esclusa?
Suggerimento: Sottrai il passaggio 2 dal passaggio 1.
- 1 Netto dovuto
- 2 IVA
- 3 Fattura
- 1 Netto dovuto
- 2 IVA
- 3 Fattura
IVA sul pagamento
L'IVA si applica sull'importo effettivamente pagato o fatturato. Qual è l'IVA sul netto dovuto?
Suggerimento: Applica la percentuale IVA al netto dovuto.
Mettiti alla prova
Al secondo SAL la valutazione lorda cumulativa è di £260,000. La ritenuta di garanzia è del 4%. Il primo SAL ha certificato un netto di £102,720. Qual è il netto dovuto ora, IVA esclusa?
Il modello contrattuale del software propone una percentuale di ritenuta di garanzia, ma il contratto definitivo indica un valore diverso. Quale si applica?
Un valore predefinito è solo un punto di partenza, non una clausola del contratto.
Fa fede il contratto. Se il modulo mostra una cifra diversa, occorre modificarlo.
La ritenuta di garanzia è una percentuale contrattuale stabilita, non una trattativa.