







































課題4の前に学ぶ理論 · 9分
出来高の評価:総額、保留金、純額、VAT
中間査定 1(九月)
この講義を終えると、次のことができます
- 施工済みの量を、各工程表の行ごとに割合で評価し、総出来高の粗額を合計する。
- 契約で定められた割合を粗額に適用して保留金を差し引き、支払うべき純額を求める。
- VAT が何に対してかかるか、そしてその理由を説明できる。
現場で査定が見るもの
出来高査定とは、工程表を手に現場を一回りすることです。各ポイントをタップして、それが書類上どうなるかを確かめてください。
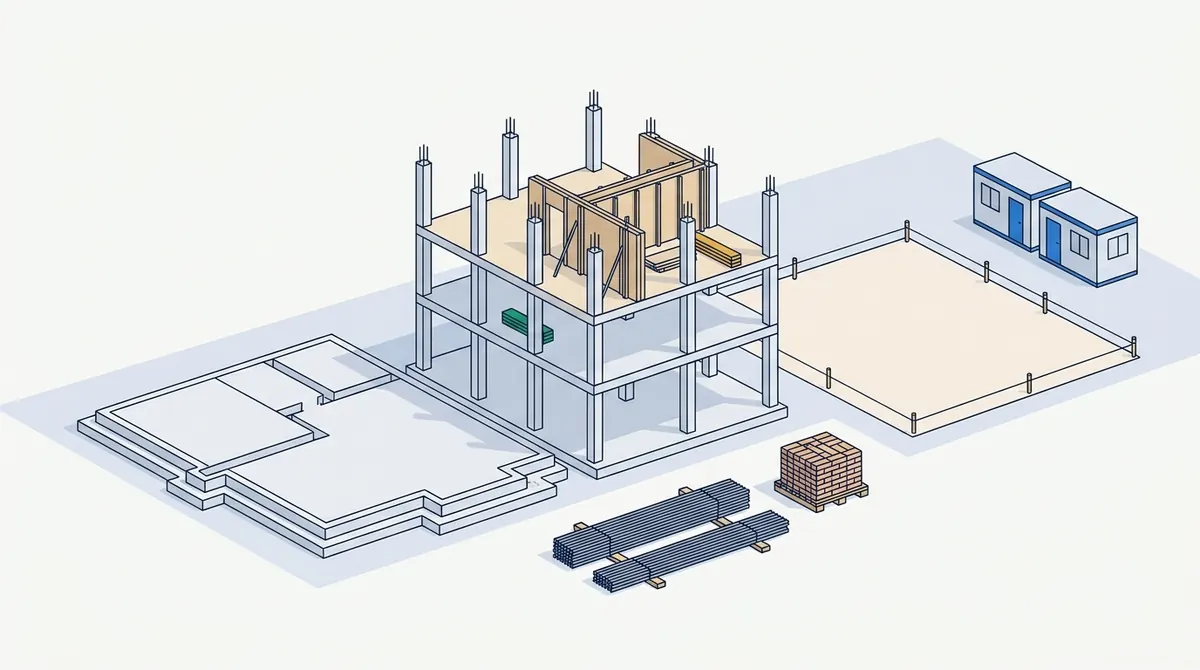
基礎は完成し、検収も済んでいます。工事は適切に行われているため、その工程表の行の全額が支払い対象となります。
積算書のどこにあるか工程表の行を 100 パーセントで計上:全額を粗額の出来高に入れます。躯体は一部まで施工されています。経過した時間の割合ではなく、現場で適切に施工されたと判断された部分を評価します。
積算書のどこにあるか割合で計上する工程表の行:工程表の金額 × 完成率。ここではどれほどすぐに着工するとしても、まだ何も建てられていません。施工されていない工事は評価しません。
積算書のどこにあるか完成率 0 パーセントの工程表の行は、粗額に何も寄与しません。鉄筋とれんがは搬入されていますが、まだ組み込まれていません。評価できるかどうかは契約によって決まり、通常は保管と養生の方法にもよります。
積算書のどこにあるか契約が認める場合にのみ設ける別の行。追加する前に契約を読んでください。現場事務所と現場チームは毎週そこにあります。共通仮設費は、打設したコンクリートの量ではなく、時間に応じて評価します。
積算書のどこにあるか共通仮設費の行。経過した工期の割合で計上します。
一回の中間査定を最初から最後まで
課題とは数字が異なりますが、手順は同じです。この例では、契約で保留金は 4% と定められています。
- 基礎工事 £120,000、完成率 60%。躯体 £200,000、完成率 15%。共通仮設費 £50,000、完成率 10%。
- 保留金は粗額の出来高の 4%。VAT 20%。
- これは最初の査定です。これまでに証明書は発行されていません。
- 1 基礎工事
- 2 躯体
- 3 共通仮設費
- 4 粗額
- 1 基礎工事
- 2 躯体
- 3 共通仮設費
- 4 粗額
各行を評価する
三つの行の金額を合計してください。各行は、工程表の金額にその完成率を掛けたものです。粗額の出来高はいくらですか?
ヒント: 三つの積を求め、その後で合計します。
- 1 粗額
- 2 保留金
- 1 粗額
- 2 保留金
保留金を差し引く
保留金は粗額の出来高に対する割合です。いくら差し引かれますか?
ヒント: 任意の一行ではなく、粗額に対して割合を取ります。
- 1 粗額
- 2 保留金
- 3 支払うべき純額
- 1 粗額
- 2 保留金
- 3 支払うべき純額
支払うべき純額
粗額の出来高から保留金を差し引きます。VAT 前の支払うべき純額はいくらですか?
ヒント: 手順 1 から手順 2 を差し引きます。
- 1 支払うべき純額
- 2 VAT
- 3 請求書
- 1 支払うべき純額
- 2 VAT
- 3 請求書
支払に対する VAT
VAT は支払われる、または請求される金額に従います。支払うべき純額に対する VAT はいくらですか?
ヒント: 支払うべき純額に VAT の割合を適用します。
理解度チェック
二回目の査定時点の粗額の出来高は £260,000 です。保留金は 4% です。最初の査定で認証された純額は £102,720 でした。今回の VAT 前の支払うべき純額はいくらですか?
ソフトウェアの契約書式は保留金の割合を提示していますが、契約書そのものは別の割合を定めています。どちらを適用しますか?
既定値は出発点の値であり、契約条件ではありません。
契約が権威です。書式に別の数字が表示される場合は、書式を変更してください。
保留金は契約で定められた割合であり、交渉の対象ではありません。