







































Teoría antes de la tarea 4 · 9 min
Valorar la obra ejecutada: bruto, retención, neto, IVA
Valoración provisional 1 (septiembre)
Después de esta lección podrás
- Valora la obra ejecutada como porcentaje de cada renglón del programa de valores y suma la valoración bruta.
- Aplica la retención a la bruta con el porcentaje que indica el contrato, y calcula el neto a pagar.
- Indica sobre qué se cobra el IVA, y por qué.
Lo que ve una valoración en obra
Una valoración es un recorrido por la obra con el programa de valores en la mano. Toca cada punto para ver en qué se convierte en papel.
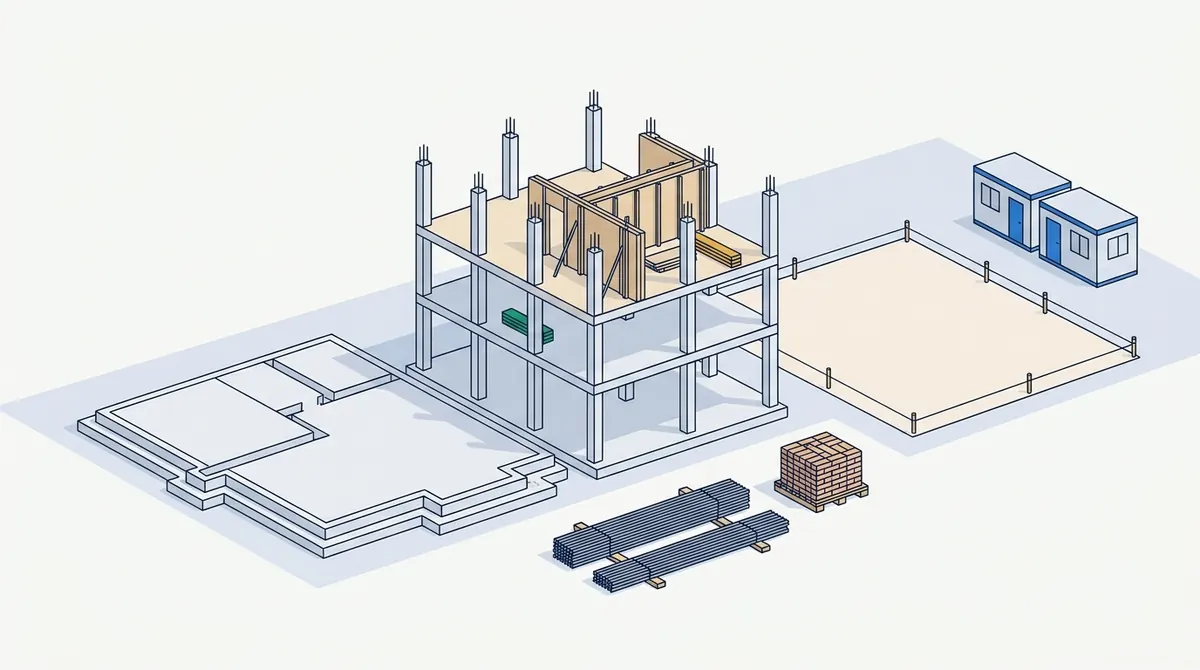
La cimentación está completa y aceptada. La obra está bien ejecutada, así que se debe el valor total de ese renglón del programa.
Dónde está en tu presupuestoUn renglón del programa al 100 por ciento: todo su valor entra en la valoración bruta.La estructura está parcialmente construida. Se valora la parte correctamente ejecutada, juzgada en obra, no la parte del tiempo transcurrido.
Dónde está en tu presupuestoUn renglón del programa con porcentaje: valor del programa × porcentaje avanzado.Aquí no se ha construido nada, aunque pronto se vaya a hacer. El trabajo que no se ha hecho no se valora.
Dónde está en tu presupuestoUn renglón del programa al 0 por ciento no aporta nada a la bruta.El acero y los ladrillos están entregados pero aún no incorporados. Si se pueden valorar depende del contrato, y normalmente de cómo se almacenan y protegen.
Dónde está en tu presupuestoUn renglón aparte, solo cuando el contrato lo permite. Lee el contrato antes de agregarlo.Las casetas y el equipo de obra están presentes cada semana. Los preliminares se valoran con el tiempo, no con la cantidad de concreto colado.
Dónde está en tu presupuestoEl renglón de preliminares, al porcentaje del programa ya transcurrido.
Una valoración provisional, de principio a fin
Números distintos a los de tu tarea, mismos pasos. En este ejemplo el contrato retiene 4 %.
- Subestructura £120,000 al 60% completada. Estructura £200,000 al 15%. Preliminares £50,000 al 10%.
- Retención 4% de la valoración bruta. IVA 20%.
- Esta es la primera valoración: todavía no se ha certificado nada.
- 1 Subestructura
- 2 Estructura
- 3 Preliminares
- 4 Bruta
- 1 Subestructura
- 2 Estructura
- 3 Preliminares
- 4 Bruta
Valora cada renglón
Suma el valor de los tres renglones: cada uno es su valor del programa por su porcentaje. ¿Cuál es la valoración bruta?
Pista: Tres productos, y luego una suma.
- 1 Bruta
- 2 Retención
- 1 Bruta
- 2 Retención
Retén
La retención es un porcentaje de la valoración bruta. ¿Cuánto se retiene?
Pista: Toma el porcentaje de la bruta, no de un renglón en particular.
- 1 Bruta
- 2 Retención
- 3 Neto a pagar
- 1 Bruta
- 2 Retención
- 3 Neto a pagar
Neto a pagar
Valoración bruta menos retención. ¿Cuál es el neto a pagar, antes de IVA?
Pista: Resta el paso 2 del paso 1.
- 1 Neto a pagar
- 2 IVA
- 3 Factura
- 1 Neto a pagar
- 2 IVA
- 3 Factura
IVA sobre el pago
El IVA sigue al pago que se hace o se factura. ¿Cuánto es el IVA sobre el neto a pagar?
Pista: Aplica el porcentaje de IVA al neto a pagar.
Compruébalo tú mismo
En la segunda valoración, la valoración bruta acumulada es £260,000. La retención es 4 %. La primera valoración certificó un neto de £102,720. ¿Cuál es el neto a pagar ahora, antes de IVA?
El formulario de contrato del software sugiere un porcentaje de retención, pero el contrato dice otra cosa. ¿Cuál aplicas?
Un valor predeterminado es un punto de partida, no una condición del contrato.
El contrato es la autoridad. Si el formulario muestra otra cifra, cambia el formulario.
La retención es un porcentaje contractual, no una negociación.