







































Introduction du cours · 3 min
État des en-cours (WIP) : avancement et facturation en trop ou en moins (États-Unis)
Vous êtes le comptable de projet de l'entreprise générale qui construit un immeuble de commerces avec des logements au-dessus. Chaque mois, la société déclare chaque chantier ouvert sur une ligne de son état des en-cours (WIP, work-in-progress), que lisent les banques et les sociétés de cautionnement. Dans quatre tâches, vous clôturez octobre pour ce chantier : son degré d'avancement, le revenu déjà acquis, la question de savoir si la facturation précède le travail, et la perte que révèle la nouvelle prévision.
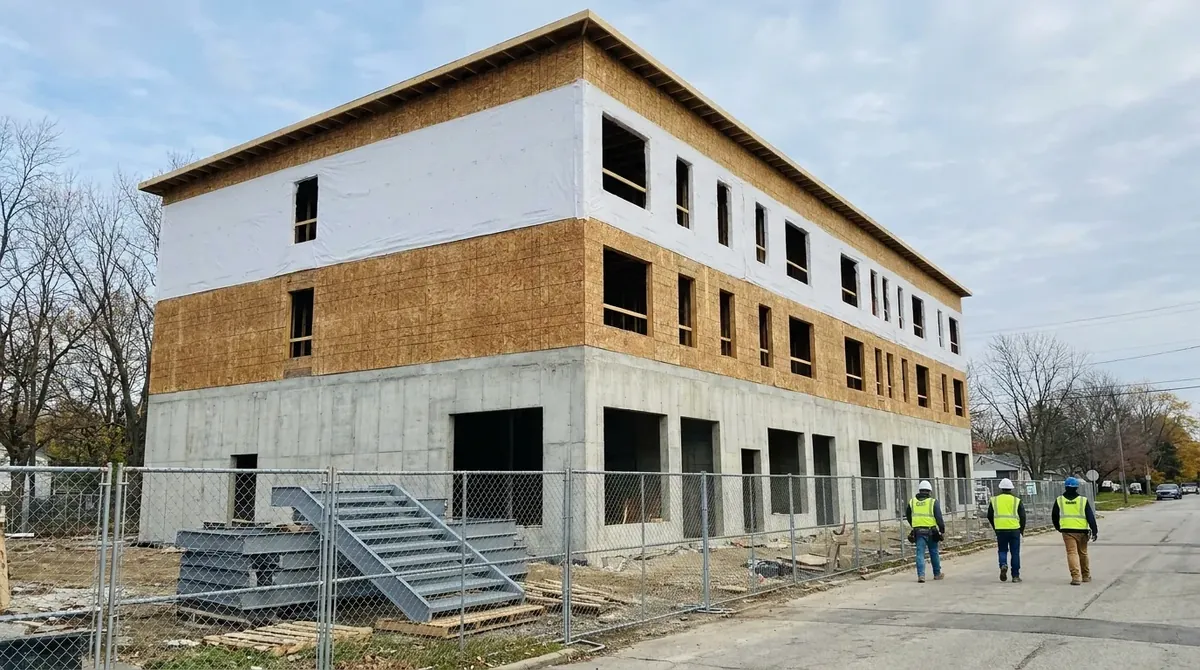 Projet fictif
- Bâtiment
- Trois étages : commerces sur un socle en béton, deux étages de logements à ossature bois
- Contrat
- AIA A101 à forfait (prix fixe) avec les conditions générales A201 ; revenu comptabilisé selon ASC 606
- Période
- Clôture mensuelle d'octobre 2026
- Travail dans l’ERP
- 4 tâches, environ 2 h 10 min
Qui transmet quoi à qui
Chaque flèche est un chiffre ou un document qui arrive à votre bureau ou en repart, et la tâche où cela se produit.
Ce que vous recevez
- Chef de projetVotre entreprise
- Coût pour acheverTâche 1
- Nouvelle prévisionTâche 4
- Le maître d'ouvrageMaître d'ouvrage
- Ordres de changement, signés et non signésTâche 2
- Conducteur de travauxVotre entreprise
- Escaliers livrés, non posésTâche 3
Ce que vous transmettez
- CVR mois 2026-10Tâche 1
- Revenu acquis et bénéfice brutTâche 2
- Sur/sous-facturationTâche 3
- Provision pour perteTâche 4
Votre parcours dans le chantier
Deux tâches construisent la ligne d'en-cours, une la vérifie par rapport au matériel stocké et à la facturation, une la teste face à une perte. Commencez par la tâche 1 : à partir du rapport de coûts du chantier, vous calculez le coût à ce jour, le coût final prévisionnel et le pourcentage d'avancement.
La ligne d'en-cours
Tâche 1 · 30 min
Coût à ce jour, estimation à l'achèvement, pourcentage d'avancement
- Vous produisez
- Coût à ce jour, estimation à l'achèvement, avancement en pourcentage
- Document
- Rapport de coûts de chantier, octobre 2026
- Dans l’ERP
- Rapprochement coûts-valeur
La ligne d'en-cours
Tâche 2 · 30 min
Revenu acquis et bénéfice brut
- Vous produisez
- Valeur du contrat, produits acquis et les deux marges brutes
- Document
- Montant du contrat et ordres de modification CO-01 à CO-03
- Dans l’ERP
- Rapprochement coûts-valeur, rubrique REV
Contrôle de facturation
Tâche 3 · 35 min
Matériaux non installés et sur/sous-facturation
- Vous produisez
- Produits avec l'escalier au coût et situation de facturation
- Document
- AIA G702, demande de paiement 9 (la facture mensuelle)
- Dans l’ERP
- Rapprochement coûts-valeur, modifier la rubrique de coût
Nouvelle prévision
Tâche 4 · 35 min
Un projet déficitaire : toute la perte maintenant
- Vous produisez
- La provision pour perte anticipée (la perte attendue entière, comptabilisée maintenant)
- Document
- Nouvelle prévision avant la clôture
- Dans l’ERP
- Rapprochement coûts-valeur, rubrique LOSS
Comment le coût devient revenu sur une ligne d'en-cours
Chaque barre est une tâche, dans l'ordre de la clôture d'octobre.
En bleu, ce que la tâche ajoute ; en gris, ce qui vient d’avant.
En bref. Coût contre coût pour le pourcentage. Matériel stocké au coût, sans marge. Facturation brute contre revenu acquis. Une perte se constate en totalité, le mois où vous la voyez.