







































Introduzione al corso · 3 min
Prospetto WIP: percentuale di avanzamento e fatturazione in eccesso o in difetto (USA)
Lei è il contabile di commessa presso l'impresa generale che costruisce un edificio con negozi e appartamenti sopra. Ogni mese l'impresa riporta ogni commessa aperta su una riga del suo prospetto dei lavori in corso (WIP), che banche e compagnie di garanzia leggono. In quattro task chiuderà ottobre per questa commessa: quanto è completa, quanto ricavo ha maturato, se la fatturazione corre avanti al lavoro e la perdita che la nuova previsione rivela.
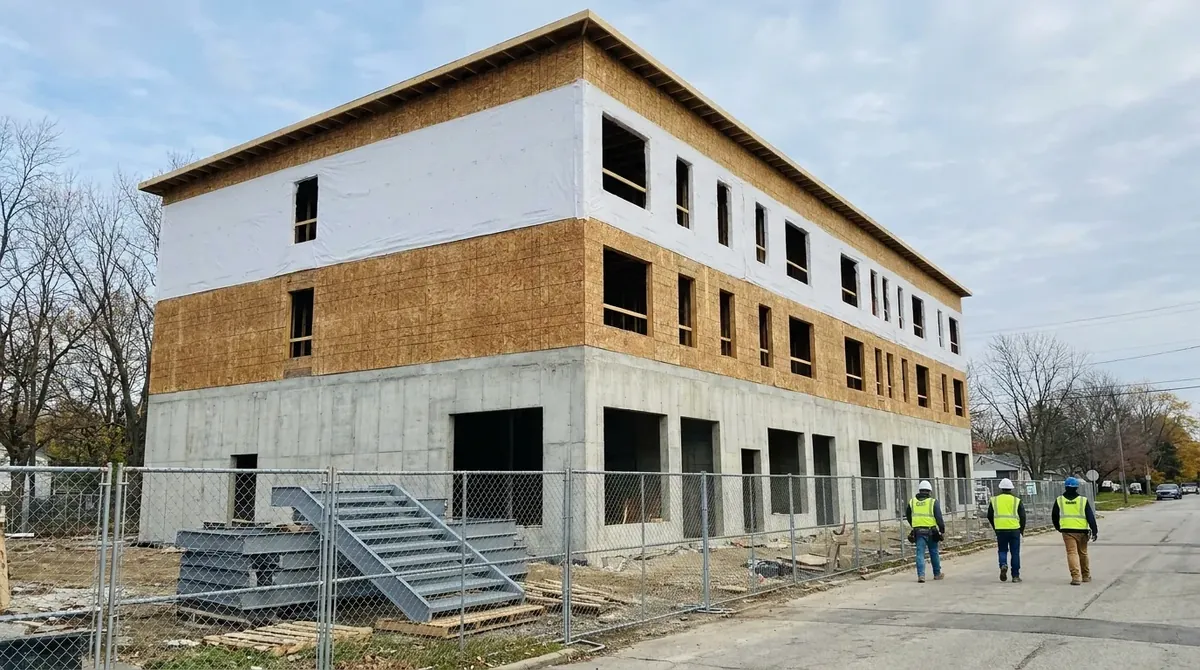 Progetto di fantasia
- Edificio
- Tre piani: commerciale su podio in calcestruzzo, due piani residenziali in legno a telaio
- Contratto
- AIA A101 a corpo (un prezzo fisso) con condizioni generali A201; ricavi rilevati secondo ASC 606
- Periodo
- Chiusura di fine mese di ottobre 2026
- Lavoro nell’ERP
- 4 attività, circa 2 h 10 min
Chi passa cosa a chi
Ogni freccia è un dato o un documento che arriva alla sua scrivania o ne esce, e il task in cui succede.
Arriva a te
- Project managerLa sua impresa
- Costo a finireAttività 1
- RiprevisioneAttività 4
- Il committenteCommittente
- Varianti d'ordine, firmate e non firmateAttività 2
- Direttore di cantiereLa sua impresa
- Scale consegnate, non installateAttività 3
Parte da te
- CVR mese 2026-10Attività 1
- Ricavi maturati e utile lordoAttività 2
- Sovra/sottofatturazioneAttività 3
- Accantonamento per perditaAttività 4
Il tuo percorso nel cantiere
Due task costruiscono la riga WIP, uno la verifica con il materiale depositato e la fatturazione, uno la mette alla prova con una perdita. Inizi dal task 1: dal rapporto dei costi di commessa ricava il costo ad oggi, il costo finale previsto e la percentuale di completamento.
La riga WIP
Attività 1 · 30 min
Costo ad oggi, stima a finire, percentuale di completamento
- Produci
- Costo a oggi, stima a finire, percentuale di completamento
- Documento
- Rapporto dei costi di commessa, ottobre 2026
- Nell’ERP
- Riconciliazione costi-ricavi
La riga WIP
Attività 2 · 30 min
Ricavi maturati e utile lordo
- Produci
- Valore del contratto, ricavo maturato e i due margini lordi
- Documento
- Importo contrattuale e ordini di variazione da CO-01 a CO-03
- Nell’ERP
- Riconciliazione costi-ricavi, voce REV
Verifica di fatturazione
Attività 3 · 35 min
Materiale non installato e sovra/sottofatturazione
- Produci
- Ricavi con le scale a costo e la posizione di fatturazione
- Documento
- AIA G702, domanda di pagamento 9 (la fattura mensile)
- Nell’ERP
- Riconciliazione costi-ricavi, Modifica voce di costo
Riprevisione
Attività 4 · 35 min
Una commessa in perdita: l'intera perdita ora
- Produci
- L'accantonamento per perdita prevista (l'intera perdita attesa, registrata subito)
- Documento
- Riprevisione prima della chiusura
- Nell’ERP
- Riconciliazione costi-ricavi, voce LOSS
Come il costo diventa ricavo su una riga WIP
Ogni barra è un task, nell'ordine in cui procede la chiusura di ottobre.
In blu ciò che l’attività aggiunge; in grigio ciò che viene da prima.
In breve. Per la percentuale, costo su costo. Materiale depositato a costo, senza margine. Fatturato lordo contro ricavi maturati. Una perdita entra per intero nel mese in cui la vede.