







































Einführung in den Kurs · 3 Min.
WIP-Liste: Leistungsstand und Über-/Unterfakturierung (USA)
Sie sind der Projektkaufmann beim Generalunternehmer, der ein Gebäude mit Läden unten und Wohnungen oben errichtet. Jeden Monat meldet die Firma jedes offene Projekt in einer Zeile ihrer WIP-Liste (Work-in-Progress), die Banken und Bürgschaftsgeber lesen. In vier Aufgaben schließen Sie für dieses Projekt den Oktober ab: wie weit es fertig ist, wie viel Umsatz es bisher erzielt hat, ob die Fakturierung der Leistung vorauseilt und welchen Verlust die neue Prognose zeigt.
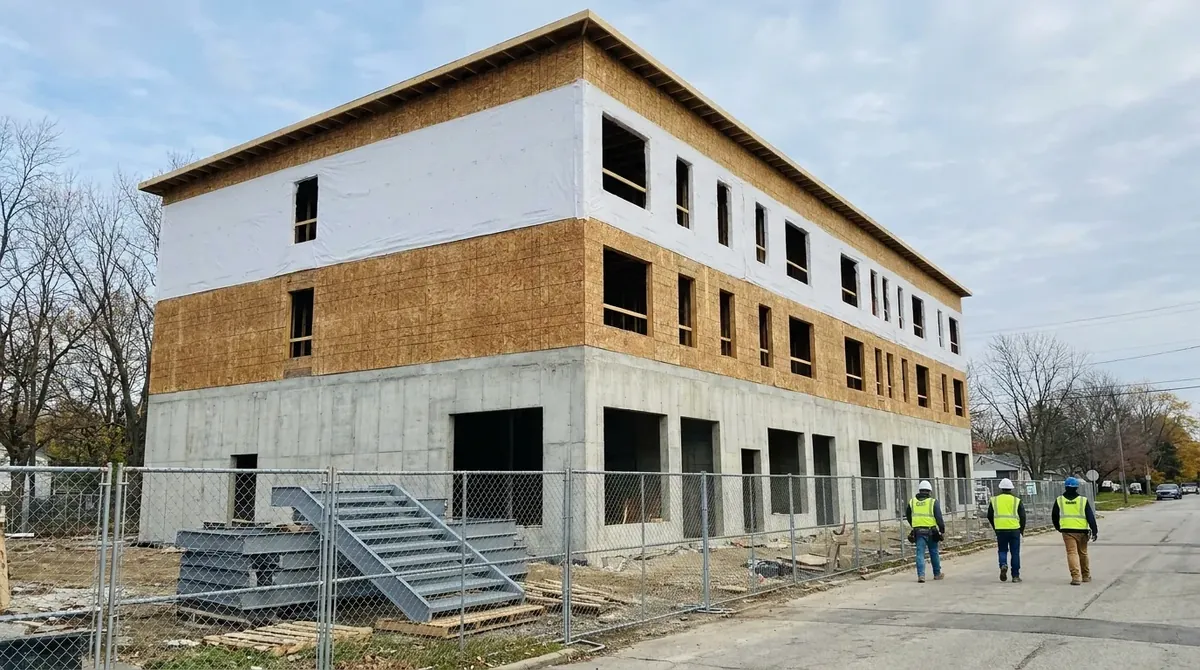 Fiktives Projekt
- Gebäude
- Drei Geschosse: Einzelhandel auf einem Betonsockel, zwei Wohngeschosse in Holzrahmenbauweise
- Vertrag
- AIA A101 Pauschalvertrag (ein Festpreis) mit den Allgemeinen Bedingungen A201; Umsatz nach ASC 606 erfasst
- Periode
- Monatsabschluss Oktober 2026
- Arbeit im ERP
- 4 Aufgaben, etwa 2 Std. 10 Min.
Wer gibt wem was
Jeder Pfeil ist eine Zahl oder ein Dokument, das auf Ihren Schreibtisch gelangt oder ihn verlässt, und die Aufgabe, in der das geschieht.
Kommt zu Ihnen
- ProjektleiterIhre Firma
- Restkosten bis FertigstellungAufgabe 1
- NeuprognoseAufgabe 4
- Der BauherrBauherr
- Nachtragsaufträge, unterzeichnet und nicht unterzeichnetAufgabe 2
- BauleiterIhre Firma
- Treppen angeliefert, nicht eingebautAufgabe 3
Geht von Ihnen aus
- CVR Monat 2026-10Aufgabe 1
- Realisierter Umsatz und RohertragAufgabe 2
- Über-/UnterfakturierungAufgabe 3
- VerlustrückstellungAufgabe 4
Ihr Weg durch das Projekt
Zwei Aufgaben bauen die WIP-Zeile, eine prüft sie gegen gespeichertes Material und die Fakturierung, eine testet sie gegen einen Verlust. Beginnen Sie mit Aufgabe 1: Aus dem Kostenbericht des Projekts ermitteln Sie die bisherigen Kosten, die voraussichtlichen Gesamtkosten und den Leistungsstand.
Die WIP-Zeile
Aufgabe 1 · 30 Min.
Bisherige Kosten, geschätzte Gesamtkosten, Leistungsstand
- Ihr Ergebnis
- Kosten bis heute, Prognose bei Fertigstellung, Fertigstellungsgrad
- Dokument
- Auftragskostenbericht, Oktober 2026
- Im ERP
- Kosten-Wert-Abgleich
Die WIP-Zeile
Aufgabe 2 · 30 Min.
Verdienter Umsatz und Rohertrag
- Ihr Ergebnis
- Vertragswert, realisierter Ertrag und beide Bruttogewinne
- Dokument
- Vertragssumme und Änderungsaufträge CO-01 bis CO-03
- Im ERP
- Kosten-Wert-Abgleich, Position REV
Fakturierungsprüfung
Aufgabe 3 · 35 Min.
Nicht eingebautes Material und Über-/Unterfakturierung
- Ihr Ergebnis
- Ertrag mit der Treppe zu Kosten und die Abrechnungslage
- Dokument
- AIA G702, Abschlagsanforderung 9 (die Monatsrechnung)
- Im ERP
- Kosten-Wert-Abgleich, Kostenposition bearbeiten
Neuprognose
Aufgabe 4 · 35 Min.
Ein Verlustprojekt: der gesamte Verlust sofort
- Ihr Ergebnis
- Die Rückstellung für drohende Verluste (der gesamte erwartete Verlust, jetzt gebucht)
- Dokument
- Neuprognose vor dem Abschluss
- Im ERP
- Kosten-Wert-Abgleich, Position LOSS
Wie Kosten auf einer WIP-Zeile zu Umsatz werden
Jeder Balken ist eine Aufgabe, in der Reihenfolge des Oktoberabschlusses.
Blau ist, was die Aufgabe hinzufügt; grau ist aus dem Schritt davor übernommen.
Kurz gesagt. Kosten zu Kosten für den Prozentsatz. Gelagertes Material zu Kosten, ohne Marge. Bruttofakturierung gegen realisierten Umsatz. Ein Verlust wird vollständig erfasst, in dem Monat, in dem Sie ihn erkennen.