







































コースの紹介 · 3分
WIP表:進捗率と過大・過小請求(米国)
あなたは店舗の上に住戸が入る建物を建設しているゼネラルコントラクターの経理担当者です。毎月、会社は銀行や保証会社が読む仕掛工事表(WIP)に、進行中の工事をすべて1行ずつ報告します。この4つの課題では、この工事について10月末の締めを行います。工事の進捗率、稼得収益の額、請求が工事の進みを上回っているかどうか、そして新しい見積もりが示す損失を確認します。
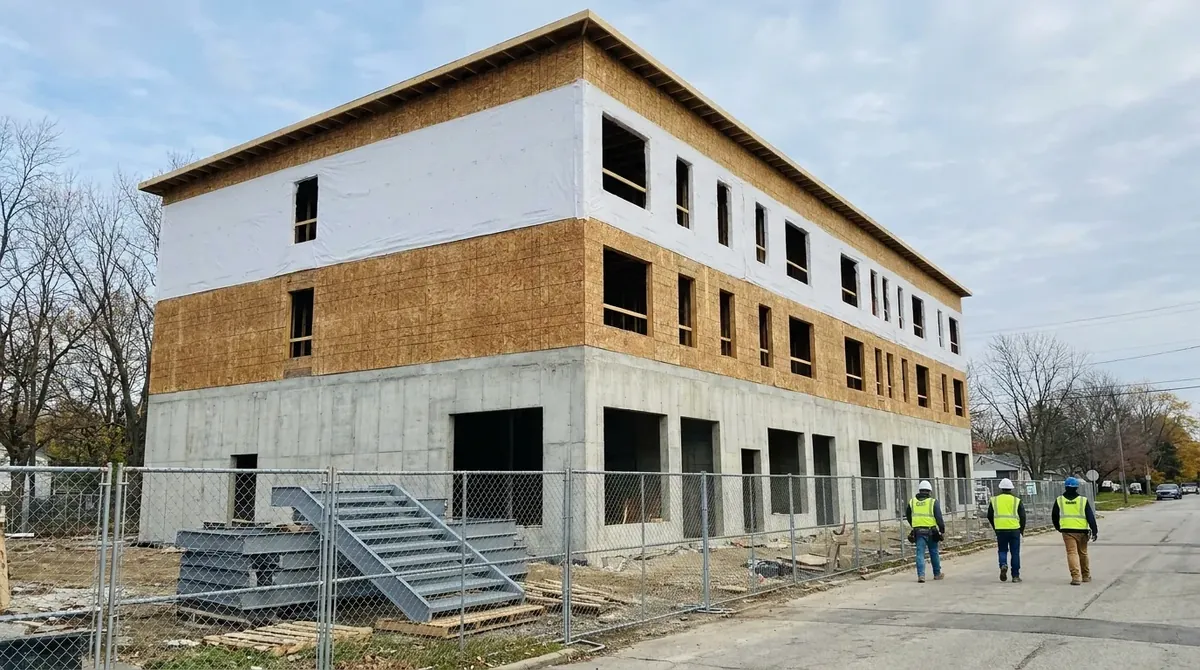 架空のプロジェクト
- 建物
- 3階建て。コンクリートのポディアムに店舗、その上に木造の住宅2階
- 契約
- AIA A101 定額請負(一括固定価格)、A201 一般条件付き。収益は ASC 606 に従って計上
- 期間
- 2026年10月の月末締め
- ERPでの作業
- 4タスク、約2時間10分
誰が誰に何を渡すか
矢印はそれぞれ、あなたの机に届く、またはあなたの机から出ていく数値または書類と、それが発生する課題を示します。
あなたに届くもの
- プロジェクトマネージャー自社
- 残工事原価タスク1
- 再見積もりタスク4
- 発注者発注者
- 工事変更指示書。署名済みと未署名のものタスク2
- 現場代理人自社
- 階段は納入済み、未施工タスク3
あなたプロジェクト経理担当、ゼネコン
あなたから出すもの
- CVR 2026-10月度タスク1
- 稼得収益と粗利益タスク2
- 過大・過少請求タスク3
- 損失引当金タスク4
プロジェクトでのあなたの道筋
2つの課題で仕掛工事表の1行を作り、1つは保管中の資材と請求の記録に照らして確認し、1つは損失の想定で検証します。課題1から始めます。原価報告書から、累計コスト、最終原価の見積もり、進捗率を求めます。
仕掛工事表の1行
タスク1 · 30分
累計コスト、完成時見積、進捗率
- 作るもの
- 累計原価、完成時総額見積、進捗率
- 書類
- 工事原価報告、2026年10月
- ERPでは
- 原価・価値照合
仕掛工事表の1行
タスク2 · 30分
稼得収益と粗利益
- 作るもの
- 契約金額、計上収益と両方の粗利益
- 書類
- 契約金額と変更指示CO-01〜CO-03
- ERPでは
- 原価・価値照合、REV科目
請求の確認
タスク3 · 35分
未施工の資材と過大・過少請求
- 作るもの
- 階段を原価で計上した収益と請求状況
- 書類
- AIA G702、支払申請9(月次請求)
- ERPでは
- 原価・価値照合、原価科目の編集
再見積もり
タスク4 · 35分
赤字工事: 損失の全額を今
- 作るもの
- 予想損失引当金(予想損失の全額を今計上)
- 書類
- 締め前の再予測
- ERPでは
- 原価・価値照合、LOSS科目
仕掛工事表の1行で、コストが収益になるまで
各バーは1つの課題を表し、10月の締め作業の順に並んでいます。
青はそのタスクで加わる部分、灰色は前の段階から引き継いだ部分です。
要点. 進捗率はコスト対コストで求めます。保管中の資材は原価で計上し、利益は含めません。累計請求は稼得収益と比べます。損失は、判明した月に全額を計上します。