







































Введение в курс · 3 мин
График НЗП: процент выполнения и пере-/недовыставление счетов (США)
Вы — проектный бухгалтер генерального подрядчика, который строит здание с магазинами внизу и квартирами наверху. Каждый месяц фирма отчитывается по каждому открытому объекту одной строкой своей ведомости незавершённого производства (НЗП, WIP — work-in-progress), которую читают банки и поручители по гарантиям. В четырёх заданиях вы закрываете октябрь по этому объекту: насколько он выполнен, какая выручка уже заработана, опережает ли выставление счетов фактически выполненные работы и какой убыток показывает новый прогноз.
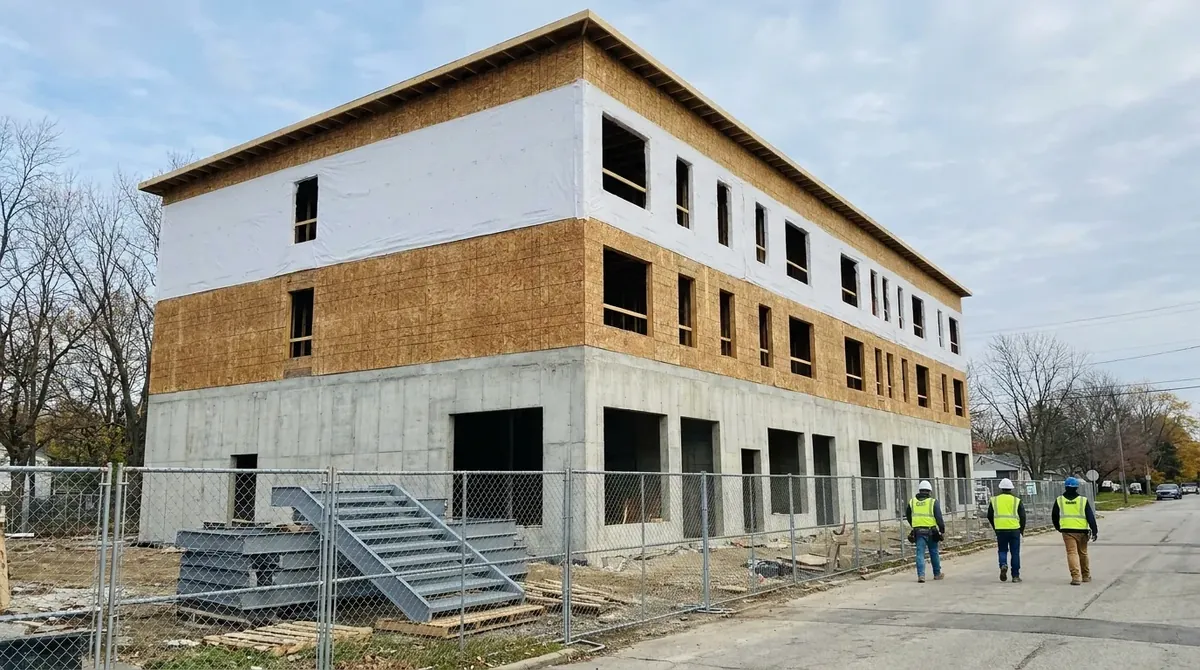 Вымышленный проект
- Здание
- Три этажа: торговля на бетонном цоколе, два жилых этажа с деревянным каркасом
- Контракт
- AIA A101, твёрдая цена (фиксированная стоимость) с общими условиями A201; выручка учитывается по ASC 606
- Период
- Закрытие месяца за октябрь 2026
- Работа в ERP
- Заданий: 4, около 2 ч 10 мин
Кто что кому передаёт
Каждая стрелка — это цифра или документ, который приходит к вам на стол или уходит с него, и задание, в котором это происходит.
Приходит к вам
- Руководитель проектаВаша фирма
- Затраты до завершенияЗадание 1
- Новый прогнозЗадание 4
- ЗаказчикЗаказчик
- Дополнительные соглашения, подписанные и неподписанныеЗадание 2
- ПрорабВаша фирма
- Лестницы доставлены, не смонтированыЗадание 3
Уходит от вас
- КВР за месяц 2026-10Задание 1
- Заработанная выручка и валовая прибыльЗадание 2
- Пере-/недовыставление счетовЗадание 3
- Резерв на убытокЗадание 4
Ваш путь по проекту
Две задачи формируют строку НЗП, одна проверяет её по хранящимся материалам и выставленным счетам, одна проверяет её на убыток. Начните с задания 1: по отчёту о затратах объекта вы определяете затраты на дату, прогнозируемые итоговые затраты и процент завершения.
Строка НЗП
Задание 1 · 30 мин
Затраты на дату, оценка по завершении, процент завершения
- Результат
- Стоимость на дату, оценка при завершении, процент выполнения
- Документ
- Отчёт о затратах по объекту, октябрь 2026
- В ERP
- Сверка стоимости и объёма (CVR)
Строка НЗП
Задание 2 · 30 мин
Освоенная выручка и валовая прибыль
- Результат
- Стоимость договора, заработанный доход и обе валовые прибыли
- Документ
- Сумма договора и заказы на изменения CO-01 - CO-03
- В ERP
- Сверка стоимости и объёма, статья REV
Проверка выставления счетов
Задание 3 · 35 мин
Несмонтированные материалы и пере-/недовыставление счетов
- Результат
- Доход с лестницами по себестоимости и позиция выставления счетов
- Документ
- AIA G702, заявка на оплату 9 (ежемесячный счёт)
- В ERP
- Сверка стоимости и объёма, редактирование статьи затрат
Новый прогноз
Задание 4 · 35 мин
Убыточный проект: весь убыток сейчас
- Результат
- Резерв под ожидаемый убыток (весь ожидаемый убыток, проведённый сейчас)
- Документ
- Перепрогноз перед закрытием
- В ERP
- Сверка стоимости и объёма, статья LOSS
Как затраты превращаются в выручку на строке НЗП
Каждый столбец — одно задание, в порядке, в котором идёт октябрьское закрытие.
Синим — то, что добавляет задание; серым — то, что перешло с прошлого шага.
Коротко. Процент — затраты к затратам. Материалы на складе по себестоимости, без наценки. Выставленные счета (валовые) против заработанной выручки. Убыток отражается полностью в тот месяц, когда вы его увидели.