







































Pengantar kursus · 3 mnt
Jadwal WIP: persentase penyelesaian dan penagihan lebih/kurang (AS)
Anda adalah akuntan proyek pada kontraktor umum yang membangun gedung toko dengan apartemen di atasnya. Setiap bulan perusahaan melaporkan setiap proyek yang masih berjalan dalam satu baris pada jadwal pekerjaan dalam proses (WIP), yang dibaca oleh bank dan penjamin surety. Dalam empat tugas, Anda menutup buku Oktober untuk proyek ini: seberapa selesai proyek itu, berapa pendapatan yang sudah diperoleh, apakah penagihan mendahului pekerjaan, dan kerugian yang ditunjukkan oleh perkiraan baru.
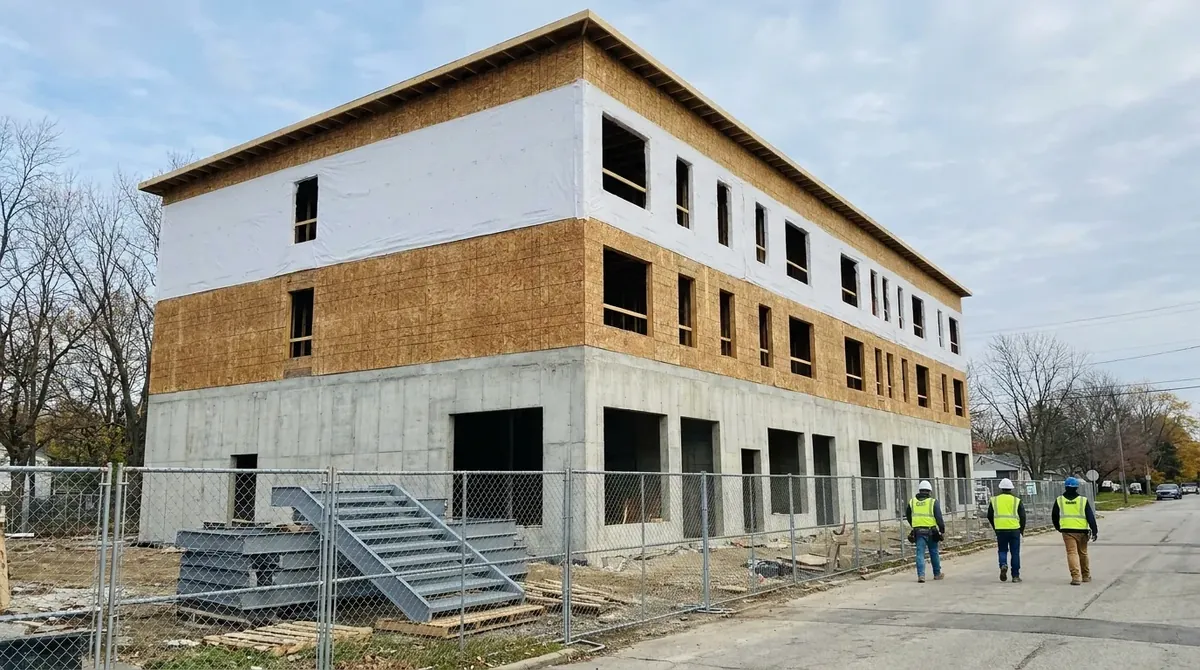 Proyek fiktif
- Bangunan
- Tiga lantai: ritel di atas podium beton, dua lantai apartemen rangka kayu
- Kontrak
- AIA A101 jumlah tetap (satu harga tetap) dengan ketentuan umum A201; pendapatan dihitung menurut ASC 606
- Periode
- Penutupan akhir bulan Oktober 2026
- Kerja di ERP
- 4 tugas, sekitar 2 j 10 mnt
Siapa menyerahkan apa kepada siapa
Setiap panah adalah angka atau dokumen yang masuk ke meja Anda atau keluar darinya, beserta tugas tempat hal itu terjadi.
Datang ke Anda
- Manajer proyekPerusahaan Anda
- Biaya untuk menyelesaikanTugas 1
- Perkiraan ulangTugas 4
- PemilikPemilik proyek
- Perubahan pesanan, yang sudah dan belum ditandatanganiTugas 2
- Pengawas lapanganPerusahaan Anda
- Tangga dikirim, belum dipasangTugas 3
Keluar dari Anda
- CVR bulan 2026-10Tugas 1
- Pendapatan yang diperoleh dan laba kotorTugas 2
- Penagihan lebih/kurangTugas 3
- Provisi kerugianTugas 4
Rute Anda melalui proyek
Dua tugas membangun baris WIP, satu memeriksanya terhadap material tersimpan dan penagihan, satu mengujinya terhadap kerugian. Mulailah dari tugas 1: dari laporan biaya proyek, Anda menghitung biaya sampai tanggal berjalan, perkiraan biaya akhir, dan persentase penyelesaian.
Baris WIP
Tugas 1 · 30 mnt
Biaya sampai tanggal berjalan, perkiraan biaya saat selesai, persentase penyelesaian
- Hasil Anda
- Biaya hingga saat ini, estimasi saat selesai, persen selesai
- Dokumen
- Laporan biaya pekerjaan, Oktober 2026
- Di ERP
- Rekonsiliasi Biaya-Nilai
Baris WIP
Tugas 2 · 30 mnt
Pendapatan yang diperoleh dan laba kotor
- Hasil Anda
- Nilai kontrak, pendapatan yang diperoleh dan kedua laba kotor
- Dokumen
- Nilai kontrak dan change order CO-01 sampai CO-03
- Di ERP
- Rekonsiliasi Biaya-Nilai, pos REV
Pemeriksaan penagihan
Tugas 3 · 35 mnt
Material belum terpasang dan penagihan lebih/kurang
- Hasil Anda
- Pendapatan dengan tangga sesuai biaya, dan posisi penagihan
- Dokumen
- AIA G702, permohonan pembayaran 9 (tagihan bulanan)
- Di ERP
- Rekonsiliasi Biaya-Nilai, Ubah pos biaya
Perkiraan ulang
Tugas 4 · 35 mnt
Proyek rugi: seluruh kerugian sekarang
- Hasil Anda
- Provisi untuk kerugian yang diantisipasi (seluruh kerugian yang diperkirakan, dibukukan sekarang)
- Dokumen
- Perkiraan ulang sebelum penutupan
- Di ERP
- Rekonsiliasi Biaya-Nilai, pos LOSS
Bagaimana biaya menjadi pendapatan pada baris WIP
Setiap batang adalah satu tugas, sesuai urutan penutupan buku Oktober.
Biru adalah yang ditambahkan tugas; abu-abu dibawa dari langkah sebelumnya.
Singkatnya. Biaya terhadap biaya untuk persentase. Material tersimpan pada biaya, tanpa margin. Tagihan kotor terhadap pendapatan yang diperoleh. Kerugian dicatat seluruhnya pada bulan saat Anda melihatnya.