







































Giới thiệu khóa học · 3 phút
Bảng WIP: phần trăm hoàn thành và xuất hóa đơn vượt/thiếu (Hoa Kỳ)
Bạn là kế toán dự án tại một nhà thầu tổng thầu đang xây dựng một tòa nhà có cửa hàng ở dưới và căn hộ ở trên. Mỗi tháng công ty báo cáo mọi dự án đang thi công trên một dòng của bảng công việc dở dang (WIP), và ngân hàng cùng bên bảo lãnh đọc bảng đó. Trong bốn nhiệm vụ, bạn khóa sổ tháng Mười cho dự án này: dự án đã hoàn thành bao nhiêu, doanh thu đã ghi nhận được bao nhiêu, việc xuất hóa đơn có đi trước công việc không, và khoản lỗ mà dự toán mới cho thấy.
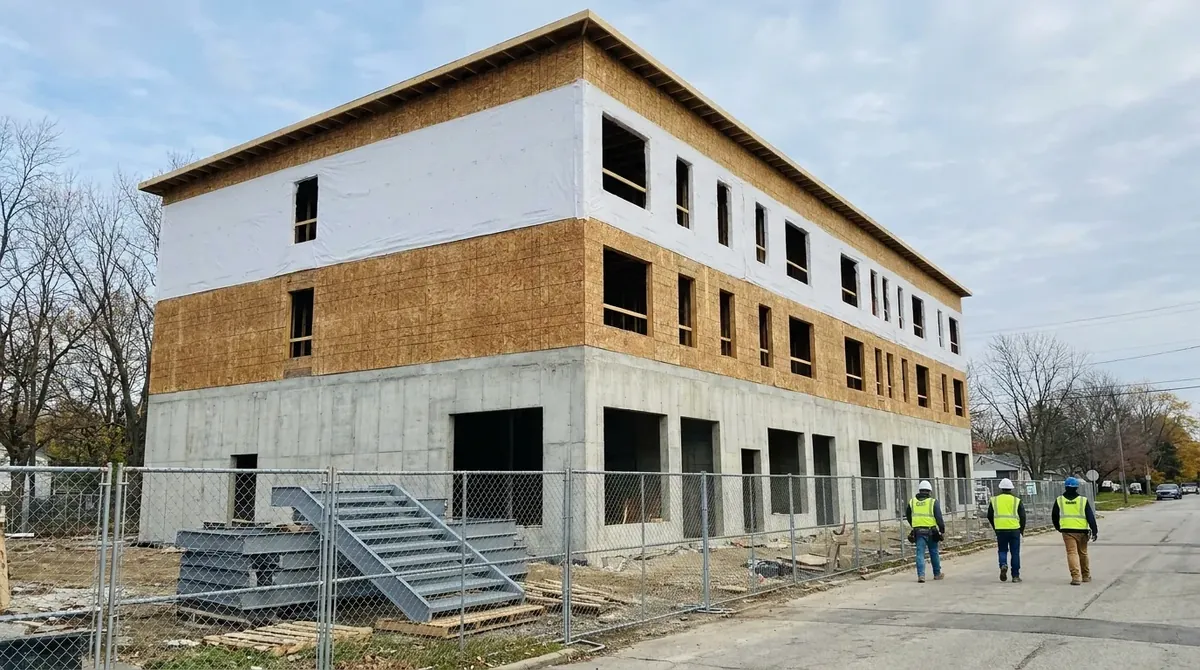 Dự án hư cấu
- Tòa nhà
- Ba tầng: thương mại trên đế bê tông, hai tầng căn hộ khung gỗ
- Hợp đồng
- AIA A101 giá trọn gói (một mức giá cố định) với điều kiện chung A201; doanh thu tính theo ASC 606
- Kỳ
- Khóa sổ cuối tháng Mười năm 2026
- Làm việc trong ERP
- 4 bài, khoảng 2 giờ 10 phút
Ai giao gì cho ai
Mỗi mũi tên là một con số hoặc chứng từ đi đến hoặc đi khỏi bàn làm việc của bạn, cùng nhiệm vụ nơi nó xảy ra.
Đến với bạn
- Quản lý dự ánCông ty của bạn
- Chi phí để hoàn thànhBài 1
- Dự toán lạiBài 4
- Chủ đầu tưChủ đầu tư
- Các thay đổi đơn hàng, đã ký và chưa kýBài 2
- Giám sát công trườngCông ty của bạn
- Thang đã giao, chưa lắp đặtBài 3
Đi từ bạn
- CVR tháng 2026-10Bài 1
- Doanh thu đã ghi nhận và lợi nhuận gộpBài 2
- Xuất hóa đơn vượt/thiếuBài 3
- Dự phòng lỗBài 4
Lộ trình của bạn qua dự án
Hai nhiệm vụ xây dựng dòng WIP, một nhiệm vụ đối chiếu nó với vật liệu lưu kho và xuất hóa đơn, một nhiệm vụ kiểm tra nó với khoản lỗ. Bắt đầu từ nhiệm vụ 1: từ báo cáo chi phí dự án, bạn tính chi phí đến nay, dự toán chi phí khi hoàn thành và tỷ lệ hoàn thành.
Dòng WIP
Bài 1 · 30 phút
Chi phí đến nay, dự toán chi phí khi hoàn thành, tỷ lệ hoàn thành
- Bạn tạo ra
- Chi phí lũy kế, ước tính khi hoàn thành, phần trăm hoàn thành
- Tài liệu
- Báo cáo chi phí công việc, tháng 10 năm 2026
- Trong ERP
- Đối chiếu chi phí và giá trị
Dòng WIP
Bài 2 · 30 phút
Doanh thu đã ghi nhận và lợi nhuận gộp
- Bạn tạo ra
- Giá trị hợp đồng, doanh thu đã ghi nhận và cả hai khoản lợi nhuận gộp
- Tài liệu
- Giá hợp đồng và các lệnh thay đổi CO-01 đến CO-03
- Trong ERP
- Đối chiếu chi phí và giá trị, đầu mục REV
Kiểm tra xuất hóa đơn
Bài 3 · 35 phút
Vật liệu chưa lắp đặt và xuất hóa đơn vượt/thiếu
- Bạn tạo ra
- Doanh thu với cầu thang tính theo chi phí và tình hình xuất hóa đơn
- Tài liệu
- AIA G702, hồ sơ đề nghị thanh toán số 9 (hóa đơn hằng tháng)
- Trong ERP
- Đối chiếu chi phí và giá trị, Sửa đầu mục chi phí
Dự toán lại
Bài 4 · 35 phút
Công trình lỗ: ghi toàn bộ khoản lỗ ngay bây giờ
- Bạn tạo ra
- Dự phòng tổn thất dự kiến (toàn bộ tổn thất dự kiến, ghi sổ ngay)
- Tài liệu
- Dự báo lại trước khi kết sổ
- Trong ERP
- Đối chiếu chi phí và giá trị, đầu mục LOSS
Chi phí trở thành doanh thu trên dòng WIP như thế nào
Mỗi thanh là một nhiệm vụ, theo thứ tự khóa sổ tháng Mười.
Màu xanh là phần bài này thêm vào; màu xám là phần mang từ bước trước.
Tóm lại. Theo chi phí chia chi phí cho tỷ lệ phần trăm. Vật liệu lưu kho tính theo chi phí, không có lợi nhuận. Hóa đơn gộp so với doanh thu đã ghi nhận. Khoản lỗ được ghi toàn bộ trong tháng bạn thấy nó.