







































Wprowadzenie do kursu · 3 min
Zestawienie WIP: procent ukończenia i nad-/niedofakturowanie (USA)
Jest Pan/Pani głównym księgowym projektu w firmie generalnego wykonawcy, która buduje obiekt ze sklepami na dole i mieszkaniami na górze. Co miesiąc firma wykazuje każdy otwarty projekt w jednym wierszu zestawienia prac w toku (WIP), które czytają banki i firmy gwarancyjne. W czterech zadaniach zamknie Pan/Pani październik dla tego projektu: jak zaawansowany jest, ile przychodu wypracował, czy fakturowanie wyprzedza wykonane prace oraz jaką stratę ujawnia nowa prognoza.
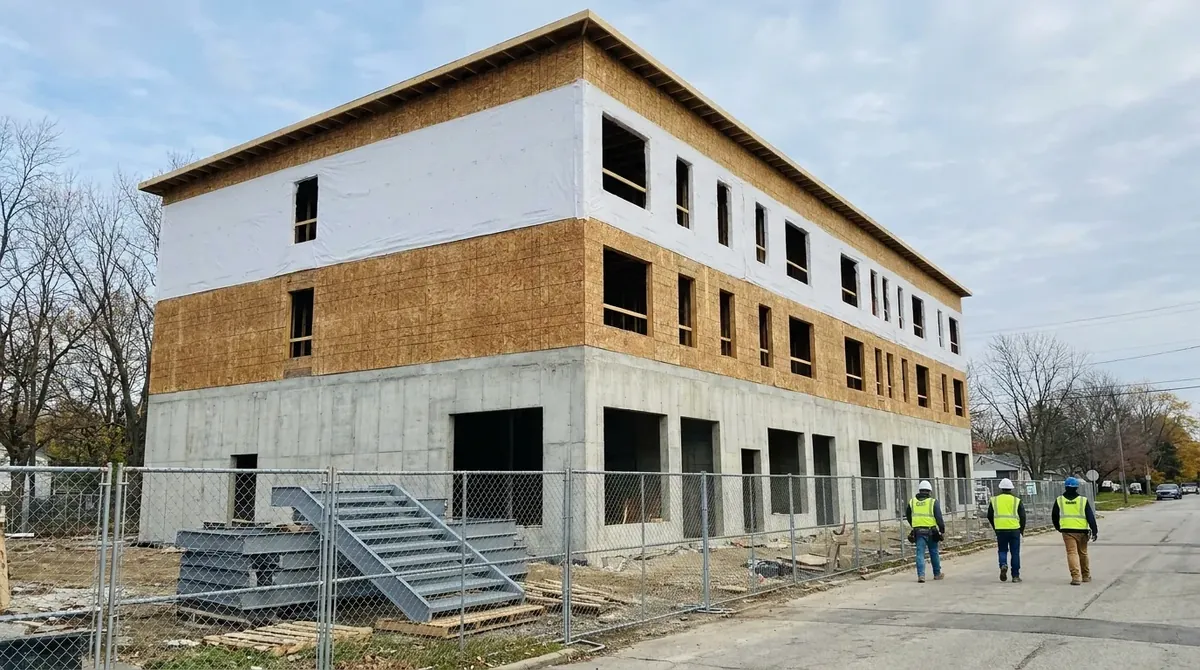 Projekt fikcyjny
- Budynek
- Trzy kondygnacje: handel na betonowym podium, dwie kondygnacje mieszkalne z drewnianej konstrukcji szkieletowej
- Umowa
- AIA A101 ryczałt (jedna stała cena) z warunkami ogólnymi A201; przychód ujmowany zgodnie z ASC 606
- Okres
- Zamknięcie miesiąca październik 2026
- Praca w ERP
- Zadania: 4, około 2 godz. 10 min
Kto co komu przekazuje
Każda strzałka to liczba lub dokument, który trafia na Pana/Pani biurko albo z niego wychodzi, oraz zadanie, w którym to się dzieje.
Trafia do ciebie
- Kierownik projektuPana/Pani firma
- Koszt do zakończeniaZadanie 1
- Ponowna prognozaZadanie 4
- InwestorInwestor
- Zlecenia zmian, podpisane i niepodpisaneZadanie 2
- Kierownik budowyPana/Pani firma
- Schody dostarczone, nie zamontowaneZadanie 3
Wychodzi od ciebie
- CVR, miesiąc 2026-10Zadanie 1
- Wypracowany przychód i zysk bruttoZadanie 2
- Nadfakturowanie i niedofakturowanieZadanie 3
- Rezerwa na stratęZadanie 4
Twoja trasa przez projekt
Dwa zadania budują wiersz WIP, jedno sprawdza go względem zmagazynowanych materiałów i fakturowania, a jedno testuje go pod kątem straty. Zacznij od zadania 1: z raportu kosztów projektu wyliczysz koszt dotychczasowy, prognozowany koszt końcowy i procent zaawansowania.
Wiersz WIP
Zadanie 1 · 30 min
Koszt dotychczasowy, szacowany koszt po zakończeniu, procent zaawansowania
- Wynik
- Koszt narastająco, szacunek przy zakończeniu, procent ukończenia
- Dokument
- Raport kosztów zadania, październik 2026
- W ERP
- Uzgodnienie kosztów i wartości
Wiersz WIP
Zadanie 2 · 30 min
Wypracowany przychód i zysk brutto
- Wynik
- Wartość kontraktu, przychód zrealizowany i oba zyski brutto
- Dokument
- Cena kontraktowa i zlecenia zmian CO-01 do CO-03
- W ERP
- Uzgodnienie kosztów i wartości, pozycja PRZYCHÓD
Kontrola fakturowania
Zadanie 3 · 35 min
Niezamontowane materiały i nadwyżka/niedobór fakturowania
- Wynik
- Przychód ze schodami po koszcie i pozycja fakturowania
- Dokument
- AIA G702, wniosek o płatność 9 (rachunek miesięczny)
- W ERP
- Uzgodnienie kosztów i wartości, edycja pozycji kosztów
Ponowna prognoza
Zadanie 4 · 35 min
Projekt stratny: cała strata teraz
- Wynik
- Rezerwa na przewidywaną stratę (cała oczekiwana strata, zaksięgowana teraz)
- Dokument
- Prognoza zaktualizowana przed zamknięciem
- W ERP
- Uzgodnienie kosztów i wartości, pozycja STRATA
Jak koszt staje się przychodem w wierszu WIP
Każdy słupek to jedno zadanie, w kolejności, w jakiej przebiega zamknięcie października.
Na niebiesko to, co dodaje zadanie; na szaro to, co przechodzi z wcześniej.
W skrócie. Procent liczymy metodą cost-to-cost. Materiał zmagazynowany według kosztu, bez marży. Fakturowanie brutto zestawiamy z wypracowanym przychodem. Stratę ujmujemy w całości w miesiącu, w którym ją zobaczymy.