







































Вступ до курсу · 3 хв
Ціноутворення за відомістю обсягів робіт на практиці: GB/T 50500-2024 (Китай)
Ви — кошторисник (造价员) на будівництві початкової школи в повіті Китаю: визначаєте ціну, яку підрядник пропонує в тендері, і суму, яку йому заплатять. У п'яти завданнях ви складаєте пропозицію з комплексних одиничних розцінок до ПДВ, оформлюєте перший проміжний платіж і переоцінюєте дві позиції, обсяги яких вийшли за межі, дозволені договором. Правила взято з GB/T 50500-2024, національного стандарту Китаю з ціноутворення за відомістю обсягів робіт.
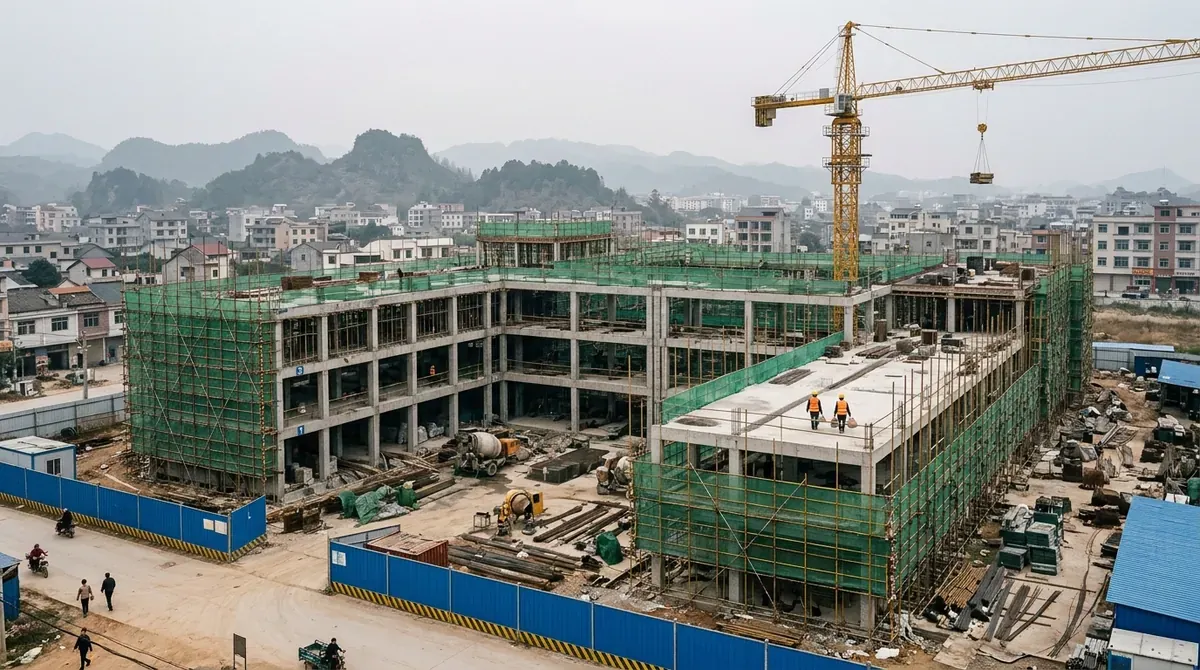 Вигаданий проєкт
- Будівля
- Навчальний корпус, каркас із монолітного бетону на три поверхи
- Ціноутворення
- Відомість обсягів робіт, GB/T 50500-2024
- Договір
- Договір з оплатою за одиничними розцінками після відкритого тендеру
- Робота в ERP
- Завдань: 5, близько 3 год 40 хв
Хто що кому передає
Кожна стрілка — документ, що надходить на ваш стіл або з нього виходить, і завдання, де це відбувається.
Надходить до вас
- Тендерна документаціяВідомість, норми, умови договору
- Нормативні обсяги та ціниЗавдання 1
- Заходи та ставка витрат на безпекуЗавдання 2
- Умови щодо ставок і ПДВЗавдання 3
- КолегаСклав платіж 1
- Чернетка з переплутаними базамиЗавдання 4
 Технагляд (监理)Перевіряє обсяги та хід робіт
- Виконані роботи за період 1Завдання 4
- Повторно виміряні обсягиЗавдання 5
 ВиКошторисник (造价员), підрядник
Іде від вас
- Прорахована пропозиціяЗавдання 3
- Проміжний платіж 1Завдання 4
- Коригування розцінок двох позиційЗавдання 5
 Повітове управління освітиЗамовник, сплачує
Проєкт і люди вигадані. Портрети згенеровані.
Ваш шлях проєктом
Три завдання розраховують пропозицію в березні, одне оформлює перший платіж у серпні, одне переоцінює обсяги під час огляду в грудні. Усі працюють з однією відомістю. Почніть із завдання 1: у відомості обсягів складіть комплексні одиничні розцінки для балок і колон.
Пропозиція
Завдання 1 · 45 хв
Комплексна одинична розцінка: балки та колони
- Результат
- Комплексні розцінки (综合单价) для балок і колон
- Документ
- Нормативні обсяги, ціни з ПДВ, ставки гонорару
- В ERP
- Відомість обсягів робіт
Пропозиція
Завдання 2 · 40 хв
Роботи за обсягами та заходи
- Результат
- Позиції заходів (тимчасові роботи, як-от риштування) і збір за заходи з безпеки праці
- Документ
- Розцінки на риштування та опалубку, база гонорару
- В ERP
- Відомість обсягів робіт
Пропозиція
Завдання 3 · 40 хв
ПДВ на три розділи
- Результат
- ПДВ на три частини кошторису як надбавка, без окремого 规费 (державних зборів)
- Документ
- Умови договору щодо цін і податків, чернетка колеги
- В ERP
- Відомість обсягів робіт › Надбавки
Платіж
Завдання 4 · 50 хв
Проміжний платіж і погашення авансу
- Результат
- Утримання авансу та сума до сплати за період 1
- Документ
- Чернетка колеги та умови договору
- В ERP
- Договори › Заявки на оплату виконаного
Огляд
Завдання 5 · 45 хв
Відхилення обсягів понад 15 %
- Результат
- Скориговані розцінки та сума зміни
- Документ
- Обсяги, перемірені після завершення
- В ERP
- Зміни
Кожна стаття на своїй базі
Перші три стовпчики — це пропозиція, що зростає, по одному завданню. Четвертий — один період робіт, поділений на те, що сплачується, і те, що утримується.
Синім — те, що додає завдання; сірим — те, що перейшло з попереднього кроку.
Коротко. Рахуйте без ПДВ, нараховуйте кожен збір на базу, яку називає договір, і ніколи не міняйте місцями бази погашення авансу та утримання.