







































コースの紹介 · 3分
内訳書積算の実務: GB/T 50500-2024(中国)
あなたは中国の県立小学校の工事費積算担当(造价员)です。施工者が入札する価格と、その支払額を算定します。5つの課題では、単価から税込みの入札額を組み立て、最初の出来高支払を作成し、契約上の許容範囲を超えて数量が変わった2つの項目の単価を再計算します。規則は中国の国家標準 GB/T 50500-2024(内訳書による積算の規範)に基づきます。
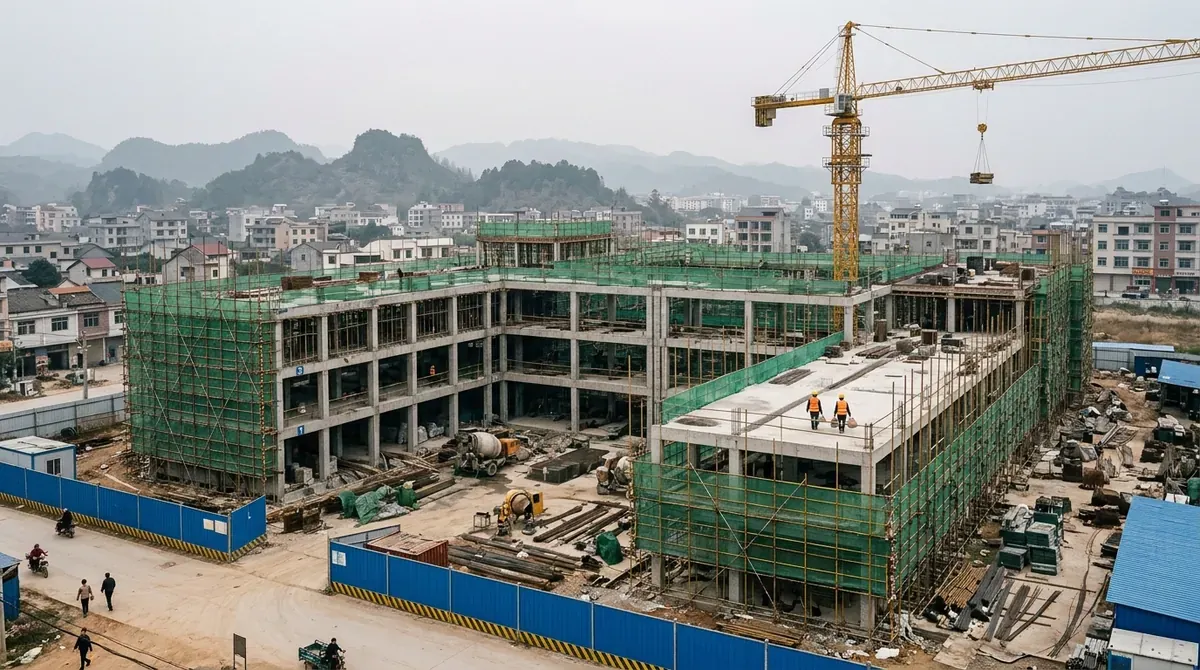 架空のプロジェクト
- 建物
- 教室棟、3階建てコンクリートラーメン構造
- 積算
- 内訳書、GB/T 50500-2024
- 契約
- 公開入札後の単価契約
- ERPでの作業
- 5タスク、約3時間40分
誰が誰に何を渡すか
各矢印は、あなたの机に届く、または机から出ていく書類であり、その書類が発生する課題を示します。
あなたに届くもの
- 入札図書内訳書、規範、契約条件
- 定額の数量と単価タスク1
- 措置項目と安全対策費率タスク2
- 費用とVATの条件タスク3
- 同僚第1回支払の下書き
- 算定の基礎を取り違えた下書きタスク4
 監理技術者(监理)数量と出来高を検証
- 第1期に実施された工事の出来形タスク4
- 再計測された数量タスク5
 あなたコスト積算担当 (造价员)、施工業者
あなたから出すもの
- 単価を記入した入札書タスク3
- 第1回出来高支払タスク4
- 2項目の単価調整タスク5
 県教育局発注者、支払者
プロジェクトと人物は架空です。肖像は生成画像です。
プロジェクトでのあなたの道筋
3つの課題は3月に入札価格を作成し、1つは8月に最初の支払を作成し、1つは12月の見直しで数量を再計算します。いずれも同じ内訳書を使います。課題1から始めてください。内訳書で、梁と柱の複合単価を組み立てます。
入札
タスク1 · 45分
複合単価: 梁と柱
- 作るもの
- 梁と柱の総合単価(综合单价)
- 書類
- 標準数量、VAT込み価格、報酬率
- ERPでは
- 数量内訳書
入札
タスク2 · 40分
数量計上工事と措置項目
- 作るもの
- 措置項目(足場などの仮設工事)と労働安全措置費
- 書類
- 足場と型枠の単価、報酬の算定基礎
- ERPでは
- 数量内訳書
入札
タスク3 · 40分
3区分に対するVAT
- 作るもの
- 3つの内訳部分に対するVATを諸経費率として計上、规费(政府が定める費用)は別建てしない
- 書類
- 契約の価格・税条件、同僚の草案
- ERPでは
- 数量内訳書 › 諸経費率
支払
タスク4 · 50分
出来高支払と前払金の回収
- 作るもの
- 前払金の回収と第1期の支払額
- 書類
- 同僚の草案と契約条件
- ERPでは
- 契約 › 出来高請求
見直し
タスク5 · 45分
15 %を超える数量の増減
- 作るもの
- 調整単価と変更金額
- 書類
- 完了後に再測定した数量
- ERPでは
- 変更
すべての費用をそれぞれの算定基礎に
最初の3本の棒は、課題ごとに積み上がっていく入札額です。4本目は1期分の出来高で、支払われる分と留保される分に分けられます。
青はそのタスクで加わる部分、灰色は前の段階から引き継いだ部分です。
要点. VAT抜きで単価を算定し、各費用は契約で定められた基礎に計上します。前払金の回収と留保金の基礎を取り違えることはありません。