







































Etapp 6/7 · Ehitamine
Eelarve ja kulude kontroll, teenitud väärtus
Võrrelda eelarvet, kohustusi ja tegelikke kulusid edenemisega, et prognoosida lõppmaksumust.
- ProfessionaalneVerwaltungsgebäude Haselmoor: Kostenberechnung nach DIN 276
- Tasuta videod18 videot
- Tulem
- Igakuine kuluaruanne koos lõppmaksumuse prognoosi ja teenitud väärtusega
- Moodul
- Cost control, EVM and risk
- Dokumendid
- Standardid ja allikad
Mis see on
Kulude kontroll võrdleb seda, mis töö peaks maksma, sellega, mis see maksab ja mis selle prognoositav maksumus valmimisel on. See toob kokku eelarve, tellimustest ja alltöölepingutest tulenevad kohustused, arvetest ja tööajalehtedest pärinevad tegelikud kulud ning tehtud töö väärtuse. Teenitud väärtuse juhtimine (EVM) lisab järjepideva viisi tulemuslikkuse mõõtmiseks, võrreldes planeeritud väärtust, teenitud väärtust ja tegelikku kulu, et näidata kulu- ja ajakavahälvet.
Tulemuseks on prognoos, mille põhjal juhtkond saab tegutseda. Kuluaruanne, mis näitab ainult kulutatud raha, ei ütle lõpptulemuse kohta midagi. Regulaarne kulu ja väärtuse võrdlus toob kahjumlikud paketid välja varakult, kui neid on veel aega parandada. Tellija poolel kaitseb kulude kontroll eelarvet ja toetab muudatuste otsuseid; töövõtja poolel kaitseb see marginaali ja rahavoogu.
Kes seda teeb
- Mahuarvestaja (QS) või kulujuht
- Koostab igakuise kuluaruande, kulu ja väärtuse võrdluse ning prognoosi.
- Projektijuht
- Selgitab kõrvalekaldeid ja võtab meetmeid kulu või aja tasa tegemiseks.
- Planeerija
- Annab edenemise ja planeeritud väärtuse, et teenitud väärtust saaks arvutada.
- Rahandus
- Annab tegelikud kulud ja tagab nende õige kodeerimise.
- Kommertsdirektor või tellija
- Vaatab üle prognoosid, riski ja reservi projektide lõikes.
Kuidas see kulgeb
Laadi eelarve
Kanna kinnitatud kalkulatsioon eelarvesse kulukoodi tasemel, hoides reservi eraldi.
Registreeri kohustused
Võta tellimused ja alltöölepingud arvele kohustustena õigete koodide alla.
Kogu tegelikud kulud
Too iga perioodi arved, tööjõu- ja masinakulud, kontrollituna kodeerimisvigade suhtes.
Mõõda edenemist
Registreeri tehtud töö, et teenitud väärtust saaks võrrelda tegeliku kulu ja planeeritud väärtusega.
Võrdle kulu ja väärtust
Võrdle seni tehtud kulu teenitud väärtusega, sealhulgas tehtud, kuid arveldamata tööde ajatamisega.
Prognoosi lõppmaksumus
Hinda iga paketi lõpuleviimise kulu ja lisa teadaolevad riskid ja muudatused.
Anna aru ja tegutse
Anna aru kõrvalekalletest koos selgituste ja kokkulepitud meetmetega ning jälgi meetmeid järgmisel perioodil.
Erinevused riigiti
- Ühendkuningriik
- Töövõtjad koostavad tavaliselt igas projektis igakuise kulu ja väärtuse võrdluse (CVR). NEC4 variantide C ja D (sihtkulu variandid) puhul jälgitakse tähelepanelikult määratletud kulu ja töövõtja osa.
- Saksamaa
- Tellija poolel annab DIN 276 kulude kontrolli struktuuri projekteerimisetappide jooksul ning Kostenfeststellungi valmimisel. HOAI kohustab arhitekti teostama kulude kontrolli (Kostenkontrolle) mitmes töötapis.
- Prantsusmaa
- Ehitusjärelevalve (maître d'oeuvre) jälgib kulusid lepingusumma suhtes ja annab aru décompte'i kohta, töövõtjad jälgivad aga marginaali sisemiselt lotide kaupa. Hinnakorrigeerimine avaldatud indeksite alusel on levinud ja seda tuleb prognoosida.
- Ameerika Ühendriigid
- Teenitud väärtuse juhtimine on standardiseeritud ANSI/EIA-748-s ja nõutav paljudes föderaalprojektides. Töövõtjad jälgivad kohustusi ja tegelikku kulu sageli CSI MasterFormati jaotuste kaupa.
- Rahvusvaheliselt
- Rahvusvaheliste projektide rahastajad ja tellijad nõuavad sageli teenitud väärtuse aruandlust koos S-kõveratega. FIDIC lepingute alusel peab kuluaruanne arvestama muudatustöid, hinnakorrigeerimist ja pooleliolevaid nõudeid.
Sagedased vead
- Tegelike kulude aruandlus eelarve suhtes ilma kohustusi ja ajatamisi arvestamata.
- Edenemise mõõtmine kulutatud raha, mitte tehtud töö järgi.
- Reservi kulutamine ilma põhjust registreerimata, mistõttu jääb alles oleva riskikatte suurus teadmata.
- Kokku leppimata muudatuste jätmine prognoosist välja, sest need pole veel kinnitatud.
- Aruannete koostamine, mille põhjal keegi ei tegutse, ilma parandusmeetmete omaniku ja tähtajata.
OpenConstructionERP-s
Moodul: Cost control, EVM and risk
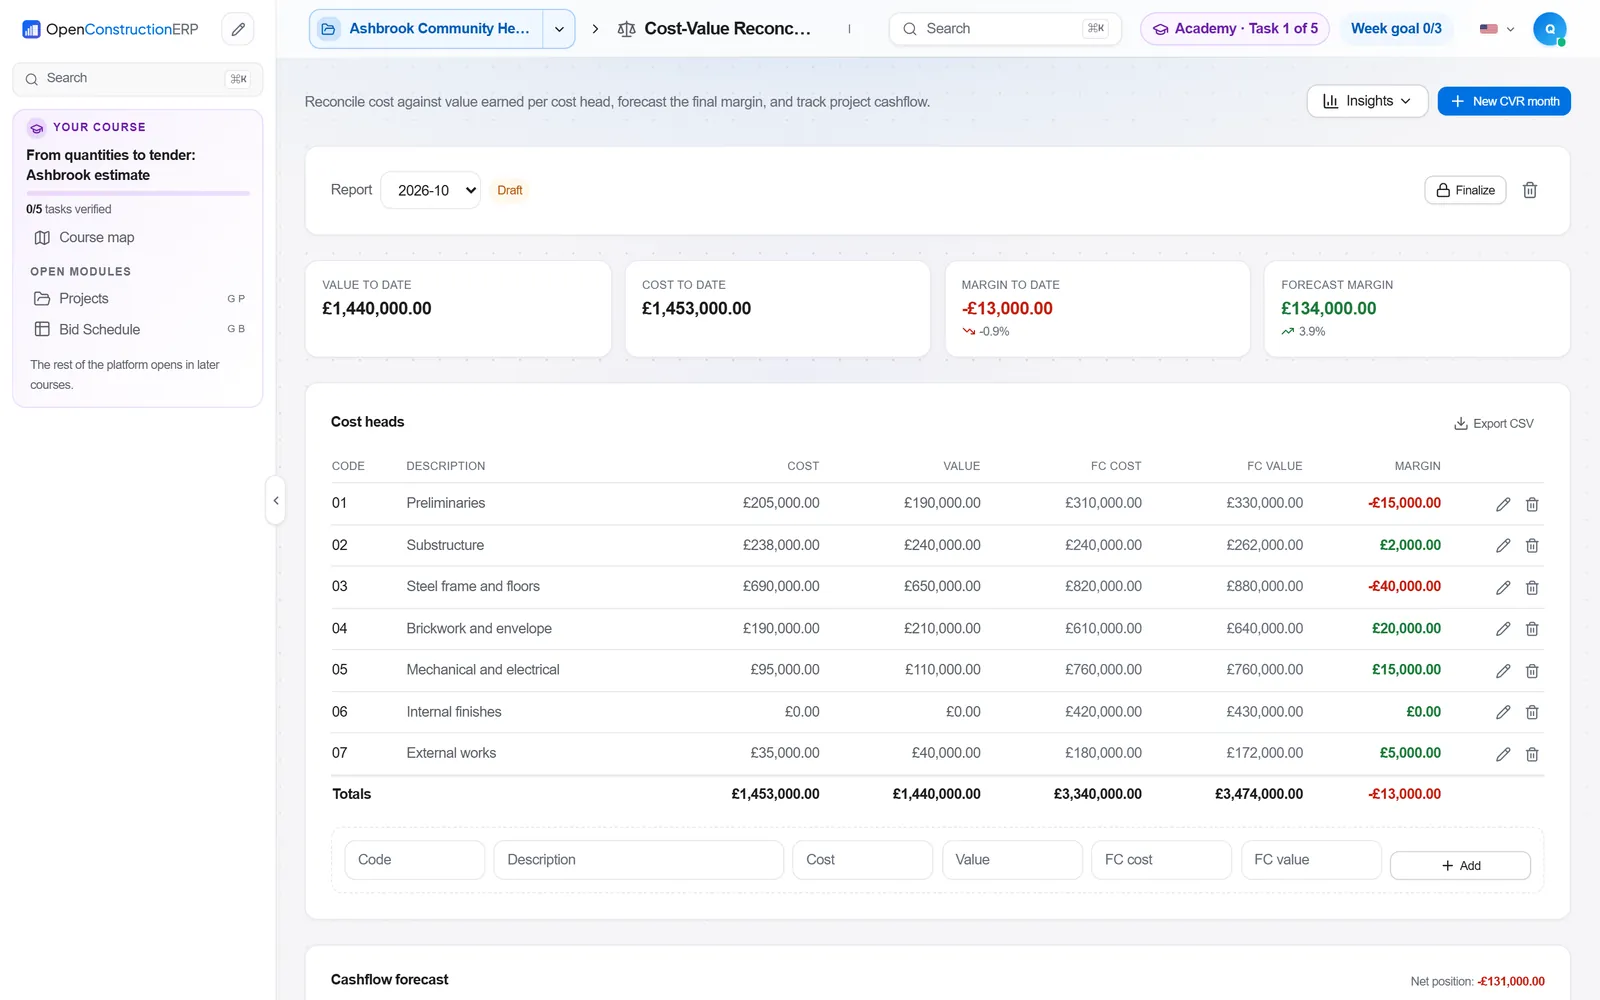
OpenConstructionERP toetab kulude kontrolli mooduli Finance kaudu eelarvete, arvelduse, maksete ja teenitud väärtuse jaoks. Full EVM lisab prognoosimise, S-kõverad ja TCPI analüüsi, 5D Cost Model ühendab eelarve jälgimise rahavoo prognoosiga. Cost-Value Reconciliation & Cashflow teeb igakuise kulu ja teenitud väärtuse võrdluse. Project Controls annab juhtkonnale kulu, ajakava, riski ja muudatuste kirjutuskaitstud ülevaate ning Risk Register hindab riske ja jälgib leevendamist, nii et reserv on seotud tegelike ohtudega.
Finance · Full EVM · 5D Cost Model · Cost-Value Reconciliation & Cashflow · Project Controls · Risk Register
Rakendus töötab kursuslastele aadressil openconstructionacademy.com/app.
Tasuta videod
 7:07Cronograma físico-financeiro de obra: Gantt, caminho crítico e curva SPortuguês
 2:08Бюджет и паричен поток: кога строителният проект остава без париБългарски
 5:06Budget de chantier : justifier chaque coûtFrançais
 5:17成本核对:产值、目标成本与实际成本,把超支拆到原因中文
 4:28Ulazni računi povezani s troškovnikomHrvatski
 5:13Financijsko stanje projekta i višak radovaHrvatski
 3:45Kostenrahmen nach DIN 276 erstellenDeutsch
 3:28Kostenschätzung nach DIN 276 erstellenDeutsch
 3:36Kostenberechnung nach DIN 276Deutsch
18 videot
 3:43Vergabe im BauwesenDeutsch
 3:45Bauabnahme und SchlussrechnungDeutsch
 3:22Budget vs Actual: Track Every DollarEnglish
 2:35The Big Picture: KPIs to PortfolioEnglish
 4:45Consuntivo di cantiere: dove è finito il margineItaliano
 7:17Projekt und Verantwortung klärenDeutsch
 10:14Vom vollständigen LV zur KostenbasisDeutsch
 2:10Comparativo de ofertas de obra: precio, alcance y adjudicaciónEspañol
 2:09Control de costes de obra: cierre de mes y margen realEspañol
Kursused
Kontrollnimekirjad
Lühikesed kontrollnimekirjad selle protsessi juurde.
Harjutage OpenConstructionERP-is
Tasuta videod selgitavad protsessi. Täiskursusel teete selle ise ERP-is läbi, ülesanne ülesande haaval.