







































Fase 6 de 7 · Construir
Controlo orçamental e de custos, valor acrescentado
Comparar orçamento, compromissos e custo real com o avanço para prever o custo final.
- ProfissionalVerwaltungsgebäude Haselmoor: Kostenberechnung nach DIN 276
- Vídeos gratuitos18 vídeos
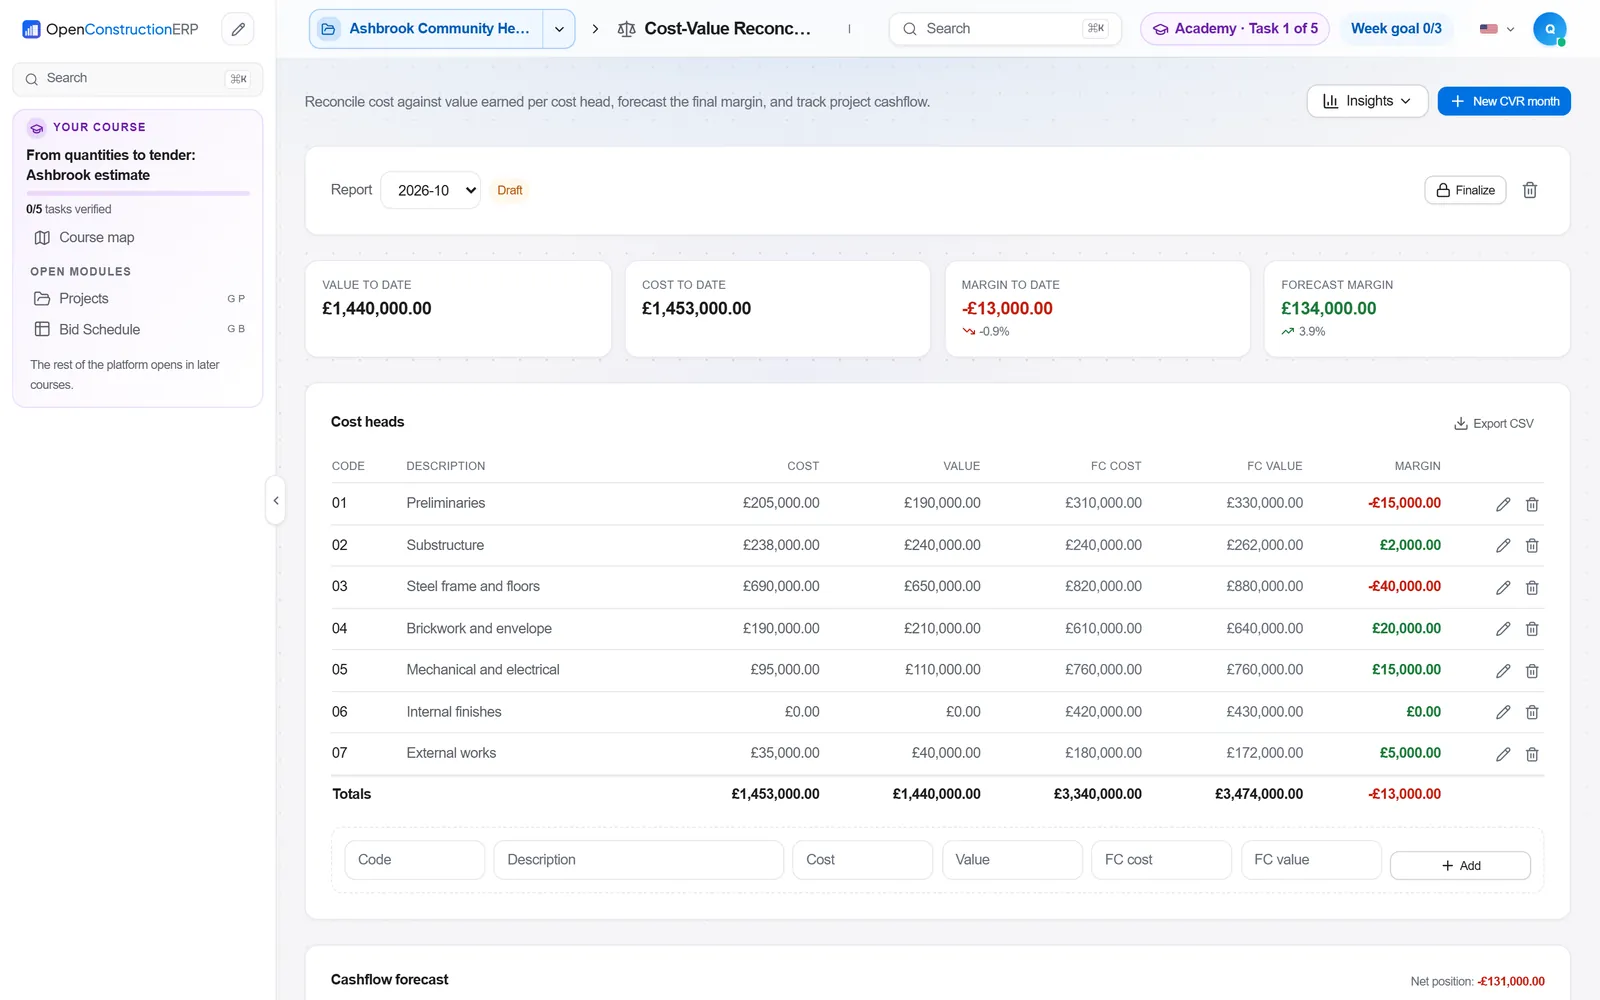
- Resultado
- Relatório mensal de custos com custo final previsto e valor acrescentado
- Módulo
- Cost control, EVM and risk
- Documentos
- Normas e referências
O que é
O controlo de custos compara o que o trabalho deveria custar com o que está a custar e com o que se prevê que custe no final. Reúne o orçamento de controlo, os custos comprometidos de encomendas e subempreitadas, os custos reais de faturas e folhas de horas e o valor do trabalho executado. A gestão do valor acrescentado acrescenta uma forma coerente de medir o desempenho, comparando o valor planeado, o valor acrescentado e o custo real, para mostrar o desvio de custo e de prazo.
O resultado é uma previsão sobre a qual a gestão pode agir. Um relatório de custos que só mostra o dinheiro gasto nada diz sobre o resultado final. A reconciliação regular entre custo e valor revela cedo os pacotes deficitários, quando ainda há tempo para os corrigir. Do lado do dono de obra, o controlo de custos protege o orçamento e fundamenta decisões sobre alterações; do lado do empreiteiro, protege a margem e a tesouraria.
Quem o faz
- Técnico de medições e orçamentos ou gestor de custos
- Prepara o relatório mensal de custos, a reconciliação entre custo e valor e a previsão.
- Gestor de projeto
- Explica os desvios e toma medidas para recuperar custo ou prazo.
- Planeador
- Fornece o avanço e o valor planeado para se poder calcular o valor acrescentado.
- Financeiro
- Fornece os custos reais e assegura que estão corretamente codificados.
- Diretor comercial ou dono de obra
- Revê as previsões, o risco e a reserva para contingências nos vários projetos.
Como decorre
Carregar o orçamento de controlo
Transferir o orçamento aprovado para o orçamento de controlo ao nível do código de custo, com a reserva para contingências separada.
Registar os compromissos
Lançar encomendas e subempreitadas como custo comprometido nos códigos corretos.
Lançar os custos reais
Importar em cada período faturas e custos de mão de obra e de equipamento, verificados quanto a erros de codificação.
Medir o avanço
Registar o trabalho executado para que o valor acrescentado possa ser comparado com o custo real e o valor planeado.
Reconciliar custo e valor
Comparar o custo até à data com o valor acrescentado, incluindo acréscimos de custos por trabalho executado e ainda não faturado.
Prever o custo final
Estimar o custo para concluir cada pacote e acrescentar os riscos e as alterações conhecidos.
Reportar e agir
Reportar os desvios com explicações e ações acordadas, e acompanhar as ações no período seguinte.
Diferenças por país
- Reino Unido
- Os empreiteiros fazem habitualmente uma reconciliação mensal entre custo e valor (CVR) em cada projeto. Nas opções C e D do NEC4, as de custo-alvo, o custo definido e a quota do empreiteiro são acompanhados de perto.
- Alemanha
- Do lado do dono de obra, a DIN 276 dá a estrutura para o controlo de custos ao longo das fases de projeto e para a Kostenfeststellung na conclusão. A HOAI obriga o arquiteto a fazer o controlo de custos (Kostenkontrolle) em várias fases de trabalho.
- França
- O maître d'oeuvre acompanha os custos face ao montante do contrato e reporta sobre o décompte, enquanto os empreiteiros acompanham internamente a margem por lote. A revisão de preços por índices publicados é frequente e tem de ser prevista.
- Estados Unidos
- A gestão do valor acrescentado está normalizada na ANSI/EIA-748 e é exigida em muitos projetos federais. Os empreiteiros acompanham muitas vezes o custo comprometido e o custo real por divisão do CSI MasterFormat.
- Internacional
- Os financiadores e donos de obra de projetos internacionais pedem muitas vezes reporte de valor acrescentado com curvas S. Nos contratos FIDIC, o relatório de custos tem de considerar os trabalhos a mais, a revisão de preços e as reclamações em curso.
Erros comuns
- Reportar o custo real face ao orçamento de controlo sem considerar compromissos e acréscimos de custos.
- Medir o avanço pelo dinheiro gasto e não pelo trabalho executado.
- Gastar a reserva para contingências sem registar porquê, ficando por saber a cobertura de risco que resta.
- Deixar de fora da previsão as alterações ainda não acordadas por não estarem aprovadas.
- Produzir relatórios sobre os quais ninguém age, sem responsável nem prazo para as ações corretivas.
No OpenConstructionERP
Módulo: Cost control, EVM and risk
O OpenConstructionERP apoia o controlo de custos através do módulo Finance, para orçamentos de controlo, faturação, pagamentos e valor acrescentado. O Full EVM acrescenta previsão, curvas S e análise TCPI, e o 5D Cost Model combina o acompanhamento do orçamento com a projeção do fluxo de caixa. O Cost-Value Reconciliation & Cashflow faz a comparação mensal do custo com o valor acrescentado. O Project Controls dá uma vista executiva, só de leitura, do custo, do prazo, do risco e das alterações, e o Risk Register pontua os riscos e acompanha a mitigação, para que a reserva para contingências esteja ligada a exposições reais.
Finance · Full EVM · 5D Cost Model · Cost-Value Reconciliation & Cashflow · Project Controls · Risk Register
A aplicação funciona em openconstructionacademy.com/app para os alunos dos cursos.
Vídeos gratuitos
 7:07Cronograma físico-financeiro de obra: Gantt, caminho crítico e curva SPortuguês
 2:08Бюджет и паричен поток: кога строителният проект остава без париБългарски
 5:06Budget de chantier : justifier chaque coûtFrançais
 5:17成本核对:产值、目标成本与实际成本,把超支拆到原因中文
 4:28Ulazni računi povezani s troškovnikomHrvatski
 5:13Financijsko stanje projekta i višak radovaHrvatski
 3:45Kostenrahmen nach DIN 276 erstellenDeutsch
 3:28Kostenschätzung nach DIN 276 erstellenDeutsch
 3:36Kostenberechnung nach DIN 276Deutsch
18 vídeos
 3:43Vergabe im BauwesenDeutsch
 3:45Bauabnahme und SchlussrechnungDeutsch
 3:22Budget vs Actual: Track Every DollarEnglish
 2:35The Big Picture: KPIs to PortfolioEnglish
 4:45Consuntivo di cantiere: dove è finito il margineItaliano
 7:17Projekt und Verantwortung klärenDeutsch
 10:14Vom vollständigen LV zur KostenbasisDeutsch
 2:10Comparativo de ofertas de obra: precio, alcance y adjudicaciónEspañol
 2:09Control de costes de obra: cierre de mes y margen realEspañol
Cursos
Listas de verificação
Listas de verificação curtas para este processo.
Pratique no OpenConstructionERP
Os vídeos gratuitos explicam o processo. O curso completo permite-lhe executá-lo no ERP, tarefa a tarefa.