







































Étape 6 sur 7 · Réaliser
Contrôle budgétaire et des coûts, valeur acquise
Comparer budget, engagé et dépenses réelles à l'avancement pour prévoir le coût final.
- ProfessionnelVerwaltungsgebäude Haselmoor: Kostenberechnung nach DIN 276
- Vidéos gratuites18 vidéos
- Livrable
- Rapport de coûts mensuel avec coût final prévisionnel et valeur acquise
- Module
- Cost control, EVM and risk
- Documents
- Normes et références
De quoi s'agit-il
Le contrôle des coûts compare ce que les travaux devraient coûter, ce qu'ils coûtent et ce qu'ils devraient coûter à l'achèvement. Il rassemble le budget, les coûts engagés par les commandes et sous-traitances, les coûts réels issus des factures et des feuilles de temps, et la valeur des travaux réalisés. La gestion de la valeur acquise apporte une mesure cohérente de la performance, en comparant valeur planifiée, valeur acquise et coût réel pour faire apparaître les écarts de coûts et de délais.
Le résultat est une prévision sur laquelle la direction peut agir. Un rapport de coûts qui n'indique que l'argent dépensé ne dit rien du résultat final. Un rapprochement régulier des coûts et de la valeur révèle tôt les lots déficitaires, quand il est encore temps de corriger. Côté maître d'ouvrage, le contrôle des coûts protège le budget et éclaire les décisions sur les modifications ; côté entreprise, il protège la marge et la trésorerie.
Qui s'en charge
- Économiste de la construction ou responsable des coûts
- Prépare le rapport de coûts mensuel, le rapprochement coûts-valeur et la prévision.
- Chef de projet
- Explique les écarts et agit pour rattraper coûts ou délais.
- Planificateur
- Fournit l'avancement et la valeur planifiée pour calculer la valeur acquise.
- Finance
- Fournit les coûts réels et veille à leur bonne imputation.
- Directeur commercial ou maître d'ouvrage
- Examine les prévisions, les risques et les provisions à l'échelle des projets.
Comment cela se déroule
Charger le budget
Transférer l'estimation approuvée dans le budget au niveau des codes de coûts, la provision étant tenue à part.
Enregistrer les engagements
Saisir les commandes et sous-traitances comme coûts engagés sur les bons codes.
Saisir les coûts réels
Intégrer à chaque période les factures, la main-d'œuvre et le matériel, après contrôle des erreurs d'imputation.
Mesurer l'avancement
Enregistrer les travaux réalisés afin de comparer valeur acquise, coût réel et valeur planifiée.
Rapprocher coûts et valeur
Comparer les coûts à date à la valeur acquise, en incluant les provisions pour travaux réalisés mais non facturés.
Prévoir le coût final
Estimer le reste à faire de chaque lot et y ajouter les risques et modifications connus.
Rendre compte et agir
Présenter les écarts avec leurs explications et les actions convenues, puis suivre ces actions à la période suivante.
Différences selon les pays
- Royaume-Uni
- Les entreprises tiennent couramment un rapprochement mensuel coûts-valeur (CVR) sur chaque projet. Dans les options à coût cible C et D du NEC4, le Defined Cost et la part de l'entrepreneur sont suivis de près.
- Allemagne
- Côté maître d'ouvrage, la DIN 276 fournit la structure du contrôle des coûts tout au long des phases de conception, puis la Kostenfeststellung à l'achèvement. La HOAI impose à l'architecte d'assurer le contrôle des coûts (Kostenkontrolle) dans plusieurs phases de prestation.
- France
- Le maître d'œuvre suit les coûts par rapport au montant du marché et rend compte sur le décompte, tandis que les entreprises suivent en interne leur marge par lot. La révision des prix par indices publiés est courante et doit être prévue.
- États-Unis
- La gestion de la valeur acquise est normalisée dans l'ANSI/EIA-748 et exigée sur de nombreux projets fédéraux. Les entrepreneurs suivent souvent les coûts engagés et réels par division du CSI MasterFormat.
- International
- Les prêteurs et maîtres d'ouvrage de projets internationaux demandent souvent un reporting en valeur acquise avec courbes en S. Dans les contrats FIDIC, le rapport de coûts doit tenir compte des modifications, de l'ajustement des prix et des réclamations en cours.
Erreurs courantes
- Rapporter les coûts réels au budget sans tenir compte des engagements et des provisions.
- Mesurer l'avancement par l'argent dépensé plutôt que par les travaux réalisés.
- Consommer la provision sans en consigner la raison, de sorte que la couverture de risque restante est inconnue.
- Laisser les modifications non agréées hors de la prévision parce qu'elles ne sont pas encore approuvées.
- Produire des rapports dont personne ne tire d'action, sans responsable ni échéance pour les actions correctives.
Dans OpenConstructionERP
Module: Cost control, EVM and risk
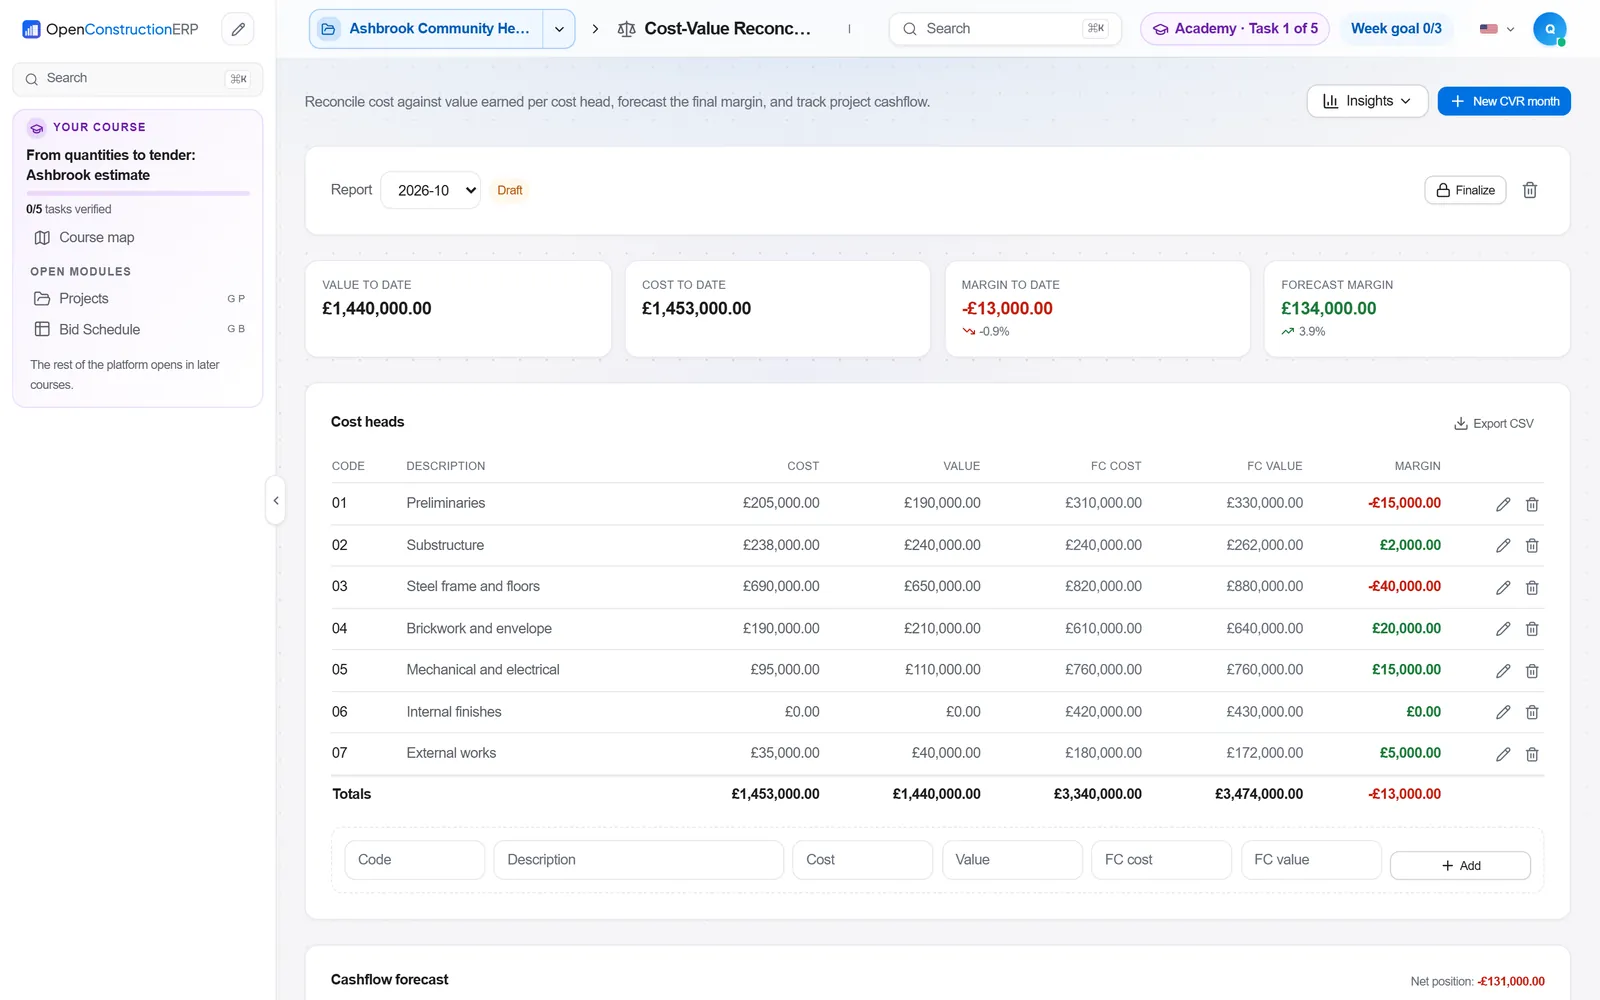
OpenConstructionERP prend en charge le contrôle des coûts avec le module Finance pour les budgets, la facturation, les paiements et la valeur acquise. Full EVM ajoute la prévision, les courbes en S et l'analyse du TCPI, et le 5D Cost Model associe le suivi budgétaire à la projection de trésorerie. Cost-Value Reconciliation & Cashflow effectue la comparaison mensuelle des coûts et de la valeur acquise. Project Controls offre à la direction une vue en lecture seule des coûts, des délais, des risques et des modifications, et le Risk Register évalue les risques et suit les mesures d'atténuation afin que la provision soit liée à des expositions réelles.
Finance · Full EVM · 5D Cost Model · Cost-Value Reconciliation & Cashflow · Project Controls · Risk Register
L'application est disponible sur openconstructionacademy.com/app pour les apprenants des cours.
Vidéos gratuites
 7:07Cronograma físico-financeiro de obra: Gantt, caminho crítico e curva SPortuguês
 2:08Бюджет и паричен поток: кога строителният проект остава без париБългарски
 5:06Budget de chantier : justifier chaque coûtFrançais
 5:17成本核对:产值、目标成本与实际成本,把超支拆到原因中文
 4:28Ulazni računi povezani s troškovnikomHrvatski
 5:13Financijsko stanje projekta i višak radovaHrvatski
 3:45Kostenrahmen nach DIN 276 erstellenDeutsch
 3:28Kostenschätzung nach DIN 276 erstellenDeutsch
 3:36Kostenberechnung nach DIN 276Deutsch
18 vidéos
 3:43Vergabe im BauwesenDeutsch
 3:45Bauabnahme und SchlussrechnungDeutsch
 3:22Budget vs Actual: Track Every DollarEnglish
 2:35The Big Picture: KPIs to PortfolioEnglish
 4:45Consuntivo di cantiere: dove è finito il margineItaliano
 7:17Projekt und Verantwortung klärenDeutsch
 10:14Vom vollständigen LV zur KostenbasisDeutsch
 2:10Comparativo de ofertas de obra: precio, alcance y adjudicaciónEspañol
 2:09Control de costes de obra: cierre de mes y margen realEspañol
Cours
Check-lists
Des check-lists courtes pour ce processus.
Pratiquez-le dans OpenConstructionERP
Les vidéos gratuites expliquent le processus. Le cours complet vous le fait réaliser vous-même dans l’ERP, tâche après tâche.